Czytelnik, a w zasadzie jego firma posiadała ubezpieczenie swojego majątku w towarzystwie ubezpieczeń „X”. Typowe ubezpieczenie mienia od ognia i innych zdarzeń losowych z uwzględnieniem standardowych ryzyk żywiołowych i zalań. Polisa została rozszerzona o szkody powstałe wskutek dewastacji, przepięcia oraz aktów terrorystycznych. Majątek firmy do jeden budynek biurowy, wyposażenie, maszyny, urządzenia, budowle (głównie ogrodzenie oraz infrastruktura sieciowa), gotówka oraz sprzęt komputerowy.
W wyniku włączenia i wyłączenia prądu uszkodzony został jeden z włączonych akurat telewizorów LCD. Telewizor znajdował się w gabinecie prezesa. Wezwany serwis stwierdził zniszczenie odbiornika w wyniku przepięcia w sieci. Koszt naprawy nieopłacalny, sprzęt należy wymienić. Poszkodowany zgłosił szkodę, przekazał opinie serwisu oraz kopie faktury za kupiony telewizor. Niestety w odpowiedzi otrzymał odmowę wypłaty odszkodowania.
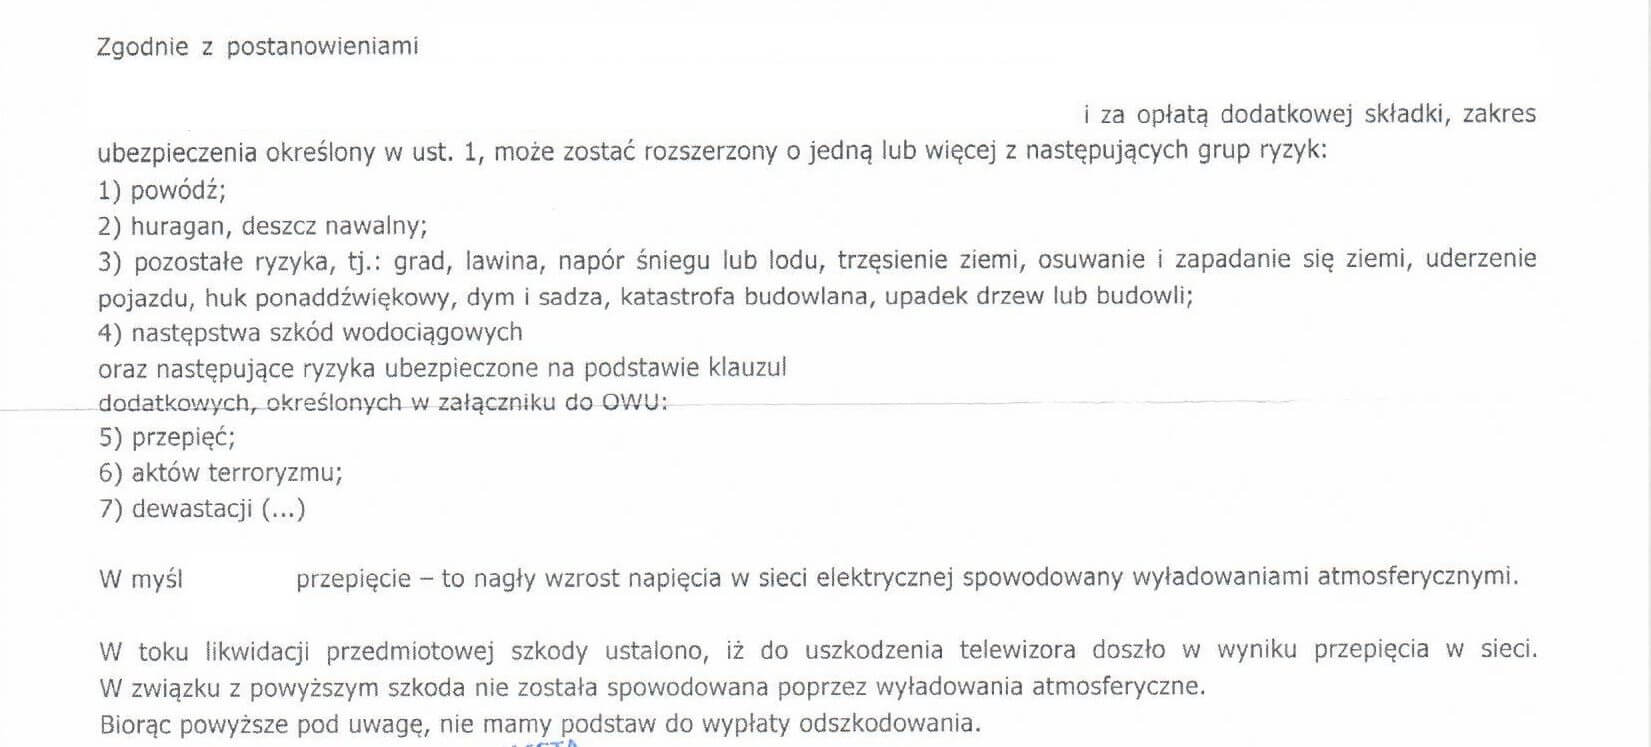
Sprawdziliśmy Ogólne Warunki Ubezpieczenia tego konkretnego Ubezpieczyciela. Zgodnie z zapisami OWU odpowiedzialności cywilnej osób fizycznych oraz małych i średnich przedsiębiorstw Ubezpieczyciela „X” definicja przepięcia obejmuje jedynie szkody wyrządzone w skutek wzrostu napięcia w sieci spowodowanego wyładowywaniami atmosferycznymi. Rzeczoznawca podczas oględzin otrzymał informacje, iż wzrost napięcia był spowodowany działaniami firmy energetycznej lub po prostu opinia serwisu obejmowała jedynie adnotacje o wzroście napięcia bez podania przyczyny. Taką informacje wpisał do protokołu. Protokół został podpisany przez poszkodowanego, który nieświadomie wydał na siebie „wyrok”. Likwidator, który otrzymuje taką dokumentacje szkodową, a jednocześnie musi stosować zapisy warunków ubezpieczenia musiał wydać decyzje odmowną.
[do_widget tekst] Możliwości i zalecenia na przyszłość:
W przypadku takich zapisów ogólnych warunków ubezpieczenia to po stronie Ubezpieczonego pozostaje konieczność udowodnienia, iż do wzrostu napięcia w sieci doszło w wyniku wyładowań atmosferycznych. Jeśli takowych nie było, jest to sytuacja niemożliwa do udowodnienia. Oczywiście zaprzyjaźniony serwis mógłby tego typu opinie wystawić. Dociekliwy likwidator może zbadań pogodę na dzień wystąpienia szkody i sprawdzić czy takie zjawisko atmosferyczne miało miejsce. Warto jednak wiedzieć, iż nie przy każdej szkodzie likwidator działa tak dociekliwie 🙂
Przy odnawianiu polisy Ubezpieczony (albo jego Broker) powinni zwrócić uwagę na definicje przepięcia w warunkach ubezpieczenia. Zakres ubezpieczenia powinien zostać rozszerzony o szkody wynikłe z przepięcia powstałego w wyniku jakiejkolwiek przyczyny. Sugerujemy zastosowanie poniższej klauzuli:
Klauzula przepięciowa Na podstawie niniejszej klauzuli zakres ubezpieczenia rozszerza się o szkody powstałe w wyniku przepięcia, za które uważa się powstałe z jakiejkolwiek przyczyny krótkotrwałe wzrosty napięcia przekraczające maksymalne dopuszczalne napięcie robocze w sieci i/lub instalacji zasilającej, teleinformatycznej lub instalacji antenowej, powodujące uszkodzenie bądź zniszczenie przedmiotu ubezpieczenia.

Konrad Gawron
Broker ubezpieczeniowy · doradca ds. ryzyka · rzeczoznawca majątkowy · specjalista w zakresie wycen maszyn, urządzeń i pojazdów
KG Broker Sp. z o.o. to broker ubezpieczeniowy z zezwoleniem KNF nr 2631/21. Prowadzi go Konrad Gawron, broker z egzaminem państwowym zdanym w 2009 r. Działamy w imieniu klienta, nie ubezpieczyciela: porównujemy oferty kilku towarzystw, negocjujemy warunki i pomagamy przy szkodach w całej Polsce.
- Zezwolenie KNFnr 2631/21 ↗︎
- Egzamin brokerskizdany w 2009 r.
- Doświadczenie15 lat w ryzyku firm