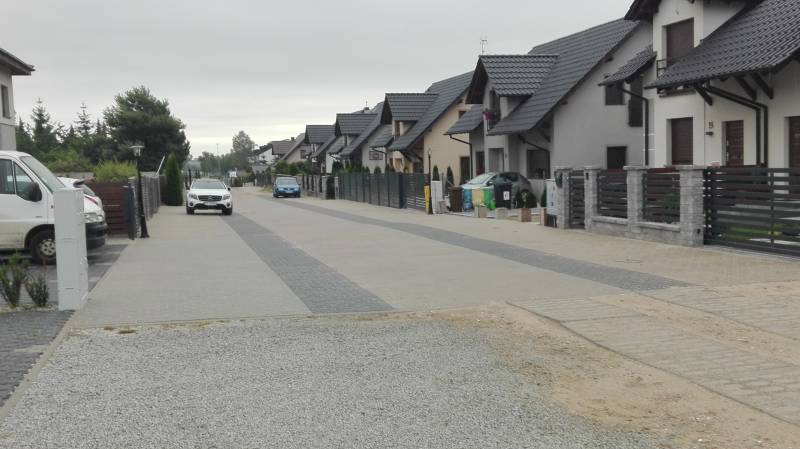
Od kilku dobrych lat wraz z rozwojem inwestycji deweloperskich w polskich aglomeracjach na rynku dostępne są budynki w zabudowie szeregowej oraz bliźniaczej, które prawnie są lokalami tzn. w księgach wieczystych rodzaj nieruchomości został określony jako lokal mieszkalny. Różnią się tym od nieruchomości w zabudowie szeregowej iż nie mają własnej wyodrębnionej geodezyjnie działki gruntu, a jedynie udział w nieruchomości wspólnej z prawem do wyłącznego korzystania np. ogrodu i podjazdu.
Jak ubezpieczyć lokal, który technicznie jest domem w zabudowie szeregowej lub bliźniaczej?
W związku z tym nie możemy ich ubezpieczać jako domu, ponieważ prawnie są lokalami. Nie powinniśmy ubezpieczać ich również jako zwykłe lokale mieszkalne, gdyż definicja takiego lokalu nie obejmuje wszystkich elementów naszego obiektu. W przypadku ubezpieczenia na szeregu jak zwykłego lokalu mieszkalnego pomimo niższej ceny taka polisa nie obejmie ochroną ubezpieczeniową elementów zewnętrznych budynku takich jak: dach, elewacja, rynny, instalacje zewnętrzne, balkony czy tarasy. Stąd jedynym rozwiązaniem jest wprowadzenie klauzuli / zmiany w definicji na lokal jako segment szeregowy. W takim wypadku zachowamy definicje prawną naszej nieruchomości jako lokalu i uzyskami ochroną dla obiektu jak budynku mieszkalnego.
Pamiętajmy aby suma ubezpieczenia obejmowała mury i dach Twojego domu wraz ze wszystkim instalacjami oraz wykończeniem stałym w postaci ścian, podłóg, stałej zabudowy i białego montażu. Do polisy dodajemy również wyposażenie (telewizory, ekspresy do kawy, kanapy, łóżka i inne przenośne elementy mienia). Warto również włączyć do ochrony ogrodzenie, które może zostać zniszczone wskutek silnego wiatru lub dewastacji. Ważnym elementem naszego zabezpieczenia jest OC w życiu prywatnym za szkody wyrządzone osobom trzecim (np. w związku z brakiem odśnieżenie chodnika, szkody związane z jazdą na rowerze czy wybicie okna sąsiadowi przez nasze dziecko).
Zakres ubezpieczenia lokalu będącego segmentem
Ubezpieczenie Twojego domu lub mieszkania powinno obejmować co najmniej szereg zdarzeń, a są to przede wszystkim pożar, silny wiatr, powódź, deszcz, grad, uderzenie pioruna, zalania, awarii instalacji, pęknięcia rury lub wężyka, czy uszkodzenie mienia zewnętrznego, szkody w elementach instalacji fotowoltaicznych czy grzewczych (np. pompy ciepła), Wandalizm – zniszczenie przez nieznanych sprawców elewacji budynku, ogrodzenia, instalacji, okien itd. Kradzież z włamaniem do budynku – np. kradzież elektryki, pieca, materiałów do zamontowania itp. Nie zapominajmy również o ubezpieczeniu szyb od stłuczenia, co prawa szkody w oknach zdarzają się rzadko ale już pękniecia płyt indukcyjnych czy szyb prysznicowych są bardzo częste.

Konrad Gawron
Broker ubezpieczeniowy · doradca ds. ryzyka · rzeczoznawca majątkowy · specjalista w zakresie wycen maszyn, urządzeń i pojazdów
KG Broker Sp. z o.o. to broker ubezpieczeniowy z zezwoleniem KNF nr 2631/21. Prowadzi go Konrad Gawron, broker z egzaminem państwowym zdanym w 2009 r. Działamy w imieniu klienta, nie ubezpieczyciela: porównujemy oferty kilku towarzystw, negocjujemy warunki i pomagamy przy szkodach w całej Polsce.
- Zezwolenie KNFnr 2631/21 ↗︎
- Egzamin brokerskizdany w 2009 r.
- Doświadczenie15 lat w ryzyku firm