Nieruchomość
Podstawa każdej polisy: mury lokalu wraz z instalacjami i stałym wykończeniem.
Ważne jest prawidłowe określenie wartości nieruchomości i sposobu jej użytkowania. Przy kredycie polisę na mury można scedować na bank.

Ochrona nieruchomości, wyposażenia i odpowiedzialności właściciela — dla najmu krótkoterminowego, długoterminowego oraz portfeli apartamentów.
Nie zaczynamy od ceny polisy. Sprawdzamy, jak wynajmujesz nieruchomość, co znajduje się w apartamencie i jakie szkody mogą zatrzymać przychód z najmu.
Dlatego ubezpieczenie trzeba ułożyć wokół tego, jak lokal pracuje: kto w nim mieszka, co jest w środku i co się stanie z przychodem, gdy dojdzie do szkody.
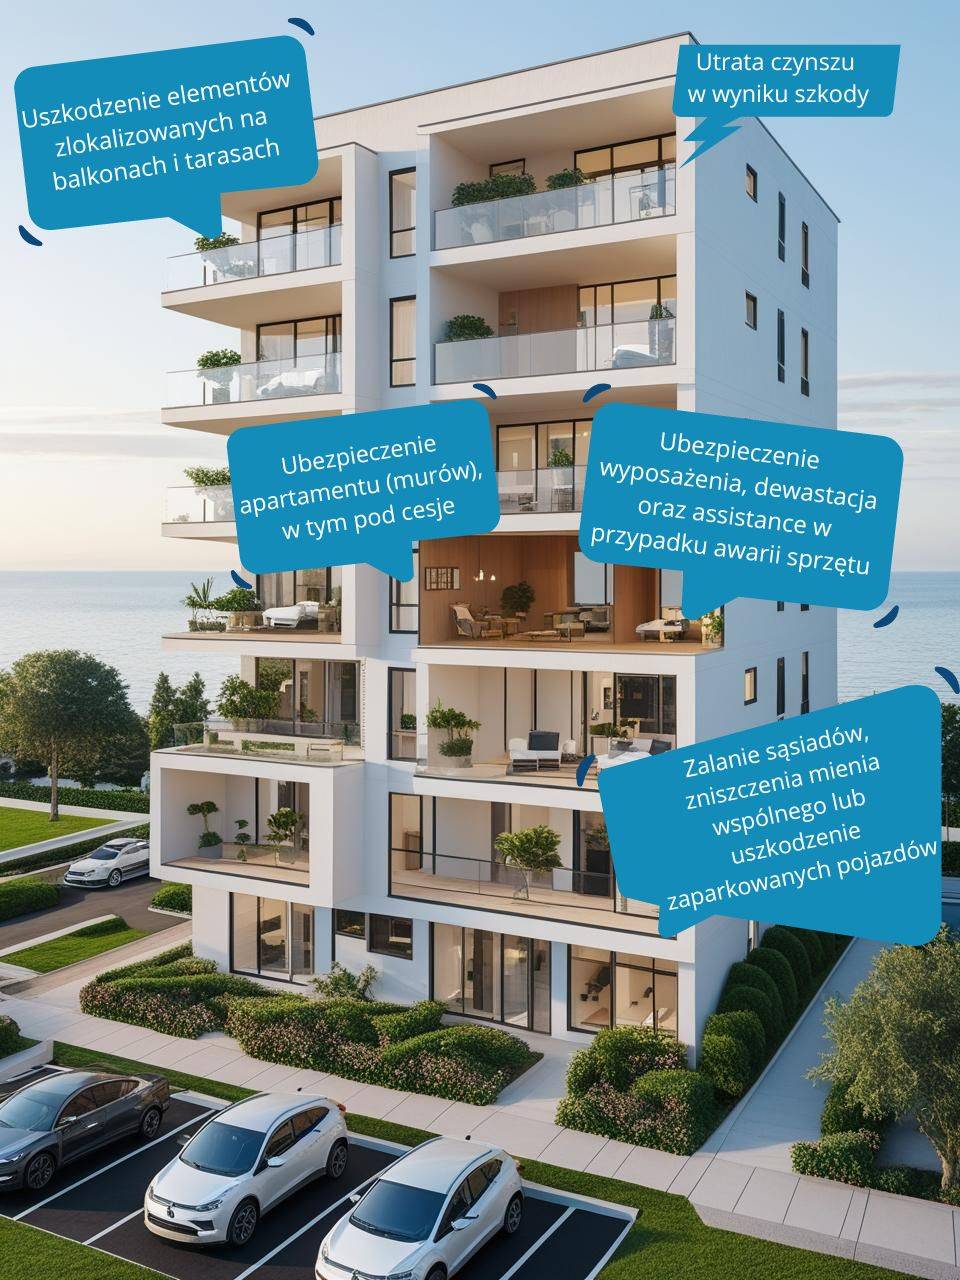
Przykładowe zdarzenia, które analizujemy. Żadne z nich nie jest automatycznie objęte każdą polisą — zakres zależy od OWU, wariantu, klauzul, wyłączeń, limitów i od tego, jak lokal jest użytkowany.
W kilka minut wyjaśniamy, na co zwrócić uwagę przy ubezpieczeniu apartamentu wynajmowanego krótko- lub długoterminowo.
Film odtwarza się dopiero po kliknięciu (YouTube w trybie ograniczonej prywatności).
To nie jest gotowy pakiet identyczny dla każdego. Moduły dobieramy do lokalu, sposobu wynajmu i skali — jeden apartament potrzebuje czegoś innego niż portfel kilkudziesięciu lokali.
Podstawa każdej polisy: mury lokalu wraz z instalacjami i stałym wykończeniem.
Ważne jest prawidłowe określenie wartości nieruchomości i sposobu jej użytkowania. Przy kredycie polisę na mury można scedować na bank.
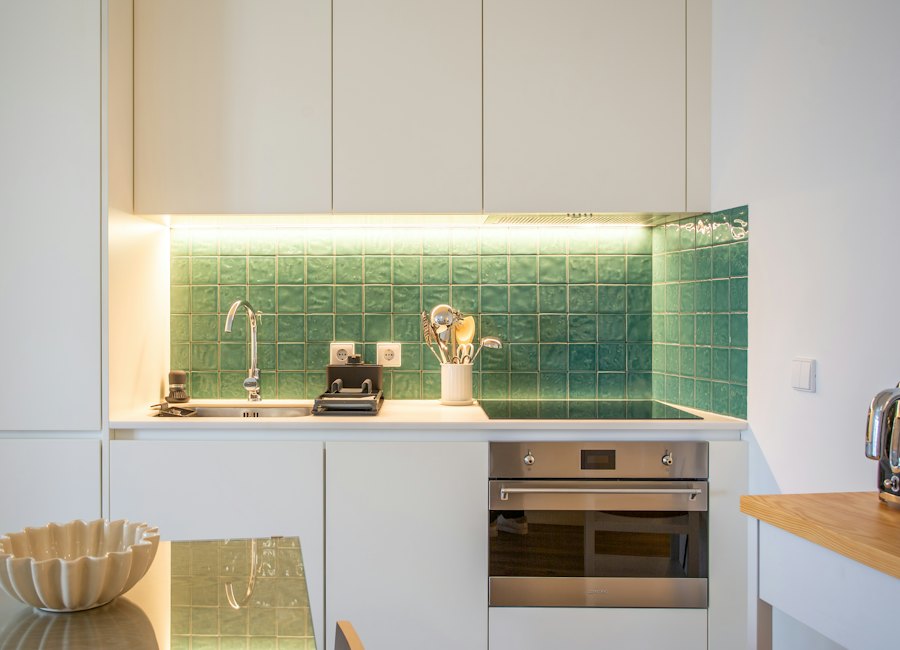
W apartamencie inwestycyjnym ruchomości właściciela często mają dużą wartość: meble, RTV, AGD, wyposażenie kuchni, dekoracje.
Nieruchomość to to, co zostaje po wyprowadzce. Wyposażenie to to, co można wynieść. To dwie osobne sumy ubezpieczenia.
Zamiast listy nazwanych zdarzeń (pożar, zalanie, kradzież…) chronione jest wszystko, czego umowa wprost nie wyłącza. To zakres, który rekomendujemy właścicielom apartamentów — rozszerzony o ubezpieczenie szyb.
To najczęstsza obawa właścicieli. Na rynku są polisy, które obejmują dewastację lokalu i wyposażenia przez najemców lub gości — mamy do nich dostęp, także przy najmie krótkoterminowym. Ich zakres bardzo różni się jednak między ubezpieczycielami, dlatego tu analiza OWU ma największe znaczenie.
Odpowiedzialność wobec osób trzecich, gdy to właściciel odpowiada za szkodę — np. zalanie lokalu poniżej z powodu awarii instalacji, szkoda związana z elementem należącym do właściciela, zniszczenie mienia wspólnego lub zaparkowanego samochodu.
Odpowiedzialność właściciela nie jest automatyczna w każdym przypadku. Sugerowana minimalna suma gwarancyjna: 500 000 zł.
Mamy dostęp do rozwiązań, które chronią przychód z najmu w okresie, gdy po ubezpieczonej szkodzie lokalu nie da się wynajmować.
To nie to samo co najemca, który przestaje płacić. Standardowa polisa mieszkaniowa nie pokrywa braku zapłaty czynszu — utrata przychodu dotyczy sytuacji po ubezpieczonej szkodzie w lokalu.
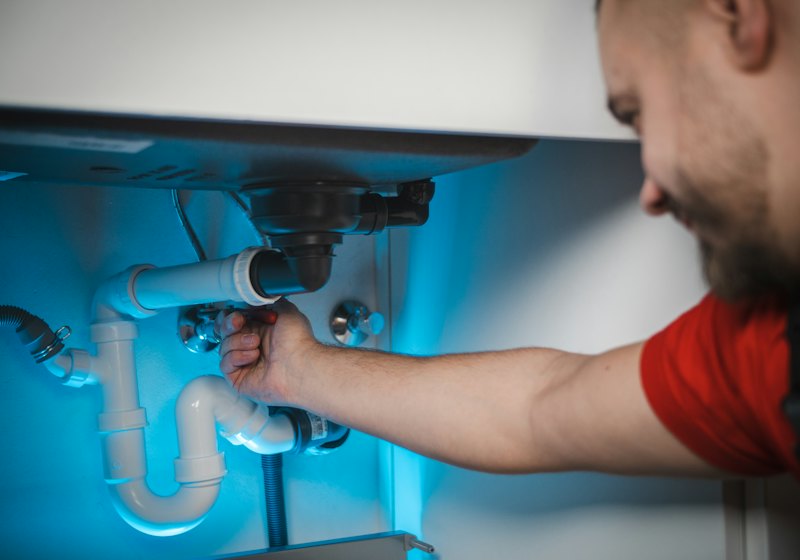
Pomoc w nagłej sytuacji, gdy właściciel nie jest na miejscu: hydraulik, elektryk, ślusarz, a w części wariantów także interwencja przy awarii sprzętu w apartamencie. Zakres usług i limity zależą od wariantu.
W lokalu na wynajem klucze i kody przechodzą przez wiele rąk, a najemcy i goście nie zawsze zamykają go tak, jak wymagają typowe warunki kradzieży z włamaniem. Dlatego w programie stosujemy klauzule:
Zakres ochrony i dostępność rozszerzeń nie są identyczne dla obu modeli. Sposób wykorzystywania lokalu trzeba prawidłowo zgłosić ubezpieczycielowi.
 Krótkoterminowy
Airbnb wskazuje, że AirCover dla gospodarzy nie zastępuje własnego ubezpieczenia. Ubezpieczenie OC partnera Booking.com obejmuje odpowiedzialność wobec osób trzecich tylko przy rezerwacjach z Booking.com i nie obejmuje szkód w obiekcie i wyposażeniu partnera. Stan na październik 2026.
 Długoterminowy
Również tutaj ubezpieczyciel musi wiedzieć, że lokal jest wynajmowany — polisa „dla właściciela, który tam mieszka” może nie zadziałać tak, jak zakładasz.
Program obejmuje także lokale użytkowe na wynajem. Ryzyko wygląda tu inaczej: najemca prowadzi w lokalu działalność, często go adaptuje, a lokal bywa otwarty dla klientów.
Biura i gabinety. Znaczenie ma podział: co należy do właściciela, a co do najemcy — sprzęt, meble, wykończenie wykonane przez najemcę.
Witryny i szyby, ruch klientów, towar najemcy. Ważne są OC właściciela wobec osób odwiedzających lokal oraz ubezpieczenie szyb.
Salony, gabinety, punkty usługowe. Dochodzą instalacje i adaptacje pod konkretną działalność oraz większe ryzyko szkód wodnych.
Standardowa polisa mieszkaniowa bywa wystarczająca — zależy od lokalu i sposobu wynajmu. Różnica polega na tym, o co trzeba zapytać, zanim się ją wybierze.
| Pytanie | Mieszkanie na własne potrzeby | Nieruchomość generująca przychód |
|---|---|---|
| Czy lokal jest wynajmowany? Jak i komu? | nie dotyczy | najem krótko- lub długoterminowy, goście lub stały najemca |
| Jak często zmieniają się użytkownicy? | mieszka właściciel i rodzina | od jednego najemcy na lata po gości co kilka dni |
| Co jest w środku i kto za to odpowiada? | rzeczy domowników | wyposażenie właściciela używane przez obce osoby |
| Co, jeśli lokal wypadnie z wynajmu? | koszt remontu | remont plus utracony przychód z najmu |
| Jeden lokal czy portfel? | jeden lokal | czasem kilkanaście lub kilkadziesiąt lokali do uporządkowania |
Zamiast zarządzać każdą polisą osobno, przeanalizujmy cały portfel.
Nie zawsze da się objąć wszystkie lokale jedną polisą — zależy to od rynku, ryzyka i konstrukcji programu. Zawsze da się natomiast uporządkować zakresy i terminy.
Porozmawiajmy o ubezpieczeniu portfela →Zaznacz pytania, na które znasz odpowiedź i jest ona potwierdzona w polisie. Pozostałe warto sprawdzić przed szkodą, a nie po niej.
Scenariusze są hipotetyczne i poglądowe — nie opisują szkód naszych klientów. Ostatecznie decydują warunki polisy.
Szkoda w lokalu oraz w mieszkaniu poniżej.
Po krótkim pobycie właściciel odkrywa poważne uszkodzenia wyposażenia.
Po pożarze apartament wymaga remontu i przez jakiś czas nie można go wynajmować.
Zdarzenie związane z apartamentem powoduje szkodę w mieniu osoby trzeciej.
Polisy zawierane w różnych terminach i na różnych warunkach.
Broker działa na podstawie Twojego pełnomocnictwa. Wynagrodzenie wypłaca ubezpieczyciel, z którego oferty zdecydujesz się skorzystać.

Broker ubezpieczeniowy · doradca ds. ryzyka · rzeczoznawca majątkowy · specjalista w zakresie wycen maszyn, urządzeń i pojazdów
KG Broker Sp. z o.o. to broker ubezpieczeniowy z zezwoleniem KNF nr 2631/21. Prowadzi go Konrad Gawron, broker z egzaminem państwowym zdanym w 2009 r. Działamy w imieniu klienta, nie ubezpieczyciela: porównujemy oferty kilku towarzystw, negocjujemy warunki i pomagamy przy szkodach w całej Polsce.
Przy tym ubezpieczeniu: Przy apartamentach na wynajem sprawdzam, czy polisa pasuje do modelu najmu – krótko- czy długoterminowego – bo od tego zależy zakres ochrony mienia i OC.
Zgłosić ubezpieczycielowi, że lokal jest wynajmowany i w jaki sposób (krótko- czy długoterminowo), a następnie ubezpieczyć osobno nieruchomość (mury, instalacje, stałe elementy) i wyposażenie należące do właściciela, najlepiej w formule wszystkich ryzyk. Do tego OC właściciela oraz — w zależności od potrzeb — ochrona szkód wyrządzonych przez najemców, utraty czynszu po szkodzie i assistance. Zakres zależy od OWU, wariantu i uzgodnionych klauzul.
Tak. Sposób użytkowania lokalu ma wpływ na ocenę ryzyka, a wiele polis mieszkaniowych zakłada, że w lokalu mieszka właściciel lub jego rodzina. Jeśli najem nie został zgłoszony albo zgłoszono inny jego rodzaj, ubezpieczyciel może ograniczyć lub odmówić wypłaty — zależnie od OWU. Dotyczy to również zmiany z najmu długoterminowego na krótkoterminowy.
Tak, ale nie każda polisa mieszkaniowa to dopuszcza. Przy najmie krótkoterminowym częściej zmieniają się użytkownicy lokalu, a apartament jest zwykle w pełni wyposażony, dlatego ubezpieczyciele oceniają to ryzyko inaczej niż zwykłe mieszkanie. Trzeba wybrać produkt, który wprost przewiduje taki sposób wynajmu.
Może — jeżeli polisa zawiera rozszerzenie o szkody wyrządzone przez najemców, dewastację lub wandalizm. Mamy dostęp do takich rozwiązań, także dla najmu krótkoterminowego, ale ich zakres, limity, udziały własne i wyłączenia różnią się między ubezpieczycielami. Szczególnie dokładnie trzeba sprawdzić szkody umyślne i kradzież przez najemcę, które często są ograniczone albo wyłączone.
Tylko wtedy, gdy wyposażenie jest ubezpieczone z odpowiednią sumą, a polisa obejmuje szkody wyrządzone przez gości lub dewastację w zakresie pasującym do najmu krótkoterminowego. Zwykłe zużycie, drobne uszkodzenia poniżej udziału własnego i szkody wyłączone w OWU nie zostaną pokryte. Programy platform rezerwacyjnych nie zawsze to obejmują — np. ubezpieczenie OC partnera Booking.com nie obejmuje szkód w obiekcie i wyposażeniu partnera.
Tak — o ile polisa dopuszcza najem krótkoterminowy, a ubezpieczyciel wie o takim sposobie wynajmu. Programy ochronne platform nie zastępują własnego ubezpieczenia: Airbnb wskazuje, że AirCover dla gospodarzy nie jest substytutem własnego ubezpieczenia, a ubezpieczenie OC partnera Booking.com obejmuje odpowiedzialność wobec osób trzecich tylko przy rezerwacjach z Booking.com i nie obejmuje szkód w obiekcie i wyposażeniu partnera (stan na październik 2026).
Może, jeśli to właściciel odpowiada za szkodę — np. gdy przyczyną jest awaria instalacji w jego lokalu — i jeśli OC obejmuje szkody związane z posiadaniem wynajmowanej nieruchomości. Gdy zalanie spowodował najemca, znaczenie ma, czy polisa obejmuje szkody wyrządzone przez lokatora. Odpowiedzialność właściciela nie jest automatyczna w każdym przypadku. Sugerujemy sumę gwarancyjną co najmniej 500 000 zł.
Tak, w części programów dla wynajmowanych lokali jest ochrona utraconego czynszu lub przychodu z najmu w okresie, gdy po ubezpieczonej szkodzie, np. pożarze lub zalaniu, lokalu nie da się wynajmować. To nie jest ochrona przed najemcą, który po prostu przestaje płacić — standardowa polisa mieszkaniowa nie pokrywa braku zapłaty czynszu. Okres i limit odszkodowania określa umowa.
Najpierw zebrać wykaz lokali: adresy, wartości, sposób wynajmu, wyposażenie i obecne polisy z terminami. Na tej podstawie można ujednolicić zakresy i sumy, uporządkować terminy odnowień i sprawdzić, czy da się objąć lokale wspólnym programem. Nie zawsze jest możliwa jedna polisa na wszystkie lokale — zależy to od rynku, ryzyka i konstrukcji programu.
Często tak. Przy najmie krótkoterminowym ubezpieczyciele biorą pod uwagę częstą rotację gości, pełne wyposażenie i charakter zbliżony do usług noclegowych; przy najmie długoterminowym — stałego najemcę i długotrwałe użytkowanie. Zakres ochrony i dostępność rozszerzeń nie muszą być identyczne dla obu modeli, dlatego sposób wynajmu trzeba prawidłowo zgłosić.
Tak. Właściciel lokalu użytkowego ubezpiecza mury, instalacje i stałe elementy, swoje wyposażenie oraz OC — także wobec klientów najemcy i osób trzecich. Przy takim lokalu trzeba ustalić rodzaj działalności najemcy, kto ubezpiecza nakłady i adaptacje wykonane przez najemcę, szyby i witryny, utratę czynszu po szkodzie oraz obowiązki ubezpieczeniowe wynikające z umowy najmu.
Zazwyczaj: nieruchomość (mury, instalacje, stałe elementy, wykończenie, także elementy na balkonach i tarasach), wyposażenie właściciela, OC właściciela z odpowiednią sumą gwarancyjną oraz — zależnie od sposobu wynajmu — dewastację przez najemców lub gości, OC za lokatora, utratę czynszu po szkodzie, assistance oraz klauzule dotyczące zabezpieczeń przeciwkradzieżowych. Przy kredycie polisę na mury można scedować na bank. Ostateczny zakres zależy od OWU i uzgodnionych klauzul.