


CAR / EAR
Budowa, montaż, testy i rozruch, w tym uszkodzenia modułów i błędy montażowe.
Szczegóły ↓
CAR/EAR i rozruch, mienie od wszystkich ryzyk, pożar i dekontaminacja, awaria falowników i transformatorów, utrata zysku oraz OC z ryzykami środowiskowymi — program dla całego projektu.
Duży magazyn to wysoka koncentracja wartości w kilku kontenerach. O dostępności ochrony często decyduje już projekt: odległości, wydzielenia, detekcja i gaszenie. Dlatego rozmowę z ubezpieczycielem warto zacząć przed zamknięciem koncepcji.
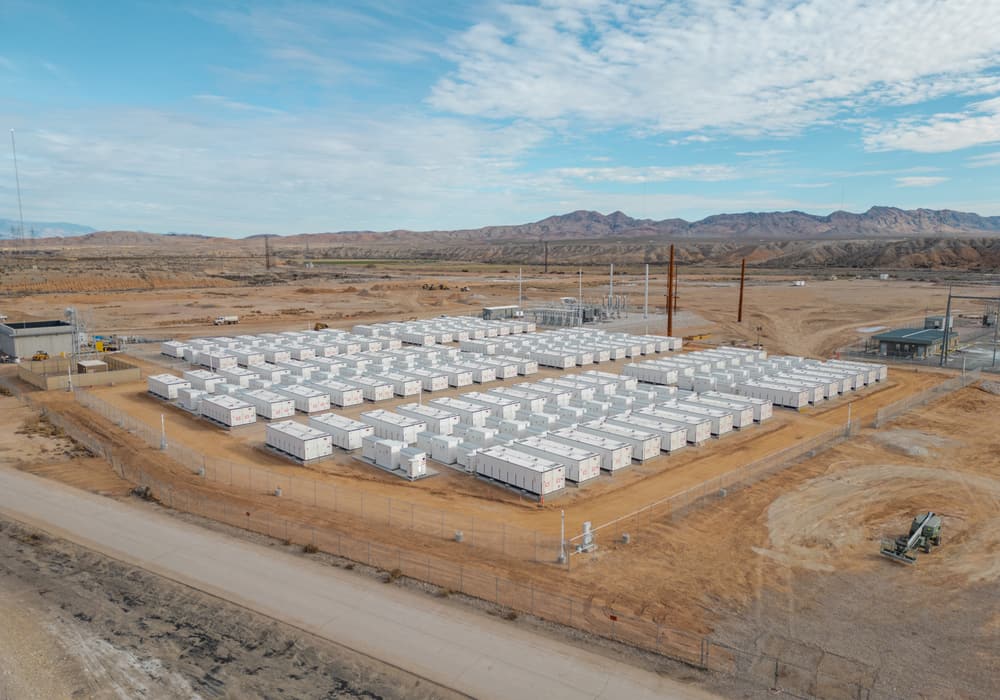
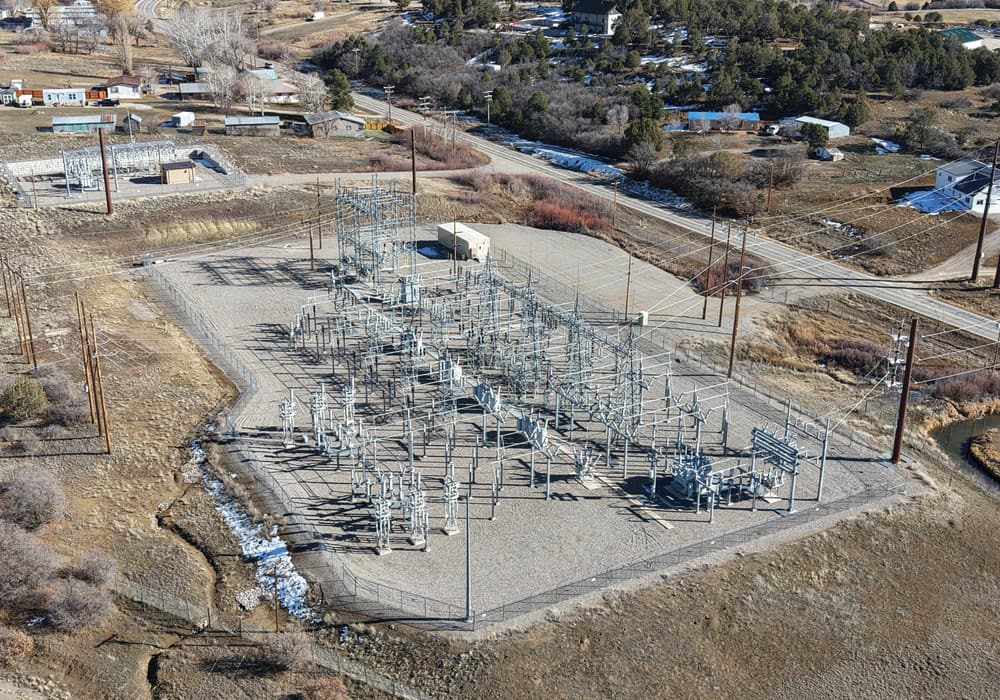
Inaczej ocenia się samodzielny magazyn sieciowy, inaczej baterie przy farmie, a jeszcze inaczej instalację w zakładzie produkcyjnym. Liczą się technologia, układ kontenerów, otoczenie i źródła przychodu.
samodzielny obiekt, spółka projektowa, kredyt
wspólna infrastruktura, jeden lub dwa programy
autokonsumpcja, ciągłość, sąsiedztwo hal
arbitraż, kontrakty, zmienne przychody
CAR/EAR, OC, gwarancje, odpowiedzialność za produkt
przegląd programu, cesje, wymogi umowy
Strona dotyczy instalacji komercyjnych i przemysłowych. Małe magazyny przy domu ubezpiecza się inaczej: zobacz ubezpieczenie fotowoltaiki →
Brak ciągłości między fazą inwestycyjną a eksploatacyjną to jedna z najczęstszych luk w projektach magazynów energii. Jej skutki widać zwykle dopiero przy pierwszym poważnym zdarzeniu technicznym.
| Etap | Główne ubezpieczenia | Na co patrzymy |
|---|---|---|
| Projekt | konsultacja z ubezpieczycielem, założenia programu | układ kontenerów, odległości, chemia ogniw, gaszenie, woda pożarowa, wymagania banku |
| Transport | Cargo; opóźnienie uruchomienia po szkodzie w transporcie | baterie, transformatory, rozładunek, składowanie przed montażem |
| Budowa i montaż | CAR/EAR; OC; opóźnienie uruchomienia (ALOP/DSU) | uszkodzenia modułów, błędy montażowe i integracji, ochrona baterii na placu |
| Testy i rozruch | CAR/EAR z okresem testów lub uzgodniona polisa eksploatacyjna | odbiory, pierwsze cykle pracy, moment przejścia ryzyka, gotowość systemów ppoż. |
| Eksploatacja | Mienie All Risks; awaria maszyn (MB); utrata zysku (BI, MLOP); OC i środowisko | serwis, BMS, umowy, przychody, zmiany oprogramowania |
| Rozbudowa i wymiana baterii | CAR/EAR; mienie istniejące; zmiana sum | nowe kontenery obok pracujących, inna chemia, aktualizacja układu |
Tak wygląda szeroki program dla instalacji komercyjnej. Dostępność i limity zależą od ubezpieczyciela, technologii, skali, układu i zabezpieczeń.
Budowa, montaż, testy i rozruch, w tym uszkodzenia modułów i błędy montażowe.
Szczegóły ↓Dostawy baterii i transformatorów oraz skutki opóźnionego startu po szkodzie (ALOP/DSU).
Szczegóły ↓Moduły, BMS, falowniki, transformatory, rozdzielnie, chłodzenie, gaszenie, kontenery, sterowanie.
Szczegóły ↓Ucieczka termiczna, efekt kaskadowy i wybuch gazów. Liczą się definicje i podlimity.
Szczegóły ↓Szkody od środków gaśniczych, oczyszczanie, usunięcie i utylizacja uszkodzonych baterii.
Szczegóły ↓Nagłe uszkodzenia falowników, transformatorów, BMS i automatyki, niewynikające ze zdarzeń losowych.
Szczegóły ↓Utracone przychody z arbitrażu, usług systemowych i kontraktów po szkodzie w mieniu lub awarii.
Szczegóły ↓Roszczenia osób trzecich: pożar, toksyczne gazy, ewakuacja, szkody w sąsiedniej infrastrukturze.
Szczegóły ↓Skażona woda gaśnicza, gleba i wody, działania naprawcze nakazane decyzją administracyjną.
Szczegóły ↓Wady fabryczne, niekompatybilność systemów, regres do producenta i gwarancje wydajności.
Szczegóły ↓Zdalny nadzór i oprogramowanie bywają poza polisą mienia. Często wymagają osobnej ochrony.
Szczegóły ↓Cesje, przegląd programu dla finansującego oraz OC członków zarządu spółki projektowej.
Szczegóły ↓Jesteś na etapie koncepcji? To najlepszy moment. Opisz projekt, a my sprawdzimy założenia z rynkiem, zanim trudno będzie je zmienić.
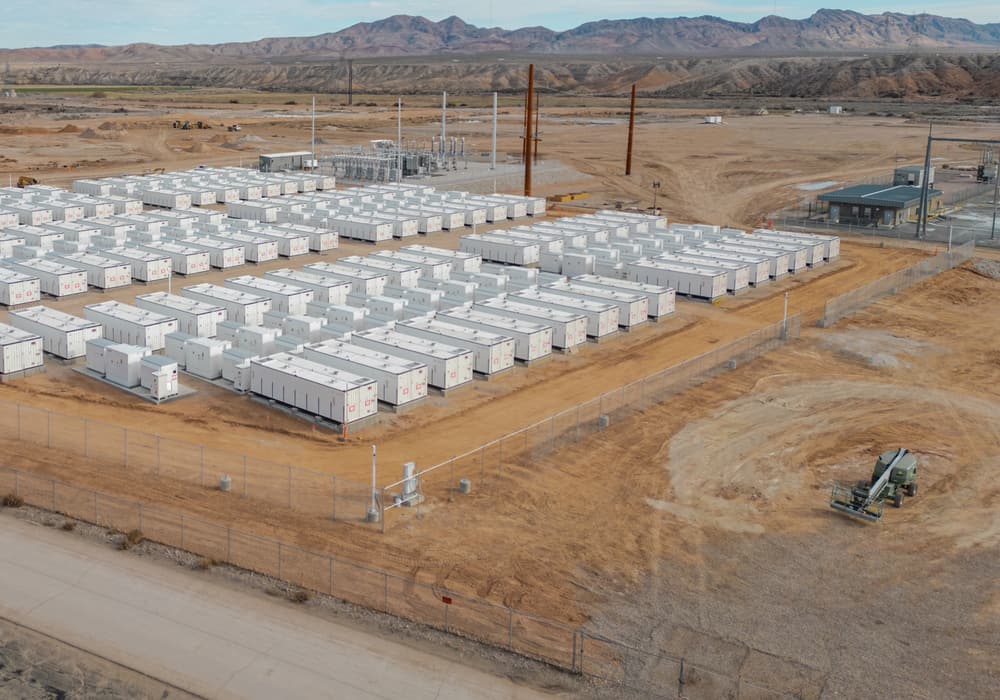
Sprawdź mój projekt →Na etapie realizacji potrzebne jest ubezpieczenie budowy i montażu wraz z okresem testów i rozruchu. Pożary zdarzały się też przed oddaniem magazynu do użytku, dlatego baterie trzeba chronić od pierwszego dnia na placu.
Więcej o ubezpieczeniu robót: program dla inwestorów i wykonawców → · gwarancje ubezpieczeniowe →
To reakcja łańcuchowa: przegrzane ogniwo wydziela ciepło i palne gazy, a te uszkadzają sąsiednie ogniwa. Dlatego ubezpieczyciel patrzy przede wszystkim na to, czy zdarzenie zatrzyma się w jednym kontenerze.
| Zdarzenie | Co się stało | Wniosek dla programu |
|---|---|---|
| Czajków (Wielkopolska), 2026 | Pożar kontenerowego magazynu 2 MW, ewakuacja 65 osób, alert RCB. Relacje z maja 2026 r. nie podawały przyczyny. | OC, ewakuacja, plan działań ze strażą |
| Moss Landing (USA), 2025 | Instalacja 300 MW/1200 MWh, pożar przeszedł między modułami, ewakuacja okolicy. | koncentracja wartości, otoczenie, emisje |
| Australia, 2021 | Pożar w czasie prób, przejście na sąsiedni układ, opanowanie po trzech dniach. | szkoda w testach, CAR/EAR, odległości |
| Korea Południowa, 2017–2019 | 23 pożary i nakaz wyłączenia około 35% instalacji. | przestój bez szkody, decyzje organów, wady serii |
Dane z publikacji branżowych i materiałów ubezpieczycieli. Przykłady pokazują skalę ryzyka, ale nie oznaczają, że technologia jest z definicji niebezpieczna.
Polisa najczęściej ma formułę „all risks”, ale rzeczywisty zakres zależy od zapisów. Kluczowe są pożar, wybuch, skutki akcji gaśniczej i szkody wtórne. Suma powinna obejmować też transport, montaż, testy i ponowne uruchomienie.
| Zdarzenie | Możliwy skutek | Zwykle właściwy zakres | Na co patrzymy |
|---|---|---|---|
| Pożar lub wybuch kontenera | szkoda całkowita jednostki, przestój, ryzyko dla sąsiednich | Mienie, utrata zysku, OC | podlimity, odległości, gaszenie, uprzątnięcie |
| Awaria falownika lub transformatora | przestój, długi czas dostawy | Awaria (MB), MLOP | gwarancja, wiek, części, serwis |
| Przepięcie, zwarcie, piorun | uszkodzenie elektroniki, BMS i modułów | Mienie lub awaria | zabezpieczenia elektryczne, ochrona odgromowa |
| Błąd integracji BMS, EMS, PMS | praca poza parametrami, pożar lub uszkodzenie | Mienie, awaria — zależnie od warunków | wady i błędy, zmiany oprogramowania, odbiory |
| Wada fabryczna ogniw | pożar, wycofanie lub wymiana modułów | Gwarancja, mienie — zależnie od warunków | część wadliwa a skutki, seria, regres |
| Awaria chłodzenia | przegrzanie, ograniczenie mocy, uszkodzenia | Awaria, mienie | alarmy, procedury, utrata pojemności a szkoda |
| Powódź, huragan, grad | zalanie kontenerów, kondensacja, uszkodzenia | Mienie, utrata zysku | lokalizacja, posadowienie, limity |
| Kradzież, wandalizm | kable, moduły, kontrola dostępu | Mienie | ogrodzenie, CCTV, nadzór, warunki polisy |
Tabela ma charakter poglądowy. O odpowiedzialności w konkretnej szkodzie decydują okoliczności oraz treść umowy i OWU.
Szkody elektryczne, przepięcia, zwarcia i uszkodzenia mechaniczne zdarzają się znacznie częściej niż katastrofy. Ubezpieczenie awarii obejmuje nagłe uszkodzenia falowników, transformatorów, BMS i automatyki, które nie wynikają z klasycznych zdarzeń losowych.
Ubezpieczyciele traktują wiele ryzyk magazynów ostrożnie i ustalają własne zalecenia, które mogą iść dalej niż przepisy. W brokerskiej ankiecie wśród ubezpieczycieli z 2021 r. na pierwszym miejscu znalazły się zabezpieczenia ppoż., tuż za nimi odstępy między obudowami baterii.
| Obszar | Przykładowe zalecenie z rynku | Co sprawdzić w projekcie |
|---|---|---|
| Lokalizacja | poza budynkami, kontenery na otwartym terenie | strefy zalewowe, sąsiedztwo, dojazd |
| Odległość od budynku | min. 10 m, zalecane co najmniej 20 m | budynki i materiały palne, własne i sąsiada |
| Odległość między kontenerami | min. 6 m; dla mniejszych inwestycji możliwe 3 m | próg: do 30 MW i do 30 mln zł sumy ubezpieczenia |
| Strefa pożarowa | do 45 m², jeden poziom, do 10 MW | piętrowanie kontenerów może ograniczyć liczbę chętnych ubezpieczycieli |
| Transformator i przegrody | poza obiektem lub wydzielenie na co najmniej 120 minut | część bateryjna oddzielona od falowników i sterowania |
| Detekcja | certyfikowana sygnalizacja pożaru, wykrywanie ucieczki termicznej, gazów (np. wodoru) | czujniki powiązane z automatycznym odłączeniem |
| Gaszenie i woda | stałe urządzenia gaśnicze; woda zewnętrzna min. 20 l/s; osobna kanalizacja na wodę pożarową | zalecenia producenta, retencja, plan dla straży |
| Certyfikaty | CE i UL, np. UL 9540, UL 9540A, UL 1973; wyniki testów rozprzestrzeniania ognia | co i na jakim poziomie zbadano: moduł, szafa, kontener |
| Ochrona terenu | ogrodzenie, kontrola dostępu, CCTV z archiwizacją, patrole lub stały nadzór | warunki polisy i czas reakcji |
Zestawienie z opublikowanych materiałów ubezpieczycieli i brokerów. To punkty odniesienia, a nie warunki każdej polisy: ich zastosowanie zależy od ubezpieczyciela i analizy konkretnej inwestycji.
NMC jest zwykle oceniana jako wyższe ryzyko niż LFP. Liczą się też producent, testy i jakość wykonania.
Redundantny BMS, monitoring na bieżąco, rejestr alarmów, ochrona przed zmianą krytycznych parametrów.
Systemy aspiracyjne, czujniki wodoru i CO oraz automatyczne wstrzymanie ładowania i odłączenie obciążenia.
Wentylacja awaryjna i rozwiązania ograniczające skutki nagromadzenia gazów w kontenerze.
Współpraca ze strażą, punkty odcięcia, scenariusze i ilość wody. Plan warto opracować z rzeczoznawcą ds. ppoż.
Analiza zagrożeń, plan uruchomienia, niezależny odbiór instalacji, plan demontażu na koniec życia.
Kondensacja i osady pogarszają izolację w modułach. Znaczenie ma klimat lokalizacji i HVAC.
Ważna umowa serwisowa, eksploatacja według producenta, czas reakcji i możliwość lustracji ryzyka.
Jeśli magazyn zarabia, utrata zysku jest niezbędnym elementem programu. Okres odszkodowawczy powinien odpowiadać realnemu czasowi odbudowy lub wymiany uszkodzonych komponentów, który przy bateriach może być znacznie wydłużony.
Kary i utrata kontraktu po przestoju wymagają osobnego sprawdzenia. Często są poza standardową utratą zysku.
Pożary, emisje czy szkody w sąsiedniej infrastrukturze mogą prowadzić do roszczeń osób trzecich i nakazu działań naprawczych w drodze decyzji. Duży przedsiębiorca może odpowiadać na zasadzie ryzyka, dlatego magazynowanie energii trzeba zgłosić do ubezpieczenia jako działalność.
Nowe warunki techniczne dla magazynów nie weszły w życie, a limity z projektu rozporządzenia mogą się zmienić. Do końca 2026 r. mają też powstać branżowe wytyczne przeciwpożarowe dla instalacji wielkoskalowych.
Lista pokazuje typowe obszary sporu. Nie każdy zapis występuje w każdej polisie, dlatego porównujemy konkretne warunki, a nie nazwy produktów.
| Luka lub warunek | Co to oznacza w praktyce | Co robimy |
|---|---|---|
| Limit pojemności w produkcie OZE | Polisa do farm może przyjmować magazyn tylko do określonej pojemności, np. 250 kWh, i tylko razem z instalacją PV. | Dla większych instalacji szukamy indywidualnej oceny. |
| Utrata pojemności | Stopniowa degradacja to zużycie, a nie nagła szkoda. | Zestawiamy polisę z gwarancją wydajności producenta. |
| Wady fabryczne i seria | Wada może być objęta odpowiedzialnością producenta, a wiele szkód z jednej przyczyny bywa ograniczone. | Sprawdzamy część wadliwą, skutki, seryjność i regres. |
| Niespełnione wymagania ppoż. | Odległości i instalacje z polisy muszą odpowiadać stanowi faktycznemu. | Zestawiamy warunki z projektem przed zawarciem umowy. |
| Brak umowy serwisowej | Część warunków wymaga jej przez cały okres ochrony. | Sprawdzamy zakres, czas reakcji i ciągłość umowy. |
| Niezgłoszona zmiana | Nowe kontenery, inna chemia czy zmiana układu mogą zmienić ryzyko. | Ustalamy zasady zgłaszania i automatycznego pokrycia. |
| Atak cybernetyczny | Złośliwe oprogramowanie jest często wyłączone z mienia i utraty zysku. | Rozważamy osobne ubezpieczenie Cyber. |
| Środowisko tylko w wąskim zakresie | OC bez klauzuli może nie objąć skażenia po gaszeniu. | Sprawdzamy klauzulę, limit i ewentualną osobną polisę. |
Różnice między ofertami często nie dotyczą wyłącznie ceny. Porównujemy zakres, wyłączenia, sumy, podlimity, udziały własne oraz warunki techniczne.
Konrad Gawron jest też rzeczoznawcą majątkowym i specjalistą w zakresie wycen maszyn i urządzeń, co pomaga przy ustalaniu wartości instalacji.
Bez ubezpieczenia finansowanie może być trudne, a brak zgodności ze standardami może oznaczać wyższą składkę lub problem z ochroną. Wymagania banku warto ustalić przed podpisaniem umowy kredytu i przed finalnym projektem.
Zaznacz pytania, na które znasz odpowiedź i jest ona potwierdzona w dokumentach. Pozostałe warto sprawdzić.
Broker działa na podstawie Twojego pełnomocnictwa. Wynagrodzenie wypłaca ubezpieczyciel, z którego oferty zdecydujesz się skorzystać.
Scenariusze są hipotetyczne i poglądowe — nie opisują szkód naszych klientów. Czy szkoda zostanie pokryta, zależy od okoliczności i warunków polisy.
Ogień przechodzi na sąsiednią jednostkę. Start przesuwa się o miesiące, a bank pyta o harmonogram.
Kontener jest stracony, a sąsiad zgłasza przestój i szkody. Służby kontrolują temperaturę przez kilka dni.
Baterie są sprawne, ale magazyn nie może pracować. Przychody z usług zatrzymują się na wiele miesięcy.
Urząd nakazuje badania i usunięcie skutków. Właściciel gruntu zgłasza własne roszczenia.
Nie masz wszystkiego? Prześlij to, co masz, a resztę uzupełnimy razem.
Farmy PV, instalacje na dachach firm i panele na domu.
Ubezpieczenie fotowoltaiki → OZEBudowa, mienie, awaria, utrata zysku i OC farm wiatrowych.
Elektrownie wiatrowe → OZEMienie, awaria agregatu, biologia, utrata zysku i OC.
Biogazownie → BudowaCAR, OC inwestora i wykonawcy dla inwestycji w budowie.
Program budowlany →
Broker ubezpieczeniowy · doradca ds. ryzyka · rzeczoznawca majątkowy · specjalista w zakresie wycen maszyn, urządzeń i pojazdów
KG Broker Sp. z o.o. to broker ubezpieczeniowy z zezwoleniem KNF nr 2631/21. Prowadzi go Konrad Gawron, broker z egzaminem państwowym zdanym w 2009 r. Działamy w imieniu klienta, nie ubezpieczyciela: porównujemy oferty kilku towarzystw, negocjujemy warunki i pomagamy przy szkodach w całej Polsce.
Przy tym ubezpieczeniu: Przy magazynach energii zaczynam od projektu, odległości i zabezpieczeń, zanim trudno będzie je zmienić. Porównuję nie tylko składkę, ale też podlimity, wyłączenia i warunki wypłaty.
Zależy to od etapu. W budowie: CAR lub EAR z testami i rozruchem, transport, opóźnienie uruchomienia i OC. W eksploatacji: mienie od wszystkich ryzyk, awaria maszyn, utrata zysku oraz OC z rozszerzeniem środowiskowym. Zakres układamy pod konkretny projekt i wymagania finansowania.
Pożar i wybuch mogą należeć do zakresu mienia, ale kluczowe są zapisy: definicje, ewentualny podlimit, udział własny, skutki akcji gaśniczej i szkody wtórne. Ochrona może też zależeć od zgodności instalacji z uzgodnionymi warunkami technicznymi.
To niekontrolowany wzrost temperatury ogniwa, które wydziela ciepło i palne gazy. Reakcja może przejść na sąsiednie moduły i doprowadzić do pożaru lub wybuchu. Dlatego przy ocenie ryzyka liczy się wczesne wykrycie, a także to, czy zdarzenie zatrzyma się w jednej jednostce.
Nie ma jednej wartości dla całego rynku. Przykładowe opublikowane zalecenie ubezpieczyciela to minimum 6 m między kontenerami, a dla mniejszych inwestycji 3 m, oraz co najmniej 10 m od budynku lub materiałów palnych, zalecane 20 m. Decydują analiza ryzyka, testy i przepisy.
Czasem tak, ale produkty dla OZE mogą mieć limit pojemności, np. 250 kWh, i wymagać ubezpieczenia samej farmy. Większy magazyn zwykle potrzebuje indywidualnej oceny ryzyka. Dlatego sprawdzamy, czy lepszy będzie jeden program, czy osobna polisa.
Stopniowa utrata pojemności to zużycie, a nie nagła szkoda, więc zwykle nie jest objęta ubezpieczeniem mienia ani awarii. Tu znaczenie mają gwarancja wydajności producenta i umowa serwisowa. Co innego spadek pojemności wynikający z nagłej szkody objętej polisą.
Może to być ograniczone. Część warunków obejmuje błędy projektowe, wady materiałowe i montażowe, ale ochrona bywa zawężona, a szkody z jednej przyczyny mogą mieć limit. Sprawdzamy część wadliwą, skutki oraz relację polisy do gwarancji i odpowiedzialności producenta.
Trzeba ustalić metodę już przy zawieraniu polisy. Przychody z arbitrażu, usług systemowych i kontraktów mogą się znacznie zmieniać, dlatego liczą się model biznesowy, dane historyczne lub prognoza oraz dowody. Okres odszkodowawczy powinien odpowiadać realnemu czasowi odbudowy.
Zwykle nie. Utrata zysku wymaga szkody objętej polisą. Niskie ceny, ograniczenia sieci lub nakaz wyłączenia bez szkody fizycznej co do zasady nie uruchamiają tej ochrony. Warto też osobno sprawdzić kary i skutki utraty kontraktu.
Zależy to od przyczyny i podstawy odpowiedzialności. Użytkownik może odpowiadać za skutki pożaru, a producent za wadę produktu. Duży przedsiębiorca może odpowiadać na zasadzie ryzyka. Dla ochrony istotne jest zgłoszenie tej działalności i klauzula obejmująca szkody w środowisku.
Stan na listopad 2026 r.: nowe warunki techniczne dla magazynów nie weszły w życie, a projekt może się zmienić. Trzeba jednak spełnić obowiązujące przepisy i wymagania z decyzji. Ubezpieczyciel może stosować własne standardy, więc warto sprawdzić aktualny stan prawny przed zamknięciem projektu.
Nie każda polisa określa to tak samo, ale ubezpieczyciele często pytają o certyfikaty CE i UL oraz testy rozprzestrzeniania ognia. Znaczenie ma nie tylko oznaczenie, lecz także poziom testu i wyniki. Te dokumenty warto przygotować już przy wyborze dostawcy.
Mienie bezpośrednio objęte pożarem zazwyczaj nie nadaje się do użytku. Elementy dotknięte pośrednio, np. dymem albo środkiem gaśniczym, mogą być potencjalnie odzyskane, ale decyzję o dalszej pracy często podejmuje producent lub dostawca. Warto więc sprawdzić zapisy o dekontaminacji i utylizacji.
Podstawowe to: moc, pojemność, chemia, producent, liczba i układ kontenerów, plan terenu z odległościami, zabezpieczenia, certyfikaty i testy, wartość odtworzeniowa, model przychodów, umowa serwisowa i historia szkód. Przy budowie także harmonogram, EPC i wykonawcy.
Klient nie płaci za usługę brokera. Wynagrodzenie wypłaca ubezpieczyciel, z którego oferty zdecydujesz się skorzystać.






