


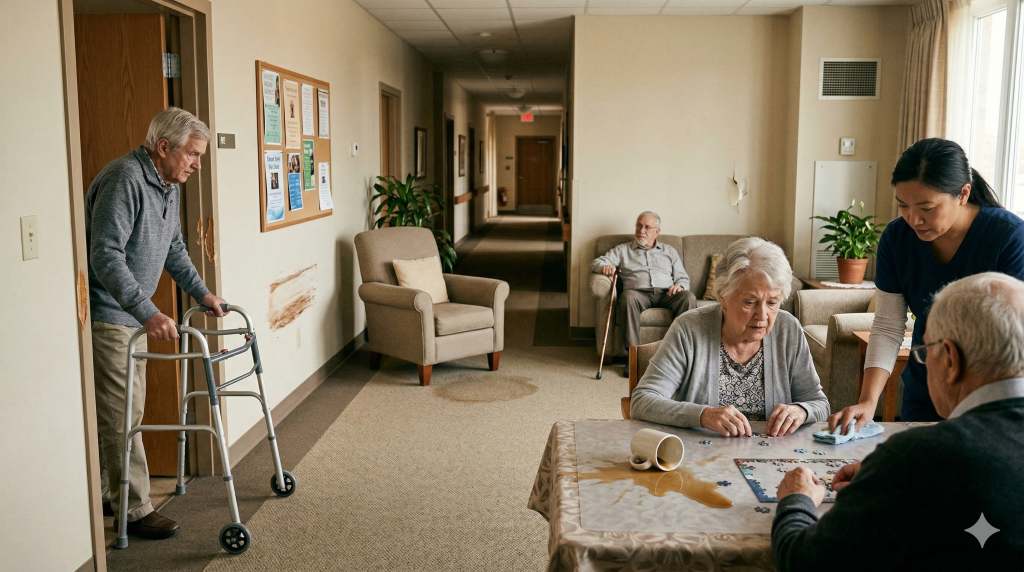
Domy seniora i placówki opieki długoterminowej to obiekty o wyjątkowo złożonym profilu ryzyka. Łączą funkcję mieszkalną, opiekuńczą i – nierzadko – medyczną, działając nieprzerwanie przez całą dobę, 365 dni w roku. Obsługują osoby starsze, często z ograniczoną mobilnością i schorzeniami przewlekłymi, zatrudniają personel o zróżnicowanych kwalifikacjach i przetwarzają szczególnie wrażliwe dane. To wszystko sprawia, że standardowe polisy dla budynków mieszkalnych lub małych przedsiębiorstw zupełnie nie przystają do realiów tej branży.
Celem niniejszego artykułu jest omówienie pięciu kluczowych kategorii szkód, które broker ubezpieczeniowy najczęściej widzi w portfelach klientów z branży opiekuńczej. Przy każdej kategorii wskazujemy zarówno mechanizmy powstawania szkody, jak i konkretne elementy ochrony ubezpieczeniowej, które pozwalają skutecznie zarządzać ryzykiem.
1. Wypadki i upadki pensjonariuszy
Upadki to bezsprzecznie najczęstsza kategoria szkód zgłaszanych przez domy seniora. Według danych Światowej Organizacji Zdrowia (WHO) upadki są drugą co do częstości przyczyną zgonów z powodu urazów niezamierzonych na świecie, a osoby powyżej 65. roku życia są najbardziej narażoną grupą. W warunkach placówki opiekuńczej ryzyko to wielokrotnie wzrasta ze względu na koncentrację podopiecznych o ograniczonej sprawności na stosunkowo niewielkiej przestrzeni.
Konsekwencje wypadku są dotkliwe na wielu poziomach: medycznym (złamanie szyjki kości udowej wymaga hospitalizacji i długiej rehabilitacji), organizacyjnym (konieczność zwiększenia obsady lub zmiana procedur) oraz prawnym i finansowym – roszczenia ze strony rodzin pensjonariuszy mogą sięgać od kilkudziesięciu do kilkuset tysięcy złotych.
Najczęstsze okoliczności i przyczyny:- Łazienki i toalety – śliskie powierzchnie, brak uchwytów lub ich nieprawidłowe rozmieszczenie, zbyt wąskie przestrzenie utrudniające asystę personelu.
- Transfery – wstawanie z łóżka, siadanie, przesiadanie się na wózek lub fotel. Szczególnie ryzykowne u osób z zaburzeniami równowagi lub niedociśnieniem ortostatycznym.
- Korytarze i klatki schodowe – niewystarczające oświetlenie, progi, mokre podłogi po sprzątaniu bez odpowiedniego oznakowania.
- Noce i wczesne poranki – godziny zmniejszonej obsady personelu, gdy podopieczni samodzielnie próbują wstać, by skorzystać z toalety.
- Błędy farmakologiczne – leki nasenne, przeciwlękowe i antyhipertensyjne mogą nasilać ryzyko upadku – ich podanie bez odpowiedniej oceny ryzyka bywa podstawą roszczenia.
Równie istotna jest dokumentacja: prowadzenie kart oceny ryzyka upadku (np. skala Morse’a), protokołów przeglądów bezpieczeństwa i raportów powypadkowych znacząco ogranicza odpowiedzialność placówki i przyspiesza likwidację ewentualnej szkody.
Warto rozważyć rozszerzenie polisy o ochronę prawną – pokryje koszty obsługi roszczeń sądowych, które w sprawach wypadków seniorów potrafią się ciągnąć latami.
2. Szkody majątkowe – pożar, zalanie, przepięcia elektryczne
Specyfika ryzyka majątkowego w placówkach opiekuńczychBudynek domu seniora to jednocześnie dom dla dziesiątek osób, zakład pracy dla personelu i obiekt z rozbudowaną infrastrukturą techniczną. Kuchnia przemysłowa, pralnia, system ogrzewania i wentylacji, instalacja tlenu medycznego, windy i system alarmowy – każdy z tych elementów generuje specyficzne ryzyko. Intensywna eksploatacja infrastruktury przez całą dobę przyspiesza jej zużycie i zwiększa prawdopodobieństwo awarii.Najczęstsze przyczyny szkód majątkowych- Pożary – wadliwa instalacja elektryczna (przestarzałe okablowanie, przeciążone gniazdka), awarie sprzętu rehabilitacyjnego lub medycznego, nieostrożność w kuchni przemysłowej, zaprószenie ognia przez podopiecznych z zaburzeniami poznawczymi.
- Zalania – awaria rur wodociągowych lub kanalizacyjnych, nieszczelność dachu, uszkodzenie automatycznych systemów gaśniczych (tryskacze), przepełnienie wanien lub natrysków przy nieuwadze personelu. Szczególnie kosztowne są zalania obejmujące wiele kondygnacji.
- Przepięcia elektryczne – burze i wyładowania atmosferyczne to najczęstsza zewnętrzna przyczyna. W placówkach z zaawansowanym sprzętem medycznym (kardiomonitory, respiratory, łóżka elektryczne) przepięcie może zniszczyć urządzenia o wartości kilkuset tysięcy złotych.
- Katastrofy budowlane i żywioły – wichury, gradobicia, śnieg (obciążenie dachu), podmycia fundamentów. Obiekty starszej daty są szczególnie narażone.
Wiele placówek ubezpiecza sam budynek, zapominając o kosztach odtworzenia dokumentacji medycznej, danych informatycznych, czy o utracie przychodów podczas przerwy w działalności po szkodzie. Tymczasem nawet kilkutygodniowe wyłączenie obiektu z użytku (np. po zalaniu) generuje realną stratę finansową.
3. Błędy i zaniedbania w opiece – odpowiedzialność cywilna
Najtrudniejszy obszar ryzykaRoszczenia z tytułu błędów lub zaniedbań w opiece są najtrudniejsze w likwidacji i potencjalnie najkosztowniejsze. Wynikają z zarzutu, że placówka lub jej pracownicy nie dochowali należytej staranności w sprawowaniu opieki nad podopiecznym. W polskim systemie prawnym za szkody wyrządzone przez pracownika odpowiada pracodawca (solidarnie) – a więc to placówka w pierwszej kolejności staje się adresatem roszczeń.Typowe scenariusze roszczeń:- Błędy w podaniu leków – zła dawka, pomylenie leku, nieodnotowanie alergii. Szczególnie ryzykowne przy lekach psychotropowych i kardiologicznych.
- Odleżyny – ich powstanie bywa traktowane jako dowód niewystarczającej opieki pielęgnacyjnej, nawet jeśli podopieczny był objęty regularną procedurą profilaktyczną.
- Niedożywienie i odwodnienie – trudne do udowodnienia, ale stanowią częsty zarzut w sprawach sądowych dotyczących pogorszenia stanu zdrowia pensjonariusza.
- Błędy przy rehabilitacji – nieprawidłowo wykonane ćwiczenia, zbyt agresywna fizjoterapia prowadząca do urazu mięśnia lub stawu.
- Nieodpowiednia obserwacja – zarzut, że personel nie zareagował wystarczająco szybko na pogorszenie stanu zdrowia (np. zawał, udar), co wpłynęło na rokowania podopiecznego.
Jeśli placówka posiada status Podmiotu Leczniczego, ciąży na niej ustawowy obowiązek posiadania OC za szkody wyrządzone przy udzielaniu świadczeń zdrowotnych (rozporządzenie Ministra Finansów). Dla placówek nieposiadających statusu Podmiotu Leczniczego rekomendowane jest dobrowolne OC za świadczenia medyczne – zakres ryzyka jest analogiczny, a brak polisy naraża właściciela na pełną odpowiedzialność osobistą.
Absolutnie kluczowa jest szczegółowa dokumentacja opieki: plany pielęgnacyjne, raporty zmianowe, karty leków, protokoły oceny stanu pensjonariusza. To podstawowy argument obronny w sporze sądowym.
4. Włamania, kradzieże i nieuczciwość pracownicza
Specyfika ryzyka w placówkach opiekuńczychDomy seniora przechowują wiele wartościowych zasobów: leki (w tym substancje psychotropowe i narkotyki podlegające ścisłej ewidencji), specjalistyczny sprzęt medyczny i elektroniczny, a także mienie prywatne pensjonariuszy – biżuterię, gotówkę, kosztowności. Placówki mają charakter półotwarty: odwiedziny rodzin, dostawcy, firmy serwisowe – wiele osób z zewnątrz ma codzienny dostęp do obiektu.Najczęstsze scenariusze:- Kradzieże mienia pensjonariuszy – biżuteria, gotówka, dokumenty, sprzęt elektroniczny. Sprawcą bywa zarówno osoba z zewnątrz, jak i pracownik placówki.
- Kradzież leków i środków farmaceutycznych – szczególnie niebezpieczna ze względu na konsekwencje administracyjne (inspekcja farmaceutyczna, cofnięcie pozwolenia) poza czystą szkodą materialną.
- Kradzież sprzętu – laptopy, tablety, przenośny sprzęt medyczny (ciśnieniomierze, pulsoksymetry, glukometry). Często kradzieże wielokrotne o niskiej jednostkowej wartości, ale w skali roku sumujące się do istotnych kwot.
- Nieuczciwość pracownicza – defraudacja finansów placówki, nieuprawniony dostęp do kont pensjonariuszy (szczególnie tych z zaburzeniami poznawczymi), fałszowanie raportów.
Klauzula nieuczciwości pracowniczej (lub oddzielna polisa fidelity) chroni przed stratami wynikłymi z działań własnego personelu – warto ją rozważyć szczególnie tam, gdzie pracownicy mają dostęp do finansów podopiecznych lub magazynu leków.
Po stronie prewencji: system kontroli dostępu do pomieszczeń wrażliwych, monitoring, ewidencja leków i kosztowności przyjmowanych na przechowanie to standardy, które obniżają składkę i redukują ryzyko.
5. Cyberzagrożenia i ochrona danych osobowych
Niedoceniane ryzyko branży opiekuńczeJeszcze kilka lat temu cyberataki kojarzone były wyłącznie z dużymi korporacjami i bankami. Dziś placówki opieki długoterminowej stają się coraz częstszym celem – i to z kilku powodów. Po pierwsze, przetwarzają szczególnie wrażliwe kategorie danych osobowych (dokumentacja medyczna, dane o stanie zdrowia, informacje finansowe pensjonariuszy). Po drugie, systemy IT w tej branży są często przestarzałe i podatne na ataki. Po trzecie, personel rzadko przechodzi szkolenia z cyberbezpieczeństwa.
Najczęstsze zagrożenia cybernetyczne:- Ransomware – złośliwe oprogramowanie szyfrujące dane i żądające okupu za ich odblokowanie. Atak może sparaliżować dostęp do dokumentacji medycznej i harmonogramów opieki – z bezpośrednim ryzykiem dla zdrowia podopiecznych.
- Phishing i kradzież danych logowania – pracownik klika fałszywy link lub podaje hasło na sfałszowanej stronie, dając atakującemu dostęp do systemów placówki.
- Wycieki danych osobowych – celowe lub przypadkowe ujawnienie danych pensjonariuszy (np. przesłanie pliku z danymi na prywatny mail, zgubienie niezaszyfrowanego laptopa).
- Naruszenia RODO – każde naruszenie ochrony danych osobowych musi zostać zgłoszone do UODO w ciągu 72 godzin. Kary administracyjne mogą sięgać 4% rocznego obrotu lub 20 milionów euro.
Podsumowanie – rekomendowany pakiet ubezpieczeń dla domu seniora
Na podstawie analizy najczęstszych szkód rekomendujemy następujące elementy kompleksowej ochrony:| Element ochrony | Zakres / przeznaczenie |
|---|---|
| OC działalności (rozszerzone) | Szkody wyrządzone pensjonariuszom, błędy w opiece, roszczenia rodzin |
| OC za świadczenia medyczne | Obowiązkowe dla Podmiotów Leczniczych, dobrowolne dla pozostałych placówek świadczących usługi medyczne |
| Ubezpieczenie mienia | Budynek, wyposażenie, sprzęt medyczny, mienie pensjonariuszy |
| Ubezpieczenie utraty zysku | Koszty stałe i utracony przychód podczas przerwy w działalności |
| Klauzula nieuczciwości pracowniczej | Straty wynikłe z nieuczciwego działania własnych pracowników |
| Ubezpieczenie cyber | Ataki ransomware, wycieki danych, kary RODO, obsługa incydentów |
| Ochrona prawna | Koszty obsługi roszczeń sądowych i sporów administracyjnych |

Konrad Gawron







