Assistance to ubezpieczenie pomocy w trasie i w miejscu zdarzenia, dołączane do polis komunikacyjnych pojazdów osobowych — najczęściej do obowiązkowego OC oraz dobrowolnego AC. Jego istotą nie jest wypłata odszkodowania, lecz zapewnienie realnej, organizowanej przez ubezpieczyciela pomocy w sytuacji, gdy pojazd unieruchomi awaria, wypadek lub inne nagłe zdarzenie. Z perspektywy kierowcy oznacza to jeden numer telefonu, pod którym uzyska holowanie, naprawę na miejscu czy pojazd zastępczy — bez konieczności samodzielnego organizowania i finansowania pomocy.
W praktyce assistance występuje w dwóch wariantach. Wariant podstawowy bywa dołączany bezpłatnie do OC i obejmuje minimalny zakres, zwykle ograniczony do następstw wypadku. Wariant rozszerzony, dostępny odpłatnie lub w pakiecie z AC, obejmuje również awarie, oferuje wyższe limity i szerszy katalog świadczeń, także poza granicami kraju.
Co realnie obejmuje assistance
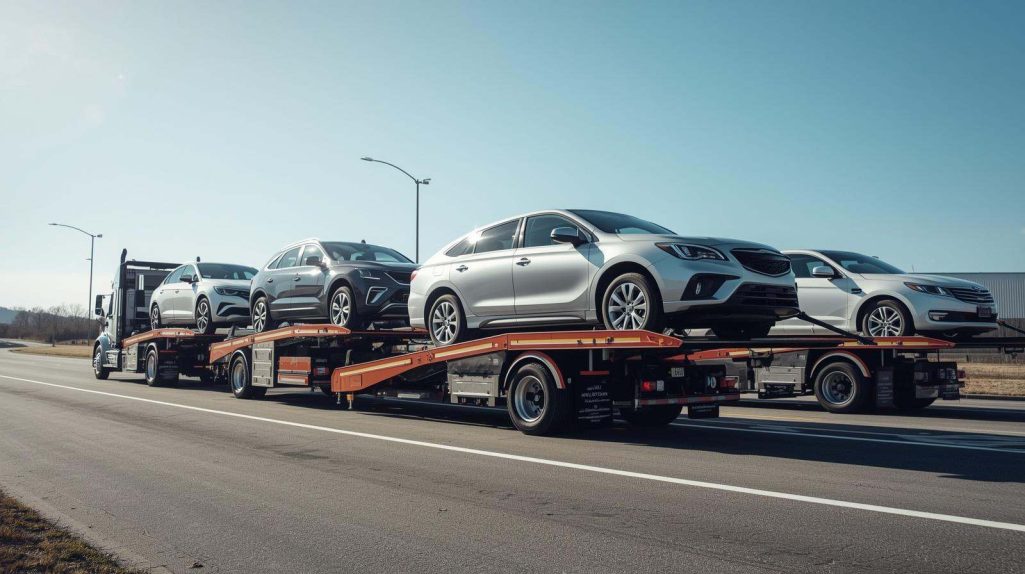
Zakres świadczeń różni się między ubezpieczycielami i wariantami, jednak najczęściej spotykane elementy to:- Holowanie pojazdu — transport unieruchomionego auta do warsztatu lub miejsca docelowego, do określonego limitu kilometrów.
- Naprawa na miejscu zdarzenia — drobne usprawnienie pozwalające kontynuować jazdę bez holowania (tzw. pomoc drogowa).
- Pojazd zastępczy — udostępnienie auta na czas naprawy, na określoną liczbę dni.
- Kontynuacja podróży lub nocleg — pokrycie kosztów dalszej podróży albo zakwaterowania, gdy naprawa wymaga czasu.
- Pomoc przy drobnych zdarzeniach — dostarczenie paliwa, uruchomienie po rozładowaniu akumulatora, otwarcie zatrzaśniętych drzwi, pomoc przy przebitej oponie.
- Pomoc po kradzieży pojazdu — transport, nocleg lub powrót do miejsca zamieszkania, gdy auto zostało skradzione w trasie.
Kluczowe parametry, które odróżniają „dobry” assistance od minimalnego, to: zdarzenia objęte ochroną (sama kolizja czy także awaria), limit kilometrów holowania, liczba dni pojazdu zastępczego, jego klasa oraz zasięg terytorialny (Polska albo cała Europa). To właśnie te limity, a nie sam fakt posiadania assistance, decydują o realnej wartości ochrony.
Limit holowania — najważniejszy parametr w praktyce
Spośród wszystkich parametrów assistance to limit kilometrów holowania najczęściej decyduje o tym, czy ochrona okaże się wystarczająca w realnej sytuacji. Limit określa, na jaką odległość ubezpieczyciel odholuje unieruchomiony pojazd na swój koszt — a po jego przekroczeniu kierowca dopłaca za każdy dodatkowy kilometr z własnej kieszeni. Na rynku spotyka się kilka typowych progów, które warto rozumieć przed wyborem polisy:
- Holowanie ok. 100–200 km — Najczęstszy zakres w wariantach podstawowych i regionalnych. Wystarcza do najbliższego warsztatu lub na trasie krajowej w pobliżu miejsca zamieszkania. Przy awarii daleko od domu lub za granicą limit ten zwykle nie pozwala odholować auta do docelowego warsztatu — pozostałe kilometry kierowca finansuje samodzielnie.
- Holowanie ponad 500 km — Wariant rozszerzony, odpowiedni dla osób często podróżujących po kraju i w pobliże granic. Pozwala w wielu przypadkach odholować pojazd z dowolnego miejsca w Polsce do wybranego warsztatu lub miejsca zamieszkania, bez dopłat. Dobry kompromis między ceną a realnym bezpieczeństwem w dłuższych trasach.
- Holowanie ok. i ponad 1000 km — Wariant premium, kierowany przede wszystkim do kierowców jeżdżących za granicę oraz tych, którzy chcą mieć pewność dowiezienia auta „do domu” z dowolnego miejsca w Europie. Limit rzędu 1000 km i więcej (czasem określany jako holowanie bez limitu w granicach kraju lub do miejsca zamieszkania) praktycznie eliminuje ryzyko dopłat za odległość — najbardziej wartościowy przy nowych i droższych pojazdach, których nie chcemy zostawiać w przypadkowym, odległym warsztacie.
| Próg holowania | Typowy wariant | Dla kogo |
| ok. 100–200 km | Podstawowy / regionalny | Jazda lokalna, blisko domu |
| ponad 500 km | Rozszerzony | Częste trasy krajowe |
| ok. i ponad 1000 km | Premium | Wyjazdy zagraniczne, auta nowe |
Wariant podstawowy a rozszerzony
| Element | Wariant podstawowy | Wariant rozszerzony |
| Powiązanie | Zwykle z OC, często gratis | Z AC lub odpłatnie |
| Awaria pojazdu | Najczęściej nieobjęta | Objęta |
| Limit holowania | Niski / brak | Wyższy |
| Pojazd zastępczy | Rzadko | Zwykle tak |
| Zasięg | Polska | Polska i Europa |
Dla pojazdu osobowego użytkowanego na co dzień, a zwłaszcza w dłuższych trasach, wariant rozszerzony obejmujący awarię oraz pojazd zastępczy ma istotną wartość praktyczną — koszt dołączenia assistance jest niewielki w porównaniu z wydatkiem na holowanie i wynajem auta organizowane samodzielnie.
Po co nam stała suma (wartość) ubezpieczenia
Druga istotna kwestia przy ubezpieczaniu pojazdu osobowego dotyczy sposobu ustalenia sumy ubezpieczenia w AC. Pojazd traci na wartości każdego miesiąca, dlatego sposób, w jaki polisa odnosi się do tego spadku, bezpośrednio wpływa na wysokość wypłaty w razie szkody całkowitej lub kradzieży.
W wariancie standardowym (wartość rynkowa) ubezpieczyciel wypłaca odszkodowanie odpowiadające wartości pojazdu z dnia szkody, a nie z dnia zawarcia umowy. Auto, które przy podpisaniu polisy było warte 60 000 zł, po roku może być warte np. 50 000 zł — i to ta niższa kwota stanowi podstawę wypłaty przy szkodzie całkowitej.
W wariancie ze stałą sumą (stałą wartością) suma ubezpieczenia przez cały okres trwania polisy pozostaje na poziomie ustalonym przy jej zawarciu. Niezależnie od spadku wartości rynkowej w ciągu roku, w razie szkody całkowitej lub kradzieży ubezpieczyciel wypłaca pełną, pierwotnie ustaloną kwotę. Opcja ta wiąże się zwykle z nieco wyższą składką, ale eliminuje ryzyko, że wypłata okaże się niższa od oczekiwań.
Pokrewnym rozwiązaniem jest ubezpieczenie GAP, które pokrywa różnicę między wartością pojazdu z dnia zakupu (lub wartością z umowy leasingu) a jego wartością rynkową w chwili szkody. Dla nowych i leasingowanych pojazdów stała suma oraz GAP stanowią uzupełniające się sposoby zabezpieczenia przed skutkami spadku wartości.
Podsumowanie
Assistance to niedrogie, lecz praktyczne uzupełnienie polisy komunikacyjnej — przy czym o jego realnej wartości decydują limity i zakres, a nie sam fakt posiadania. Dla pojazdu osobowego warto rozważyć wariant rozszerzony obejmujący awarię i pojazd zastępczy. Niezależnie od assistance, przy ubezpieczeniu AC istotny jest wybór stałej sumy (wartości) ubezpieczenia, która zabezpiecza pełną wypłatę w razie szkody całkowitej lub kradzieży — szczególnie dla aut nowych i leasingowanych, gdzie spadek wartości w trakcie roku bywa najszybszy.

Konrad Gawron
Broker ubezpieczeniowy · doradca ds. ryzyka · rzeczoznawca majątkowy · specjalista w zakresie wycen maszyn, urządzeń i pojazdów
KG Broker Sp. z o.o. to broker ubezpieczeniowy z zezwoleniem KNF nr 2631/21. Prowadzi go Konrad Gawron, broker z egzaminem państwowym zdanym w 2009 r. Działamy w imieniu klienta, nie ubezpieczyciela: porównujemy oferty kilku towarzystw, negocjujemy warunki i pomagamy przy szkodach w całej Polsce.
- Zezwolenie KNFnr 2631/21 ↗︎
- Egzamin brokerskizdany w 2009 r.
- Doświadczenie15 lat w ryzyku firm