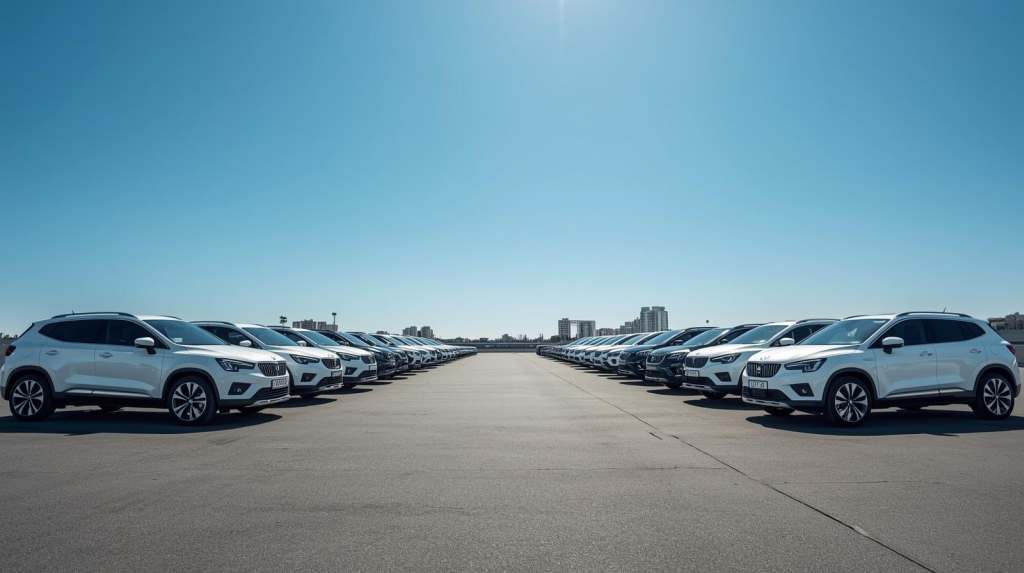
Przedsiębiorstwo dysponujące kilkoma lub kilkunastoma pojazdami staje przed wyborem między dwoma modelami ochrony. Pierwszy to ubezpieczenie indywidualne — każdy pojazd otrzymuje odrębną polisę, której składka jest kalkulowana osobno na podstawie marki, wieku auta, pojemności silnika oraz historii ubezpieczeniowej przypisanej do pojazdu lub właściciela. Drugi to ubezpieczenie flotowe — wszystkie pojazdy objęte są jedną umową, w której zastosowanie ma wspólna, ujednolicona stawka oraz jednolity zakres ochrony.
Choć przy jednym czy dwóch autach różnica bywa niewielka, wraz ze wzrostem liczby pojazdów model flotowy zyskuje wyraźną przewagę — i to nie tylko cenową. Poniższe opracowanie przedstawia najważniejsze korzyści ubezpieczenia flotowego z perspektywy małej i średniej firmy.
Korzyść cenowa i efekt skali
W modelu indywidualnym składka każdego pojazdu odzwierciedla jego własny profil ryzyka — auto droższe, młodszego kierowcy lub o gorszej historii szkód podnosi koszt. W modelu flotowym ubezpieczyciel ocenia ryzyko zbiorczo, dla całej grupy pojazdów, i stosuje jedną stawkę procentową od sumy ubezpieczenia. Dzięki temu pojazdy o wyższym ryzyku są „uśredniane” z pozostałymi, a przedsiębiorstwo negocjuje warunki z pozycji większego, bardziej atrakcyjnego klienta.
Efekt skali przekłada się na realnie niższą składkę jednostkową. Ubezpieczyciel, obsługując jedną umowę zamiast kilkunastu, ponosi niższe koszty administracyjne i chętniej oferuje preferencyjną stawkę. Dla floty o jednolitym profilu różnica wobec sumy składek indywidualnych potrafi sięgać kilkunastu do nawet kilkudziesięciu procent.
Uproszczona obsługa administracyjna
Kalkulacja i obsługa składki dla każdego pojazdu osobno oznacza wiele odrębnych polis, różne daty początku i końca ochrony oraz osobne terminy płatności. W praktyce mała firma poświęca na to nieproporcjonalnie dużo czasu, a ryzyko przeoczenia terminu wznowienia — i powstania luki w ochronie — rośnie z każdą kolejną polisą.
Ubezpieczenie flotowe sprowadza to do jednej umowy, jednej daty rocznicy i jednego harmonogramu płatności. Dodawanie i wyrejestrowywanie pojazdów odbywa się w trakcie trwania polisy na podstawie prostego zgłoszenia (tzw. mechanizm zwyżek i zwrotów składki), bez konieczności każdorazowego zawierania nowej umowy. Nowo nabyte pojazdy mogą być objęte ochroną automatycznie od momentu zgłoszenia do floty.
Jednolity i spójny zakres ochrony
Przy polisach kupowanych osobno, często u różnych ubezpieczycieli i w różnym czasie, zakres ochrony poszczególnych pojazdów bywa niespójny — jedno auto ma assistance i szyby w pełnym wariancie, inne nie; jedno ma zniesioną amortyzację części, inne nie. Takie różnice ujawniają się dopiero przy szkodzie, gdy okazuje się, że konkretny pojazd ma węższą ochronę, niż zakładano.
Polisa flotowa zapewnia jeden, ten sam zakres dla wszystkich pojazdów. Eliminuje to luki w ochronie i ułatwia zarządzanie — przedsiębiorca zna dokładnie warunki obowiązujące dla całej floty, bez konieczności weryfikowania każdej umowy z osobna.
Rozłożenie ryzyka i stabilność składki
W ubezpieczeniu indywidualnym szkoda na jednym pojeździe obciąża historię tego konkretnego auta i przy wznowieniu podnosi jego składkę. We flocie szkodowość rozliczana jest zbiorczo dla całej grupy. Pojedyncze zdarzenie ma proporcjonalnie mniejszy wpływ na warunki wznowienia, a stawka jest stabilniejsza i bardziej przewidywalna w czasie — co dla planowania budżetu małej firmy ma istotne znaczenie.
Wspólna ocena szkodowości oznacza też, że dobra historia większości pojazdów łagodzi wpływ pojedynczych szkód, zamiast „karać” konkretne auto czy kierowcę pełną zwyżką składki.
Porównanie obu modeli
| Kryterium | Polisy indywidualne | Polisa flotowa |
| Kalkulacja składki | Osobno dla każdego auta | Wspólna stawka floty |
| Koszt łączny | Suma składek jednostkowych | Niższy dzięki skali |
| Liczba umów | Tyle, ile pojazdów | Jedna |
| Terminy i płatności | Wiele różnych dat | Jedna rocznica |
| Zakres ochrony | Może być niespójny | Jednolity dla floty |
| Dodawanie pojazdów | Nowa polisa za każdym razem | Zgłoszenie do floty |
| Wpływ pojedynczej szkody | Pełna zwyżka na danym aucie | Rozłożony na flotę |
Od kiedy flota się opłaca?
Większość ubezpieczycieli udostępnia rozwiązania flotowe już od kilku pojazdów (najczęściej od 4–5 aut, choć progi bywają różne). Im większa i bardziej jednorodna flota, tym wyraźniejsza przewaga modelu flotowego. Przy bardzo małej liczbie pojazdów lub przy autach o skrajnie różnym profilu warto natomiast porównać oba warianty liczbowo, ponieważ korzyść z uśrednienia stawki bywa wtedy mniejsza.
O czym pamiętać
- Wspólna szkodowość działa w obie strony — wysoka szkodowość całej floty wpłynie na wzrost stawki przy wznowieniu, także dla bezszkodowych pojazdów.
- Brak indywidualnych zniżek — kierowca z bardzo dobrą historią nie wykorzysta we flocie pełnej zniżki, jaką uzyskałby na polisie indywidualnej.
- Warto porównać warianty — ostateczna decyzja powinna opierać się na konkretnej kalkulacji dla danej floty, a nie wyłącznie na ogólnej zasadzie.
Podsumowanie
Dla małych i średnich firm dysponujących kilkoma lub więcej pojazdami ubezpieczenie flotowe zwykle przeważa nad kalkulacją składki dla każdego auta osobno — oferuje niższy koszt łączny, prostszą obsługę, spójny zakres ochrony oraz większą stabilność i przewidywalność składki. Model indywidualny zachowuje przewagę głównie przy bardzo małej liczbie pojazdów lub wyjątkowo dobrej historii pojedynczych kierowców.
Rekomendowanym podejściem jest porównanie obu wariantów na realnych danych konkretnej floty — z uwzględnieniem liczby i wartości pojazdów, ich struktury (własność / leasing) oraz dotychczasowej szkodowości. Pozwala to wybrać rozwiązanie najkorzystniejsze kosztowo i operacyjnie dla danej firmy.

Konrad Gawron
Broker ubezpieczeniowy · doradca ds. ryzyka · rzeczoznawca majątkowy · specjalista w zakresie wycen maszyn, urządzeń i pojazdów
KG Broker Sp. z o.o. to broker ubezpieczeniowy z zezwoleniem KNF nr 2631/21. Prowadzi go Konrad Gawron, broker z egzaminem państwowym zdanym w 2009 r. Działamy w imieniu klienta, nie ubezpieczyciela: porównujemy oferty kilku towarzystw, negocjujemy warunki i pomagamy przy szkodach w całej Polsce.
- Zezwolenie KNFnr 2631/21 ↗︎
- Egzamin brokerskizdany w 2009 r.
- Doświadczenie15 lat w ryzyku firm