fbpx
● Program dla branży spożywczej

Ubezpieczenie producentów żywności i zakładów przetwórstwa spożywczego

Program ubezpieczeniowy chroniący zakład produkcyjny, maszyny, zapasy, ciągłość produkcji oraz odpowiedzialność producenta za produkt. Projektujemy go na podstawie analizy ryzyk Twojego zakładu i obecnych polis.

  • Broker z zezwoleniem KNF
  • Działamy na Twoim pełnomocnictwie
  • Wsparcie przy szkodzie
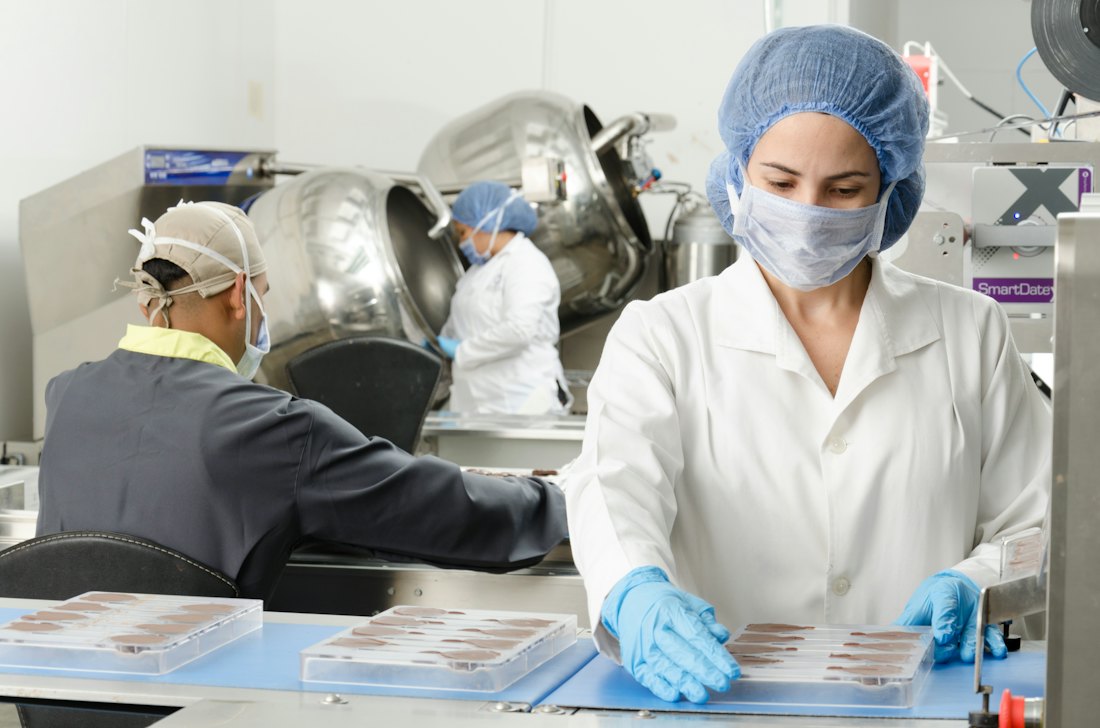
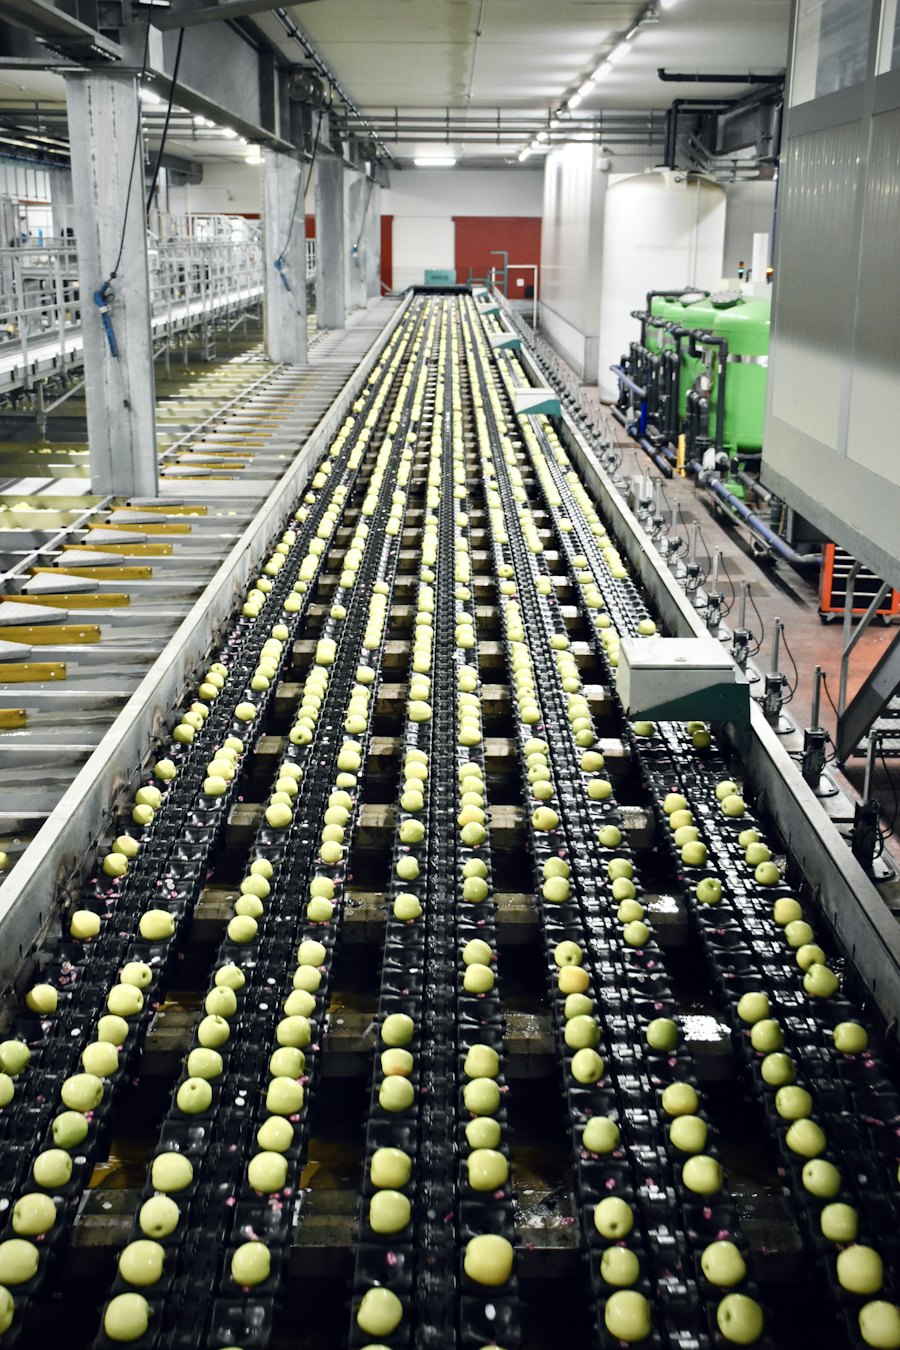
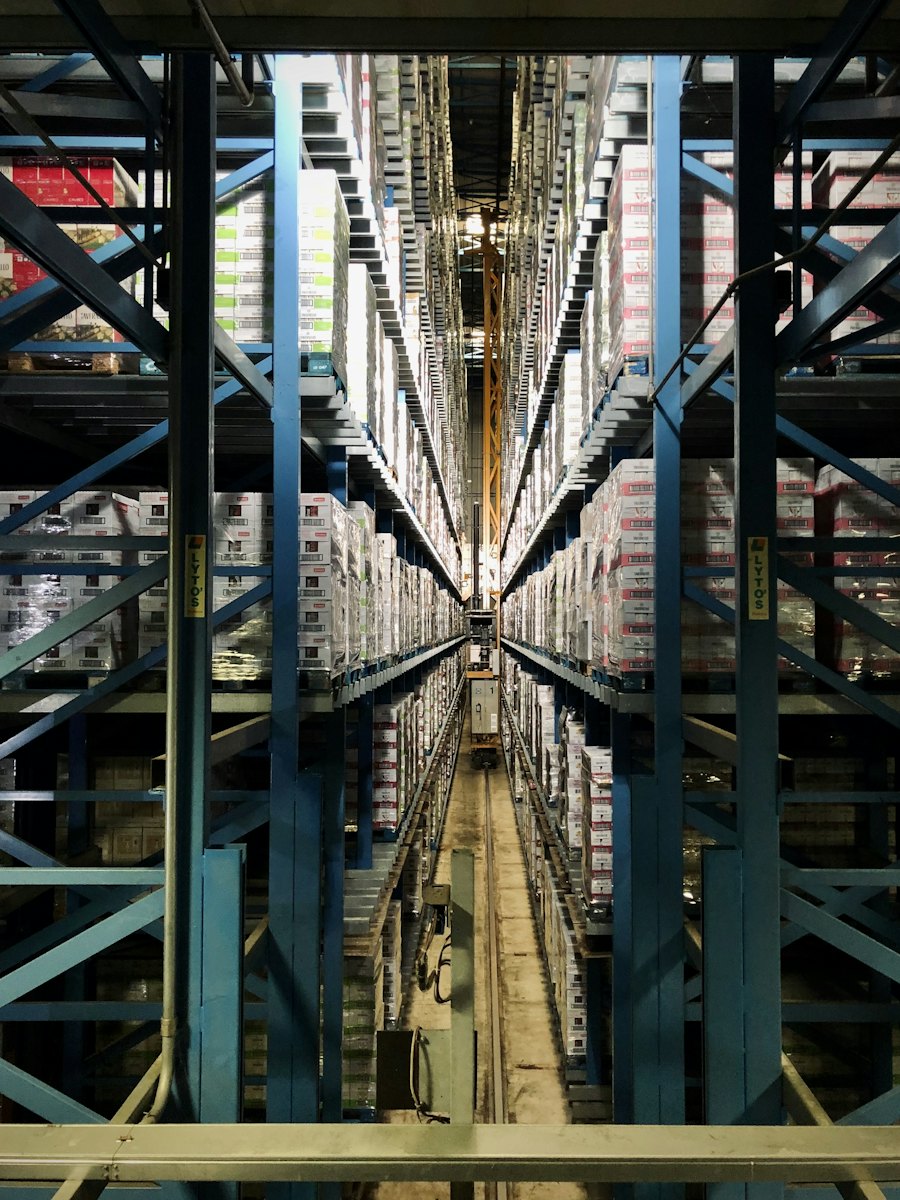
Pracownicy zakładu spożywczego w strojach higienicznych przy produkcji Linia sortowania owoców w zakładzie przetwórczym Magazyn wysokiego składowania
Najpierw ryzyko, potem cenaAnaliza obecnych polis i luk w ochronie
KG Broker Sp. z o.o. — broker ubezpieczeniowy
Zezwolenie KNF nr 2631/21
Działamy w imieniu klienta
Polisy zdalnie w całej Polsce
Dla kogo

Program przygotowany dla zakładów spożywczych

Dla firm z własnym zakładem produkcyjnym, maszynami, zapasami i odpowiedzialnością za produkt — najczęściej zatrudniających od 20 do 249 osób.

Mięso

Mięso i wyroby mięsne

chłodnie, łańcuch chłodniczy, recall

Pieczywo na regale

Piekarnie i cukiernie przemysłowe

piece, linie, ryzyko pożaru

Mrożone owoce

Mrożonki

awaria chłodzenia, zepsucie zapasów

Porcjowanie dań gotowych na linii

Dania gotowe i convenience

wiele składników, alergeny

Jabłka

Przetwórstwo owocowo-warzywne

sezonowe szczyty zapasów

Kontrola jakości przy produkcji słodyczy

Słodycze

eksport, OC za produkt

Również mleczarnie i producenci nabiału, producenci napojów oraz inne średnie przedsiębiorstwa spożywcze.

Ryzyka branży spożywczej

Co może zatrzymać zakład spożywczy — i co to oznacza dla firmy

Dziesięć sytuacji, od których zaczynamy analizę. Przy każdej pokazujemy skutek biznesowy i element programu, który może na nią odpowiadać.

Pożar lub zalanie zakładu

Pożar przy liniach termicznych albo w hali z płyt warstwowych rozprzestrzenia się szybko; zalanie niszczy surowce i opakowania. Skutek: odtworzenie budynku i maszyn, utrata zapasów i wiele tygodni bez produkcji.

→ Mienie · Business Interruption

Awaria kluczowej linii produkcyjnej

Uszkodzenie jednej maszyny — pieca, nadziewarki, pakowaczki — zatrzymuje całą linię, a na części i serwis producenta czeka się czasem tygodniami. Skutek: koszt naprawy i niezrealizowane zamówienia.

→ Awaria maszyn · BI po awarii

Awaria chłodni lub instalacji chłodniczej

Wzrost temperatury w komorze oznacza, że partia surowca lub wyrobu nie nadaje się do sprzedaży. Skutek: utrata wartości towaru, koszty utylizacji i luka w dostawach do odbiorców.

→ Zepsucie zapasów · Awaria maszyn

Przerwa w produkcji

Nawet niewielka szkoda w wąskim gardle zakładu wstrzymuje produkcję. Wynagrodzenia, leasingi i raty biegną dalej, a przychód spada. Skutek: problem z płynnością, nie tylko koszt naprawy.

→ Business Interruption

Skażenie partii produktu

Zanieczyszczenie mikrobiologiczne, ciało obce albo pozostałość środka myjącego. Skutek: blokada partii, badania i utylizacja — a gdy produkt jest już w obrocie, także jego wycofanie.

→ Recall / contamination · OC za produkt

Wadliwy produkt

Błąd w recepturze lub na etykiecie albo wadliwy składnik od dostawcy, np. niezadeklarowany alergen. Skutek: roszczenia konsumentów lub odbiorców i spór z dostawcą o to, kto odpowiada.

→ OC za produkt

Wycofanie produktu z rynku

Decyzja o wycofaniu — własna, sieci handlowej albo organu nadzoru — uruchamia w ciągu godzin koszty logistyczne i komunikacyjne. Skutek: wydatki, których OC za produkt zwykle nie pokrywa w całości.

→ Ubezpieczenie kosztów wycofania

Szkoda wyrządzona odbiorcy przez produkt

Twój składnik lub półprodukt trafia do produkcji kontrahenta i psuje jego wyrób. Skutek: roszczenie o wartość zniszczonych produktów odbiorcy, jego dodatkowe koszty i utracone korzyści.

→ OC za produkt z rozszerzeniami

Utrata lub zepsucie zapasów

W szczycie sezonu — zbiory, święta — wartość surowców i wyrobów w magazynie jest znacznie wyższa niż przez resztę roku. Skutek: jeśli suma ubezpieczenia tego nie uwzględnia, odszkodowanie może zostać proporcjonalnie pomniejszone.

→ Mienie · sumy zapasów

Cyberatak zatrzymujący produkcję

Atak ransomware blokuje ERP, system etykietowania i identyfikowalności partii albo sterowanie linią. Bez nich nie da się bezpiecznie produkować ani wysyłać towaru. Skutek: przestój i koszty odtworzenia systemów. Ubezpieczenie utraty zysku w ramach polisy mienia zwykle wymaga fizycznej szkody w mieniu, więc na sam atak nie reaguje — tę lukę zamyka ubezpieczenie cyber.

→ Cyber
Jak pracujemy

Nie zaczynamy od ceny polisy. Zaczynamy od ryzyka, które może zatrzymać produkcję lub spowodować odpowiedzialność za produkt.

Broker ubezpieczeniowy działa na podstawie pełnomocnictwa klienta i w jego interesie. Nie jesteśmy porównywarką polis — przy zakładzie spożywczym wykonujemy sześć konkretnych zadań.

  1. Analiza ryzyk zakładuprocesy, maszyny, chłodnie, zapasy, odbiorcy
  2. Analiza obecnych poliszakres, sumy, limity, wyłączenia
  3. Identyfikacja luk w ochroniegdzie szkoda nie byłaby pokryta
  4. Projekt programumoduły, sumy i limity dla zakładu
  5. Negocjacje z ubezpieczycielamizakres i warunki, nie tylko składka
  6. Pomoc przy szkodzieod zgłoszenia po odwołanie od decyzji
Dla zarządu i dyrektora finansowego

Konkretne dokumenty, nie ogólna oferta

  • Wnioski z analizy obecnych polis: co jest chronione, czego brakuje i gdzie limity są za niskie
  • Projekt programu: moduły, sumy ubezpieczenia, limity i udziały własne
  • Porównanie ofert — różnice w zakresach ochrony, z rekomendacją i uzasadnieniem; decyzja zostaje po Twojej stronie
  • Weryfikacja sum ubezpieczenia z udziałem rzeczoznawcy majątkowego, który ma także uprawnienia do wyceny maszyn i urządzeń
  • Wsparcie przy szkodach przez cały okres ubezpieczenia
Poproś o analizę programu
Skład programu

Program ubezpieczenia producenta żywności — z czego się składa

Nie sprzedajemy gotowego pakietu. Skład programu ustalamy po analizie ryzyk — tak jak technolog ustala recepturę pod konkretny produkt. Nie każdy zakład potrzebuje wszystkich składników.

Linia pakująca w zakładzie spożywczym

Skład programu

Porcja: 1 zakład produkcyjny100% analizy
Moduły programu ubezpieczenia zakładu spożywczego i zakres ochrony
SkładnikChroni
Ubezpieczenie mienia (All Risks)budynki, maszyny, zapasy
Awaria maszynlinie, agregaty, kotły, pakowaczki
Business Interruptionutracony zysk i koszty stałe
OC działalnościszkody związane z zakładem
OC za produktszkody po wprowadzeniu do obrotu
w tym: połączenie, zmieszanie, dalsza obróbkazależnie od ubezpieczyciela
Koszty wycofania (recall)logistyka, utylizacja, komunikacja
Zepsucie zapasów w chłodniawaria chłodzenia, zanik zasilania
Cargosurowce i wyroby w transporcie
Cyber · D&Oprzestój po ataku, zarząd

* Skład ustalany indywidualnie po analizie ryzyk. Zakres zależy od OWU i klauzul uzgodnionych z ubezpieczycielem.

Moduły programu

Każdy składnik — z bliska

Co obejmuje dany moduł i na co zwracamy uwagę przy zakładzie spożywczym. Przestój produkcji i odpowiedzialność za produkt omawiamy niżej osobno.

Hala produkcyjna zakładu spożywczego
M.01

Ubezpieczenie mienia zakładu produkcyjnego

Chroni majątek zakładu przed zniszczeniem lub utratą: budynki i budowle, maszyny, urządzenia i wyposażenie, zapasy surowców, opakowań i produktów gotowych.

All Risks (formuła wszystkich ryzyk) obejmuje każde nagłe i nieprzewidziane zdarzenie, którego polisa wprost nie wyłącza. W formule ryzyk nazwanych chronione jest tylko to, co wymieniono. Jeżeli profil zakładu na to pozwala, rekomendujemy All Risks.

Na co patrzymy

  • Wartość odtworzeniowa, a nie księgowa — inaczej grozi niedoubezpieczenie
  • Suma zapasów w szczycie sezonu, nie średnia roczna
  • Mienie w obcych magazynach i chłodniach usługowych
  • Konstrukcja budynków i zabezpieczenia przeciwpożarowe

Więcej: Ubezpieczenie mienia — porady

Maszyna pakująca na linii produkcyjnej
M.02

Ubezpieczenie maszyn od awarii

Obejmuje szkody wewnętrzne maszyn z przyczyn elektrycznych i mechanicznych, np. zwarcie, przepięcie, błąd obsługi, wadę materiałową czy zatarcie — zdarzenia, których ubezpieczenie mienia od ognia i żywiołów zwykle nie obejmuje.

Dla jakich urządzeń

  • Linie technologiczne, urządzenia pakujące i etykietujące
  • Urządzenia chłodnicze, agregaty i sprężarki
  • Kotły, wytwornice pary, sprężarki powietrza
  • Automatyka produkcyjna i sterowniki

Na co patrzymy

  • Czas dostawy części i koszty ekspresowe
  • Czy awaria uruchamia ochronę utraty zysku
Mrożone owoce
M.05

Zepsucie zapasów w chłodniach

Szczególnie ważne dla producentów mięsa, nabiału, mrożonek i produktów chłodzonych. Awaria agregatu, wyciek czynnika chłodniczego lub zanik zasilania sprawiają, że temperatura przekracza dopuszczalny poziom, a towar trzeba zablokować lub zutylizować.

Na co patrzymy

  • Po jakich przyczynach zepsucie jest objęte: awaria, zanik zasilania z sieci, błąd obsługi
  • Minimalny czas przerwy chłodzenia, od którego działa ochrona
  • Wymogi: monitoring temperatury z alarmem, serwis, zasilanie awaryjne
  • Towar w chłodniach usługowych i w transporcie chłodniczym
Naczepy przy rampie załadunkowej
M.06

Cargo — surowce i produkty w transporcie

Odpowiedzialność przewoźnika jest ograniczona limitami (w transporcie międzynarodowym m.in. konwencją CMR) i wyłączeniami, więc często nie pokrywa pełnej wartości ładunku. Ubezpieczenie cargo chroni własny towar niezależnie od winy przewoźnika, także w transporcie własnym.

Na co patrzymy

  • Dostawy surowców i wysyłki do odbiorców, także za granicę
  • Przy przewozach chłodniczych — ryzyko awarii agregatu

Własna flota: ubezpieczenie firmy transportowej

Zautomatyzowany magazyn
M.07

Cyber — atak, który zatrzymuje produkcję

W nowoczesnym zakładzie cyberatak to ryzyko operacyjne: atak → niedostępność systemów → zatrzymanie produkcji i logistyki → potencjalna utrata zysku.

Polisa cyber może obejmować koszty reakcji na incydent, odtworzenia danych i systemów, utratę zysku po przestoju oraz odpowiedzialność za wyciek danych. Zakres zależy od ubezpieczyciela i od zabezpieczeń firmy.

Ubezpieczenie cyber — zakres · jak działa w praktyce

Kontrola procesu produkcji
M.08

D&O — OC członków zarządu

Członkowie zarządu odpowiadają za decyzje zarządcze, a w określonych sytuacjach także osobistym majątkiem. Roszczenia mogą pojawić się np. po poważnym wycofaniu produktu albo po decyzjach inwestycyjnych. Ubezpieczenie OC członków zarządu (D&O) pokrywa koszty obrony i odszkodowania w granicach polisy.

Więcej: Ubezpieczenie OC Zarządu (D&O)

Business Interruption

Business Interruption: dlaczego odbudowa maszyny nie wystarcza

Ubezpieczenie mienia pokryje odtworzenie hali lub maszyny. Nie pokryje tego, co dzieje się w firmie, gdy produkcja stoi: utraconego zysku i kosztów stałych. Na to odpowiada ubezpieczenie utraty zysku (Business Interruption, BI).

  1. 1Szkodapożar, zalanie, awaria kluczowej maszyny
  2. 2Przerwa w produkcjinaprawa, dostawa, montaż, rozruch
  3. 3Spadek przychodówbrak dostaw, kary umowne, koszty stałe biegną dalej
  4. 4Business Interruptionutracony zysk i koszty stałe — zgodnie z warunkami polisy
BI.01

Co obejmuje ubezpieczenie utraty zysku

Utracony zysk brutto oraz koszty stałe: wynagrodzenia, leasingi, raty kredytów, czynsze. Może obejmować też dodatkowe koszty utrzymania sprzedaży, np. produkcję u podwykonawcy, wynajem urządzeń albo transport ekspresowy.

BI.02

Okres odszkodowawczy — najczęstszy błąd

To czas od szkody do powrotu sprzedaży do poprzedniego poziomu, a nie tylko do uruchomienia maszyny: dostawa i montaż urządzeń, rozruch, ponowne dopuszczenie procesu i odzyskanie odbiorców. Jeżeli kluczowa maszyna ma długi termin dostawy, 12 miesięcy bywa za krótko.

BI.03

Co uruchamia ochronę BI

Standardowo — szkoda w mieniu objęta ubezpieczeniem mienia, np. pożar. Po awarii maszyny ochrona działa tylko wtedy, gdy polisa to przewiduje. Zależnie od ubezpieczyciela można rozważyć rozszerzenia o szkodę u kluczowego dostawcy lub odbiorcy oraz przerwę w dostawie mediów.

BI.04

Jak ustalić sumę ubezpieczenia

Na podstawie danych finansowych: przychodów, kosztów zmiennych i stałych, a w firmie, która rośnie — także planu na kolejny rok. Źle wyliczona suma oznacza niedoubezpieczenie w chwili, gdy firma najbardziej potrzebuje płynności. Wyliczenie przygotowujemy razem z działem finansowym.

Odpowiedzialność za produkt

OC działalności, OC producenta i wycofanie produktu — czym się różnią

To trzy różne ryzyka. Najczęstsze nieporozumienie w branży brzmi: „mamy OC produktu, więc wycofanie jest pokryte”. Zwykle nie jest.

PytanieOC działalnościOC za produkt (OC producenta)Ubezpieczenie kosztów wycofania
Czego dotyczySzkód wyrządzonych w związku z prowadzeniem zakładu i posiadanym mieniemSzkód osobowych i rzeczowych wyrządzonych przez produkt po wprowadzeniu go do obrotuKosztów wycofania partii produktu z rynku
PrzykładKierowca dostawcy uległ wypadkowi na terenie zakładuKonsument doznał reakcji alergicznej; składnik zniszczył wyrób odbiorcyPartię z wadliwym składnikiem trzeba zebrać od dystrybutorów i ze sklepów
Czy musi dojść do szkody osoby trzeciejTakTakNie — chodzi o koszty samego wycofania, także zapobiegawczego
Koszty wycofania partiiNieZwykle nie; część ubezpieczycieli oferuje ograniczone rozszerzenie z podlimitemTak — to przedmiot tego ubezpieczenia

Zestawienie poglądowe. Zakres zależy od konkretnego programu, ogólnych warunków ubezpieczenia (OWU) i klauzul uzgodnionych z ubezpieczycielem.

M.03

Rozszerzenia OC producenta istotne w branży spożywczej

Standardowe OC za produkt to punkt wyjścia. W zakładzie, który dostarcza surowce, półprodukty lub składniki innym producentom, znaczenie mają rozszerzenia. Ich dostępność i limity zależą od ubezpieczyciela i profilu produkcji.

  • Szkody po wprowadzeniu produktu do obrotu, także za granicą
  • Szkody wyrządzone kontrahentowi, w tym czyste straty finansowe
  • Szkody wynikłe z połączenia lub zmieszania produktu z innymi produktami
  • Szkody wynikłe z dalszej obróbki lub przetworzenia produktu przez odbiorcę
  • Koszty demontażu i montażu — gdy mają zastosowanie, np. przy komponentach lub opakowaniach
  • Zakres terytorialny zgodny z kierunkami eksportu; sprzedaż do USA i Kanady zwykle wymaga osobnych ustaleń
M.04

Ubezpieczenie kosztów wycofania produktu (recall / contamination)

Odrębne ubezpieczenie kosztów, które producent ponosi, gdy partię trzeba wycofać z rynku z powodu wady, skażenia lub zagrożenia dla zdrowia. Przykładowe koszty, które mogą być objęte:

  • Identyfikacja i lokalizacja partii
  • Transport zwrotny, magazynowanie i wycofanie od dystrybutorów
  • Utylizacja
  • Komunikacja kryzysowa i powiadomienia
  • Zastąpienie produktu lub zwrot ceny
  • Potencjalnie utracony zysk po wycofaniu

Nie każda polisa obejmuje wszystkie te pozycje. Warianty różnią się m.in. tym, czy obejmują skażenie przypadkowe, celowe oraz wycofanie nakazane przez organ.

Czy Twoja obecna polisa to obejmuje?

Dziesięć pytań do obecnego programu

Zaznacz punkty, które na pewno znajdziesz w treści swoich polis. Pozostałe warto sprawdzić w umowie, OWU i klauzulach.

  • Ubezpieczenie utraty zysku ma okres odszkodowawczy dopasowany do czasu odtworzenia linii
  • Awaria kluczowej maszyny uruchamia ochronę BI, nie tylko pożar
  • OC za produkt obejmuje produkt połączony lub zmieszany
  • OC za produkt obejmuje produkt poddany dalszej obróbce
  • Program obejmuje koszty wycofania produktu i znam limit
  • Polisa obejmuje zepsucie zapasów po awarii chłodzenia
  • Sumy ubezpieczenia odpowiadają aktualnym kosztom odtworzenia
  • Suma zapasów uwzględnia szczyt sezonu
  • Zakres terytorialny OC odpowiada kierunkom eksportu
  • Ubezpieczenie cyber obejmuje przestój produkcji
0/10

Zaznacz punkty powyżej. Pozostałe to pytania do sprawdzenia w treści umowy.

Prześlij polisę do analizy →

Lista ma charakter pomocniczy i nie zastępuje analizy umowy. Nie obiecujemy znalezienia błędów ani oszczędności — przygotowujemy rzetelną analizę.

Proces współpracy

Sześć kroków od analizy do obsługi szkody

  1. Analiza działalności i obecnych polis

    procesy, maszyny, chłodnie, zapasy, sprzedaż i eksport

  2. Identyfikacja kluczowych ryzyk

    wąskie gardła, zależność od dostawców i odbiorców, luki w ochronie

  3. Projekt programu ubezpieczeniowego

    moduły, sumy, okres odszkodowawczy, limity i udziały własne

  4. Zapytania i negocjacje z ubezpieczycielami

    zakres i warunki, nie tylko składka

  5. Porównanie zakresów i rekomendacja wariantów

    oferty porównane zakresem, nie tylko ceną; decyzja należy do Ciebie

  6. Obsługa programu i wsparcie przy szkodach

    zmiany w trakcie roku, nowe inwestycje, zgłoszenia i odwołania

Przykładowe scenariusze szkód

Jak różne moduły programu odpowiadają na szkodę

Scenariusze są hipotetyczne i poglądowe — nie opisują szkód konkretnych klientów. Ostatecznie decydują warunki polisy.

Chłodnia

Awaria agregatu w weekend

Awaria urządzenia chłodniczego powoduje wzrost temperatury i zepsucie partii produktów.

Awaria maszynnaprawa agregatu
Zepsucie zapasówwartość towaru i utylizacja — jeżeli rozszerzenie jest w polisie i spełniono wymogi
Pożar

Pożar linii produkcyjnej

Pożar zatrzymuje produkcję na kilka miesięcy. Ubezpieczenie mienia finansuje odtworzenie urządzeń, a odpowiednio skonstruowane BI może odpowiadać za skutki finansowe przestoju zgodnie z warunkami polisy.

Mienieodtworzenie maszyn i budynku
Business Interruptionutracony zysk i koszty stałe
Wadliwy składnik

Wycofanie partii od dystrybutorów

Partia produktu zawiera wadliwy składnik i musi zostać wycofana od dystrybutorów.

Koszty wycofanialogistyka, utylizacja, komunikacja — w zakresie polisy
OC za produktroszczenia osób poszkodowanych
Cyber

Zablokowany system etykietowania

Atak ransomware blokuje ERP i system etykietowania. Zakład nie może wysyłać towaru.

Cyberreakcja na incydent i odtworzenie systemów
BI w polisie cyberskutki przestoju — jeżeli zakres to obejmuje
Konrad Gawron, broker ubezpieczeniowy, KG Broker Sp. z o.o.
KG Broker Sp. z o.o.Broker ubezpieczeniowy · KNF 2631/21
Twój broker

Konrad Gawron

Broker ubezpieczeniowy · doradca ds. ryzyka · rzeczoznawca majątkowy · specjalista w zakresie wycen maszyn, urządzeń i pojazdów

KG Broker Sp. z o.o. to broker ubezpieczeniowy z zezwoleniem KNF nr 2631/21. Prowadzi go Konrad Gawron, broker z egzaminem państwowym zdanym w 2009 r. Działamy w imieniu klienta, nie ubezpieczyciela: porównujemy oferty kilku towarzystw, negocjujemy warunki i pomagamy przy szkodach w całej Polsce.

  • Zezwolenie KNFnr 2631/21 ↗︎
  • Egzamin brokerskizdany w 2009 r.
  • Doświadczenie15 lat w ryzyku firm

Przy tym ubezpieczeniu: Przy zakładzie spożywczym zaczynam od procesu produkcji i umów z odbiorcami – od nich zależy, jakie OC produktu, wycofanie i ochrona przerwy w produkcji są potrzebne.

Treść sprawdził: Konrad Gawron Aktualizacja: 15.10.2026
Pytania i odpowiedzi

Ubezpieczenie producenta żywności — najczęstsze pytania

Jakie ubezpieczenia powinien mieć producent żywności?

Podstawą jest ubezpieczenie mienia (budynki, maszyny, zapasy), ubezpieczenie maszyn od awarii, ubezpieczenie utraty zysku (Business Interruption) oraz OC działalności i OC za produkt. W zależności od profilu zakładu warto rozważyć ubezpieczenie kosztów wycofania produktu (recall), ubezpieczenie zapasów od zepsucia w chłodniach, ubezpieczenie ładunków w transporcie (cargo), ubezpieczenie cyber i OC członków zarządu (D&O). Kolejność i zakres wynikają z analizy ryzyk konkretnego zakładu, a nie z gotowej listy.

Czy OC producenta pokrywa wycofanie produktu z rynku?

Zwykle nie w pełni. Ubezpieczenie OC za produkt odpowiada za szkody osobowe i rzeczowe wyrządzone osobom trzecim przez wprowadzony do obrotu produkt. Koszty samego wycofania partii z rynku (identyfikacja partii, transport zwrotny, utylizacja, komunikacja, zastąpienie produktu) to odrębne ryzyko. Część ubezpieczycieli oferuje ograniczone rozszerzenie OC o wybrane koszty wycofania, zwykle z podlimitem; szerszą ochronę daje osobne ubezpieczenie kosztów wycofania produktu (product recall / contamination). Dostępność i zakres zależą od ubezpieczyciela i profilu produkcji.

Co obejmuje ubezpieczenie zakładu przetwórstwa spożywczego?

Program dla zakładu przetwórstwa spożywczego obejmuje najczęściej: budynki i budowle, maszyny i linie technologiczne, instalacje chłodnicze, surowce, opakowania i wyroby gotowe, a także utratę zysku po szkodzie, odpowiedzialność cywilną za działalność i produkt oraz — opcjonalnie — koszty wycofania produktu, zepsucie zapasów w chłodniach, transport i ryzyka cyber. Zakres ochrony mienia może być oparty na formule wszystkich ryzyk (All Risks), jeżeli jest dostępna dla danego zakładu.

Czy można ubezpieczyć straty po awarii linii produkcyjnej?

Tak, ale wymaga to dwóch elementów. Ubezpieczenie maszyn od awarii pokrywa koszt naprawy lub odtworzenia uszkodzonej maszyny. Utracony zysk i koszty stałe w czasie przestoju pokrywa ubezpieczenie utraty zysku — pod warunkiem, że awaria maszyny jest w polisie wskazana jako zdarzenie uruchamiające ochronę BI. Wiele programów obejmuje BI tylko po pożarze i innych zdarzeniach losowych, a nie po awarii, dlatego ten zapis warto sprawdzić w pierwszej kolejności.

Jak ubezpieczyć produkty przechowywane w chłodni?

Zapasy w chłodni ubezpiecza się w ramach ubezpieczenia mienia, a ryzyko ich zepsucia wskutek awarii urządzeń chłodniczych lub przerwy w zasilaniu — jako rozszerzenie (zwykle do ubezpieczenia maszyn od awarii lub mienia) albo odrębną klauzulą. Ubezpieczyciele zazwyczaj uzależniają ochronę od zabezpieczeń: ciągłego monitoringu temperatury z alarmem, serwisowania urządzeń, a często także rezerwowego zasilania. Znaczenie ma też suma ubezpieczenia zapasów w okresach sezonowego szczytu.

Co obejmuje Business Interruption w zakładzie produkcyjnym?

Ubezpieczenie utraty zysku (Business Interruption, BI) pokrywa skutki finansowe przestoju po szkodzie w mieniu objętej polisą: utracony zysk brutto, czyli zysk, którego firma nie osiągnęła, oraz koszty stałe, które trzeba ponosić mimo przestoju (np. wynagrodzenia, leasingi, kredyty). Może obejmować również dodatkowe koszty utrzymania produkcji, np. produkcję zastępczą lub wynajem urządzeń. Kluczowe parametry to okres odszkodowawczy, sposób wyliczenia sumy ubezpieczenia i zdarzenia, które uruchamiają ochronę.

Od czego zależy koszt ubezpieczenia producenta żywności?

Składka zależy m.in. od rodzaju produkcji i surowców, wartości mienia i sum ubezpieczenia, obrotów i struktury sprzedaży (w tym eksportu), zabezpieczeń przeciwpożarowych i konstrukcji budynków (np. płyty warstwowe), stanu technicznego maszyn i chłodni, systemów jakości i identyfikowalności partii, historii szkód oraz wybranego zakresu, limitów i udziałów własnych. Rzetelną wycenę można przygotować dopiero po zebraniu tych informacji i przedstawieniu ryzyka ubezpieczycielom.

Ile kosztuje współpraca z brokerem i analiza obecnych polis?

Broker działa na podstawie pełnomocnictwa klienta, a jego wynagrodzenie wypłaca ubezpieczyciel, z którego oferty klient zdecyduje się skorzystać. Przesłanie polis do analizy nie zobowiązuje do zmiany ubezpieczyciela.

Hala produkcyjna zakładu przetwórstwa spożywczego
Nie zaczynamy od ceny polisy.Zaczynamy od ryzyka, które może zatrzymać produkcję lub spowodować odpowiedzialność za produkt.
Analiza programu ubezpieczenia

Prześlij obecny program do analizy

Formularz zajmuje minutę i nie zobowiązuje do zmiany ubezpieczyciela. Polisę możesz załączyć od razu albo przesłać później.

PDF, JPG, PNG, DOC lub DOCX, do 10 MB. Kilka polis? Załącz jedną, resztę prześlemy mailowo.

KG Broker Sp. z o.o. · Konrad Gawron — broker ubezpieczeniowy, rzeczoznawca majątkowy · zezwolenie KNF nr 2631/21 · obowiązkowe OC zawodowe brokera

Nasze serwisy