


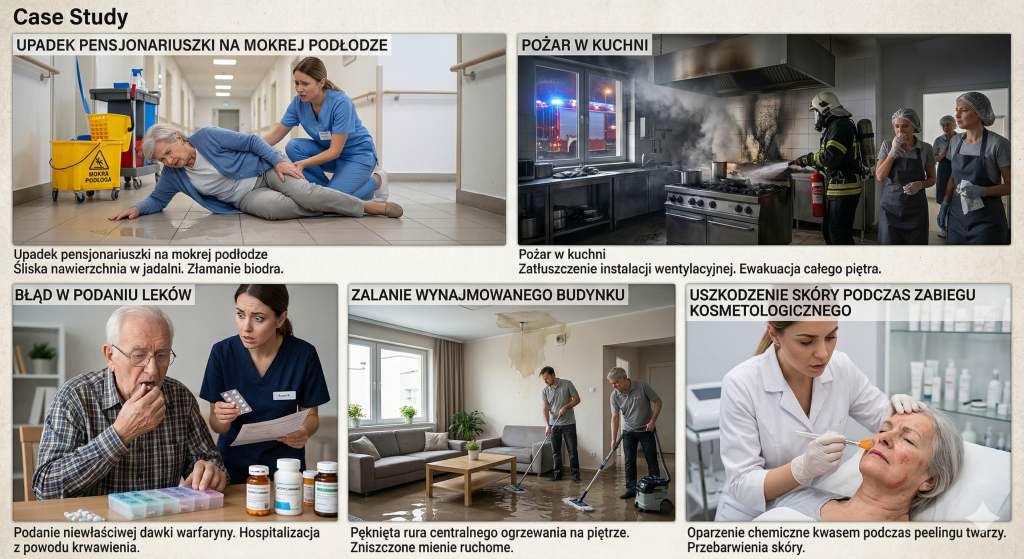
Poniższe case study oparte są na rzeczywistych zdarzeniach zgłaszanych w branży opiekuńczej w Polsce i Europie Zachodniej. Dane identyfikacyjne placówek i osób zostały celowo pominięte lub zmienione. Każde zdarzenie ilustruje tę samą, fundamentalną prawdę o ubezpieczeniach: polisa kupiona bez analizy ryzyka i bez udziału doświadczonego brokera może okazać się bezużyteczna właśnie wtedy, gdy jest najbardziej potrzebna.
CASE 01 | Upadek pensjonariuszki na mokrej podłodze – 340 000 zł roszczenia
Zdarzenie: uraz ortopedyczny podczas mycia korytarza
| Lokalizacja Polska, woj. mazowieckie | Rok zdarzenia 2022 | Rodzaj szkody OC – uraz pensjonariusza | Kwota roszczenia 340 000 zł |
Co się wydarzyło?
| ✗ Słaba polisa – co zawiodło | ✔ Dobra polisa – co by zmieniła |
|---|---|
| Suma gwarancyjna OC wynosiła 100 000 zł – niewystarczająca na pokrycie roszczenia | Suma gwarancyjna OC min. 500 000 zł na jedno zdarzenie – adekwatna do profilu placówki |
| Polisa nie obejmowała szkód wynikłych z zaniedbania procedur przez pracowników pomocniczych na umowach B2B (podwykonawcy) | Rozszerzenie o szkody wyrządzone przez personel pomocniczy (sprzątający, kuchenny) na umowach cywilnoprawnych |
| Brak rozszerzenia o koszty ochrony prawnej – placówka pokryła je z własnych środków | Dodatkowa polisa chrony prawnej pokrywająca koszty adwokata i postępowania sądowego |
| Ubezpieczyciel kwestionował związek przyczynowy, przedłużając likwidację do 14 miesięcy | Broker nadzorujący przebieg likwidacji szkody i reprezentujący placówkę wobec ubezpieczyciela |
✗ Wynik bez dobrej polisy
Placówka dopłaciła z własnych środków ponad 250 000 zł różnicy między sumą gwarancyjną a zasądzonym odszkodowaniem. Koszty obsługi prawnej pochłonęły dodatkowe 38 000 zł. Dyrektor placówki przez ponad rok prowadził korespondencję z ubezpieczycielem samodzielnie, bez wsparcia brokera.
💡 Lekcja od brokera ubezpieczeniowego
Suma gwarancyjna OC powinna być dobierana w odniesieniu do liczby pensjonariuszy, profilu ich niesprawności i zakresu świadczonych usług – nie do minimalnych wymagań rynkowych. Broker, który rozumie specyfikę placówki, zaproponuje odpowiedni poziom ochrony już na etapie projektowania polisy, a nie dopiero po szkodzie.
CASE 02 | Pożar w kuchni – 1,2 mln zł szkody, działalność wstrzymana na 8 tygodni
Zdarzenie: awaria sprzętu gastronomicznego, pożar pomieszczenia kuchni
| Lokalizacja Polska, woj. śląskie | Rok zdarzenia 2021 | Rodzaj szkody Mienie + utrata zysku | Kwota szkody 1 200 000 zł |
Co się wydarzyło?
| ✗ Słaba polisa – co zawiodło | ✔ Dobra polisa – co by zmieniła |
|---|---|
| Budynek ubezpieczony w wartości księgowej, nie odtworzeniowej – wypłata pokryła 60% kosztów remontu | Ubezpieczenie mienia w wartości odtworzeniowej – pełny koszt remontu bez dopłaty własnej |
| Brak ubezpieczenia utraty zysku (Business Interruption) – 180 000 zł straty nieubezpieczone | Business Interruption z odpowiednim okresem odszkodowawczym (min. 12 miesięcy) |
| Sprzęt gastronomiczny nie wpisany w przedmiocie ubezpieczenia na polisie | Broker weryfikujący polisę pod kątem ubezpieczenia wszystkich rodzajów mienia |
| Ubezpieczyciel zastosował franszyzy redukcyjne, których właściciel nie był świadomy | Przejrzyste ustalenie franszyz na etapie zawarcia polisy, a nie po szkodzie |
✗ Wynik bez dobrej polisy
Właściciel placówki sfinansował z kredytu obrotowego blisko 700 000 zł różnicy między odszkodowaniem a rzeczywistymi kosztami. Kredyt znacząco pogorszył płynność finansową obiektu na kolejne dwa lata. Utracone przychody nie zostały pokryte w żadnej części.
💡 Lekcja dla brokera
Wartość odtworzeniowa vs. wartość księgowa to jeden z najczęstszych błędów przy ubezpieczeniu mienia. Broker powinien każdorazowo zwracać uwagę właściciela na tę różnicę i dokumentować tę rozmowę. Ubezpieczenie utraty zysku to nie dodatek – w przypadku placówki działającej całą dobę jest to element podstawowy.
CASE 03 | Błąd w podaniu leków – śmierć pensjonariusza, postępowanie karne i cywilne
Zdarzenie: pomyłka pielęgniarki przy wydawaniu leków kardiologicznych
| Lokalizacja Niemcy (analogia polska) | Rok zdarzenia 2020 | Rodzaj szkody OC medyczne / błąd w opiece | Kwota roszczenia ponad 800 000 EUR |
Co się wydarzyło?
| ✗ Słaba polisa – co zawiodło | ✔ Dobra polisa – co by zmieniła |
|---|---|
| Polisa OC działalności nie obejmowała szkód wynikłych z błędów medycznych personelu pielęgniarskiego | OC za świadczenia medyczne (obowiązkowe dla Podmiotów Leczniczych) z sumą min. 1 mln zł |
| Brak obowiązkowego OC podmiotu leczniczego – placówka nie dopełniła wymogów rejestracyjnych | Rozszerzenie OC o błędy pielęgniarskie i opiekuńcze personelu zatrudnionego przez placówkę |
| Ochrona prawna z polisy pokryła tylko 20 000 EUR – resztę kosztów adwokackich placówka poniosła sama | Ochrona prawna z realnym limitem pokrywającym wieloletnie postępowania sądowe i karne |
| Brak klauzuli retroaktywnej – zdarzenia sprzed daty polisy nie były chronione | Broker weryfikujący status placówki pod kątem obowiązku ubezpieczenia i klauzuli retroaktywnej |
✗ Wynik bez dobrej polisy
Placówka przez trzy lata prowadziła kosztowny spór sądowy bez właściwego ubezpieczenia. Koszty obrony prawnej przekroczyły 120 000 EUR. Właściciel stracił część majątku osobistego na poczet ugody sądowej. Placówka utraciła też reputację i kilku kluczowych pracowników, którzy odeszli obawiając się konsekwencji prawnych.
💡 Lekcja dla brokera
Status prawny placówki (Podmiot Leczniczy czy nie) bezpośrednio decyduje o zakresie wymaganej ochrony OC. Broker powinien na etapie analizy ryzyka zweryfikować wpis do rejestru podmiotów leczniczych i dobrać odpowiedni produkt – OC obowiązkowe lub dobrowolne OC za świadczenia medyczne. To nie jest opcja, to fundament ochrony w każdej placówce, gdzie pracuje personel pielęgniarski.
CASE 04 | Zalanie wynajmowanego budynku – spór z właścicielem o 480 000 zł
Zdarzenie: pęknięcie instalacji c.o. w wynajmowanym obiekcie, zalanie trzech kondygnacji
| Lokalizacja Polska, woj. dolnośląskie | Rok zdarzenia 2022 | Rodzaj szkody OC najemcy + mienie | Kwota sporu 480 000 zł |
Co się wydarzyło?
| ✗ Słaba polisa – co zawiodło | ✔ Dobra polisa – co by zmieniła |
|---|---|
| Polisa OC działalności nie zawierała rozszerzenia o OC najemcy – szkody w mieniu właściciela nieubezpieczone | OC najemcy jako obowiązkowe rozszerzenie przy każdej placówce działającej w wynajmowanym obiekcie |
| Mienie ruchome placówki ubezpieczone z wyłączeniem szkód wodociągowych – zapis w OWU przeoczony | Polisa mienia bez wyłączenia szkód wodociągowych – pełna ochrona wyposażenia placówki |
| Brak ubezpieczenia kosztów tymczasowego zakwaterowania pensjonariuszy podczas remontu | Klauzula kosztów dodatkowych: tymczasowe zakwaterowanie pensjonariuszy i koszty przeprowadzki |
| Spór z właścicielem trwał 2 lata – brak ochrony prawnej oznaczał samodzielne ponoszenie kosztów adwokackich | Ochrona prawna pokrywająca wieloletni spór cywilny z właścicielem nieruchomości |
✗ Wynik bez dobrej polisy
Placówka przez dwa lata prowadziła kosztowny spór sądowy z właścicielem budynku. Koszty obsługi prawnej wyniosły ok. 55 000 zł. Sąd zasądził na rzecz właściciela 290 000 zł odszkodowania. Dodatkowe 120 000 zł straty za zniszczone mienie własne placówki pozostało nieubezpieczone. Pensjonariusze przez 6 tygodni przebywali w zastępczym ośrodku – koszty transportu i zakwaterowania pokrył operator z własnej kieszeni.
💡 Lekcja dla brokera
OC najemcy to element, który broker powinien weryfikować przy każdej placówce działającej w cudzym budynku. Wynajmujący dom seniora odpowiada wobec właściciela za szkody w substancji nieruchomości – nawet jeśli awaria wynikała ze złego stanu technicznego instalacji. Dopóki sąd nie rozstrzygnie winy, placówka musi finansować spór z własnych środków. Ochrona prawna w polisie to w takich przypadkach nie luksus, lecz konieczność.
CASE 05 | Uszkodzenie skóry podczas zabiegu kosmetologicznego – roszczenie pensjonariuszki
Zdarzenie: oparzenie chemiczne podczas zabiegu pielęgnacyjnego twarzy
| Lokalizacja Polska, woj. małopolskie | Rok zdarzenia 2023 | Rodzaj szkody OC za usługi / błąd w opiece | Kwota roszczenia 95 000 zł |
Co się wydarzyło?
| ✗ Słaba polisa – co zawiodło | ✔ Dobra polisa – co by zmieniła |
|---|---|
| Polisa OC obejmowała wyłącznie świadczenia opiekuńcze – zabiegi kosmetologiczne były wprost wyłączone z ochrony | OC działalności rozszerzone o usługi kosmetologiczne i pielęgnacyjne świadczone na terenie placówki |
| Placówka nie posiadała osobnego OC dla działalności kosmetologicznej, choć usługi były odpłatne | Broker identyfikujący wszystkie rodzaje usług generujące ryzyko OC – w tym aktywizacyjne i wellness |
| Ubezpieczyciel odmówił wypłaty wskazując, że zabieg kosmetyczny to odrębna działalność nieujęta w polisie | Klauzula szkód estetycznych i trwałego uszczerbku na zdrowiu w ramach OC usługowego |
| Brak ochrony prawnej – koszty pełnomocnika w postępowaniu przedsądowym i sądowym poniesione samodzielnie | Ochrona prawna pokrywająca postępowanie przedsądowe, negocjacje ugodowe i ewentualny proces |
✗ Wynik bez dobrej polisy
Ubezpieczyciel odmówił wypłaty z powodu wyłączenia zabiegów kosmetologicznych z zakresu polisy. Placówka zawarła ugodę pozasądową na kwotę 72 000 zł płatną z własnych środków. Koszty obsługi prawnej pochłonęły kolejne 18 000 zł. Placówka zawiesiła oferowanie zabiegów kosmetycznych, tracąc ważny element wyróżniający ją na rynku usług opiekuńczych.
💡 Lekcja dla brokera
Domy seniora coraz częściej poszerzają ofertę o usługi aktywizacyjne, kosmetyczne i wellness – i każda z tych usług generuje odrębne ryzyko OC. Broker przeprowadzający rzetelny wywiad z klientem powinien zapytać o pełen zakres działalności, a nie tylko o „opiekę”. Polisa dopasowana wyłącznie do działalności podstawowej może zostawić placówkę bez ochrony właśnie tam, gdzie szkoda jest najbardziej prawdopodobna.
Co łączy wszystkie 5 zdarzeń?
| Błędy, które kosztowały placówki miliony | Co robi dobry broker ubezpieczeniowy |
|---|---|
| ✗ Zbyt niska suma gwarancyjna OC | ✔ Dobiera sumę gwarancyjną do profilu i skali placówki |
| ✗ Mienie ubezpieczone w wartości księgowej | ✔ Wskazuje różnicę między wartością księgową a odtworzeniową |
| ✗ Brak ubezpieczenia utraty zysku | ✔ Proponuje Business Interruption jako standard, nie dodatek |
| ✗ Brak OC najemcy przy wynajmowanym budynku | ✔ Weryfikuje status prawny nieruchomości i dobiera OC najemcy |
| ✗ Zabiegi dodatkowe wyłączone z polisy OC | ✔ Identyfikuje pełen zakres działalności, w tym usługi wellness |
| ✗ Nieznajomość OWU i wyłączeń | ✔ Weryfikuje OWU i wyjaśnia kluczowe wyłączenia przed podpisaniem |
| ✗ Brak wsparcia przy likwidacji szkody | ✔ Reprezentuje klienta wobec ubezpieczyciela przy każdej szkodzie |
Nie kupuj polisy. Buduj program ochrony.
Każda placówka ma inną specyfikę i inny profil ryzyka.
Skontaktuj się z nami – przeprowadzimy bezpłatny audyt ubezpieczeniowy i dobierzemy ochronę dopasowaną do Twojej placówki.

Konrad Gawron
Broker Ubezpieczeniowy. Od 8 lat zarządzam ryzykiem ubezpieczeniowym w małych, średnich i dużych podmiotach gospodarczych. Analizuje ryzyko, przygotowuje program ubezpieczenia, dobieram zapisy szczególne, kreuje zakres i warunki ochrony, negocjuje z zakładami ubezpieczeń. Moim celem jest wskazanie najlepszego ubezpieczenia pod względem ceny i zakresu.Jeśli chcesz zadać mi pytanie zadzwoń (516-216-045) lub skorzystaj choćby z tego maila:
biuro@gawron-broker.pl







