Najważniejsze ryzyko z punktu widzenia prowadzonej działalności dla programisty / firmy informatycznej to OC zawodowe (OC programisty). Informatyk / Programista nie zniszczy nikomu fizycznie mienia, nie spowoduje uszczerbku na zdrowiu, ale może spowodować straty finansowe u swoich kontrahentów w wyniku swojej pracy (np. źle napisanego kodu, źle zaprogramowanej maszyny czy błędnie przygotowanego skryptu).
1. OC zawodowe dla firm z branży IT
W związku z tym, przygotowaliśmy program ubezpieczenia OC zawodowego dla branży IT. Na podstawie polisy ubezpieczenia OC zawodowej firmy informatycznej ubezpieczyciel pokryje szkodę (czyste straty finansowe) poniesioną przez ubezpieczonego wynikającą z jakiegokolwiek roszczenia podniesionego wobec Ubezpieczonego i zgłoszonego na piśmie Ubezpieczycielowi zarzucającego dopuszczenie się przez ubezpieczonego nieprawidłowego działania zawodowego w związku z wykonywaniem usług zawodowych na rzecz osoby trzeciej. Pobierz ulotkę informacyjną o ubezpieczeniu zawodowym OC dla branży IT.
Zakres działalności firmy informatycznej obejmowany polisą jest bardzo szeroki. Analizując ryzyko odpowiedzialności cywilnej firm IT, zwróciliśmy uwagę na złożony charakter ich działalności – zależny od zakresu świadczonych usług. Analiza ryzyka musi rozpocząć się od ustalenia zakresu świadczonych usług. Najczęściej spotykane i wyrażone w ogólny sposób gałęzie działalności IT objęte ochroną ubezpieczeniową w ramach naszego programu to:
- doradztwo i konsulting w zakresie sprzedaży, dostaw, dystrybucji, instalacji, opracowywania oraz konserwacji sprzętu (w tym systemów komunikacyjnych), oprogramowania sprzętowego i innego oprogramowania,
- analiza, integracja oraz projektowanie (architektura oprogramowania) i programowanie systemów komputerowych, w tym DevOps i DevSecOps, modyfikowanie oprogramowania, wdrożenia, konfiguracja, instalacja oprogramowania,
- projektowanie, tworzenie, modyfikowanie aplikacji mobilnych, aplikacji webowych, aplikacji webowych z wykorzystaniem modelu klient-serwer,
- projektowanie, tworzenie, modyfikowanie stron internetowych (Web development / web design),
- projektowanie doświadczeń użytkownika, projektowanie interfejsu użytkownika (UX/UI Design),
- projektowanie graficzne,
- testowanie (z wyłączeniem testów akceptacyjnych) systemów komputerowych,
- sprzedaż oprogramowania,
- wsparcie użytkowników systemów komputerowych,
- przetwarzanie danych (z wyłączeniem świadczenia usług inspektora ochrony danych),
- tworzenie raportów, zestawień, wykresów danych,
- zarządzanie i administrowanie urządzeniami (z wyłączeniem hostingu),
- zarządzanie i administrowanie systemami komputerowymi, sieciami,
- audyty systemów komputerowych,
- kierowanie realizacją projektów informatycznych,
- szkolenia z dziedziny informatyki.
Co więcej zakres ubezpieczenia jest rozszerzony o dodatkowe klauzule istotne z punktu widzenia firm IT:
- Wymiana danych komputerowych lub dokumentów – Pokrywane są koszty odtworzenia danych komputerowych lub dokumentów osoby trzeciej, które uległy zniszczeniu, uszkodzeniu, zaginięciu itd., jeżeli były pod opieką Ubezpieczonego w ramach wykonywania usług zawodowych
- Koszty mitygacji ryzyka – ubezpieczyciel zwraca uzasadnione koszty działań podjętych w celu zapobieżenia lub ograniczenia skutków finansowych nieprawidłowego działania zawodowego
- Odszkodowanie za udział w czynnościach sądowych – świadkom będącym wspólnikami, członkami organów, pracownikami przysługuje odszkodowanie za każdy dzień uczestnictwa w rozprawach sądowych (2000 zł/1000 zł)
- Naruszenie prawa własności intelektualnej – pokrycie szkód wynikających z nieumyślnego naruszenia praw autorskich, znaków towarowych, baz danych itp.
- Nieuczciwość pracowników – ochrona obejmuje szkody wynikające z nieuczciwego lub umyślnego działania pracownika
- Naruszenie dobrego imienia lub godności osobistej – pokrycie szkód wynikających z nieumyślnego naruszenia dobrego imienia, zniesławienia itp.
- Naruszenie prywatności – ochrona w przypadku nieumyślnego naruszenia prywatności, np. danych osobowych osób trzecich
- Wspólne przedsięwzięcia (joint venture) – szkody wynikające z uczestnictwa w konsorcjum lub wspólnym przedsięwzięciu, proporcjonalnie do udziału właścicielskiego
- Odpowiedzialność związana z Internetem – pokrycie szkód wynikających z działalności online, np. przesyłania wirusów, działania strony internetowej, braku dostępu do usług .
2. Rozszerzenie o Cyber Third Party Cover i klientów z USA
Ubezpieczyciel na podstawie warunków naszego programu pokrywa szkody poniesione przez Ubezpieczonego, wynikającą z Roszczenia podniesionego wobec Ubezpieczonego, po raz pierwszy w Okresie ubezpieczenia lub Okresie dodatkowym, o ile ma zastosowanie, zarzucającego popełnienie przez Ubezpieczonego Nieprawidłowego działania zawodowego w ramach wykonywania Usług zawodowych na rzecz Osoby trzeciej, skutkującego wystąpieniem Naruszenia bezpieczeństwa cybernetycznego Osoby trzeciej i poniesieniem w związku z tym Naruszeniem bezpieczeństwa cybernetycznego strat finansowych przez Osobę trzecią.
Zakres ochrony można rozszerzyć o kontrakty z klientami z USA nawet jeśli obejmują 100% naszych przychodów (jedyny Klient).3. Składka za ubezpieczenie zawodowe OC (Professional Idemnity)
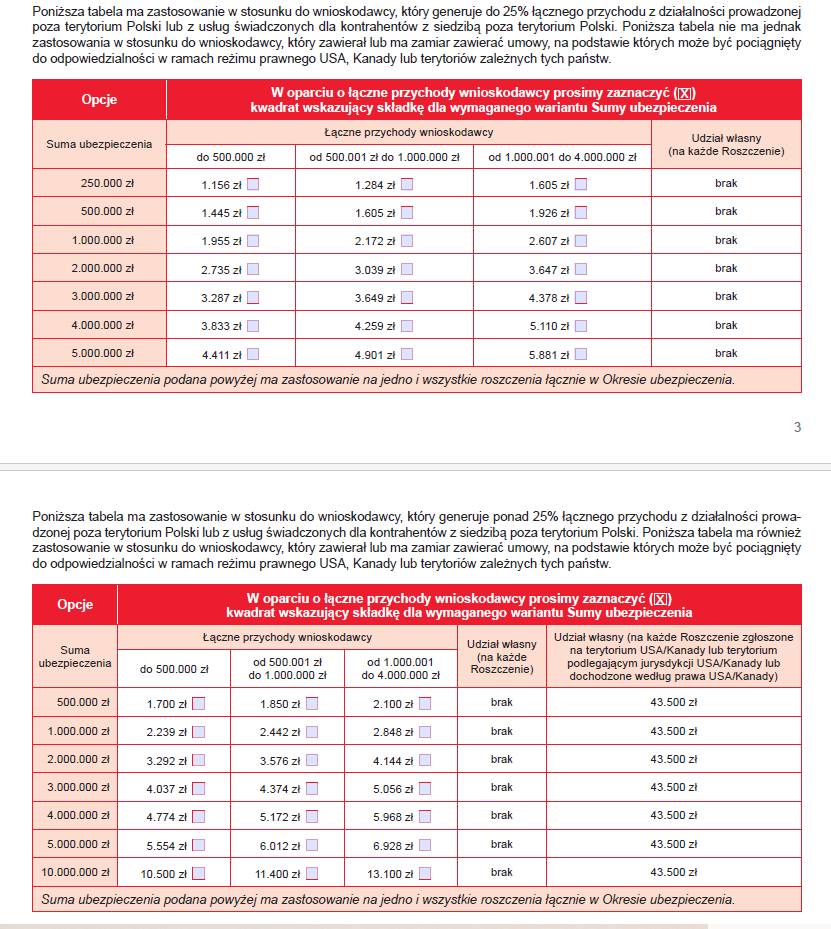
Ryzyko zawodowe firmy informatycznej ma charakter złożony i zależy od charakteru świadczonych usług, które często integralnie też są powiązane z dostarczanymi produktami, w szczególności w postaci oprogramowania (w tym oprogramowania zintegrowanego ze sprzętem komputerowym). Z tego powodu rozwiązanie ubezpieczeniowe OC zawodowe częściowo musi uwzględniać specyfikę ubezpieczeń OC projektanta (w zakresie tworzenia i dostarczania oprogramowania), a częściowo specyfikę ubezpieczeń OC konsultanta (w zakresie usług informatycznych o charakterze doradczym).
4. Wyłączenia zakresu ubezpieczenia. Za co Ubezpieczyciel nie odpowiada:
Celem naszego programu jest również pełna wiedza Ubezpieczonego programisty w zakresie pokrycia odszkodowawczego swojej działalności. W związku z tym jasno precyzujemy w jakich przypadkach między innymi polisa nie zapewnia ochrony:
- szkody osobowe i majątkowe (uszkodzenie komuś ciała lub fizyczne zniszczenie komputera) – takie szkody pokrywa polisa OC w związku z prowadzoną działalnością, które można zaaranżować w cenie 300 – 500 zł rocznie,
- opóźnienie w wykonaniu, niewykonanie bądź niepełne wykonanie jakiegokolwiek zobowiązania umownego (jeśli jednak opóźnienie w wynika z nieprawidłowego działania zawodowego np. musimy coś poprawić) to roszczenie takie jest w zakresie ubezpieczenia,
- gwarancja, klauzula o karze, podatek, grzywna;
- wina umyślna,
- Roszczenia będącego następstwem lub wynikającego z faktu ogłoszenia upadłości Ubezpieczonego,
- Roszczenia wynikającego z awarii systemów mechanicznych, lub awarii systemów elektrycznych, w tym przerw w dostawie energii oraz udaru elektrycznego, spadku lub zaniku napięcia, awarii systemów telekomunikacyjnych lub satelitarnych (z tym że wyłączone są sytuacje finalne . Jeśli ewentualny błąd zostanie wykazany wcześniej i wskazany programiście do korekty to ewentualne roszczenia związane z przekroczeniem czasu na wykonanie usługi są w zakresie ubezpieczenia)
- w przypadku usług w zakresie projektowania, rozwoju, lub zmian w: a) oprogramowaniu wykorzystywanym w zakresie przetwarzania płatności, b) oprogramowaniu wykorzystywanym w zakresie wyceny scoringowej, c) bankowym oprogramowaniu podejmującym decyzje w zakresie produktów bankowych (tzw. decision making software), d) oprogramowaniu stanowiącym kluczowe systemy instytucji finansowych (tzw. core financial institutions’ systems), e) oprogramowaniu wykorzystywanym w internetowych platformach tradingowych.
5. Szkolenie w wersji wideo z ubezpieczeń dla branży IT:
6. Ubezpieczenie OC ogólne (Public / General Liability)
Ubezpieczenie każdego podmiotu w zakresie ryzyk OC powinno także obejmować ryzyko OC ogólnego, tj. obejmujące odpowiedzialność z tytułu szkód rzeczowych (uszkodzenie lub zniszczenie rzeczy i ich konsekwencje) oraz szkód osobowych (uszkodzenie ciała, rozstrój zdrowia, śmierć i ich następstwa).
W przypadku podmiotów prowadzących wyłącznie działalność informatyczną tj. projektowo – doradczą ryzyko w tym zakresie ogranicza się zasadniczo do ryzyka związanego z prowadzeniem biura, obejmującego m.in. ryzyka OC pracodawcy, OC najemcy oraz OC wynikające z podróży służbowych. W przypadku dostarczania produktów lub wykonywania prac na cudzym mieniu, w tym wykonywania prac bezpośrednio na systemach informatycznych klientów lub innych osób trzecich, ryzyko OC ogólnego może wymagać zastosowania dodatkowych, standardowo stosowanych rozszerzeń typu „klauzula rzeczy pod kontrolą”.
[do_widget tekst]

Konrad Gawron
Broker ubezpieczeniowy · doradca ds. ryzyka · rzeczoznawca majątkowy · specjalista w zakresie wycen maszyn, urządzeń i pojazdów
KG Broker Sp. z o.o. to broker ubezpieczeniowy z zezwoleniem KNF nr 2631/21. Prowadzi go Konrad Gawron, broker z egzaminem państwowym zdanym w 2009 r. Działamy w imieniu klienta, nie ubezpieczyciela: porównujemy oferty kilku towarzystw, negocjujemy warunki i pomagamy przy szkodach w całej Polsce.
- Zezwolenie KNFnr 2631/21 ↗︎
- Egzamin brokerskizdany w 2009 r.
- Doświadczenie15 lat w ryzyku firm