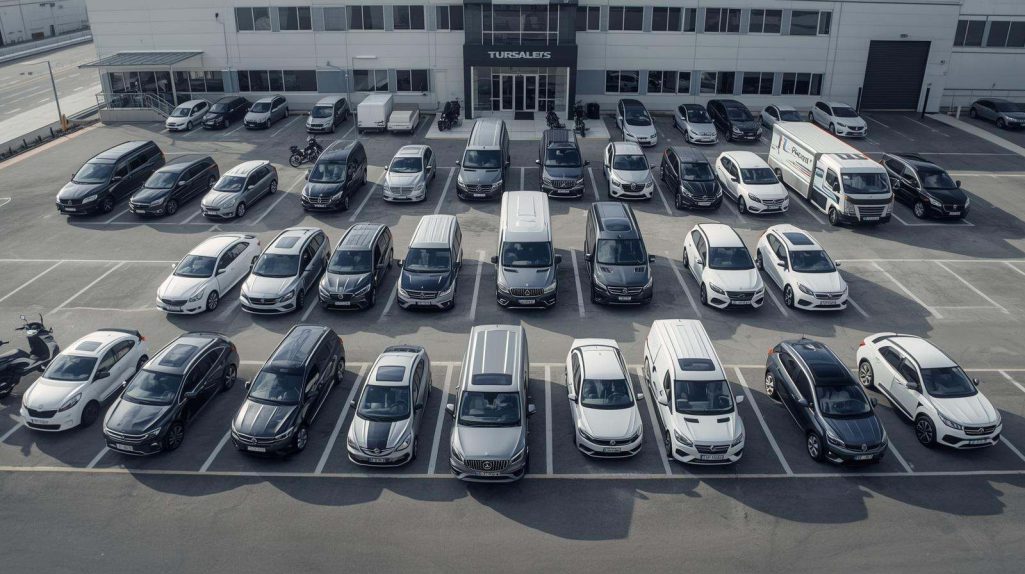
Jak racjonalnie dobrać zakres ochrony dla zróżnicowanej floty: 6 aut osobowych o wartości ponad 100 000 zł, 7 starszych aut osobowych, 5 pojazdów dostawczych oraz 2 motocykli.
Punkt wyjścia: OC obowiązkowe, AC do decyzji
Ubezpieczenie odpowiedzialności cywilnej (OC) posiadaczy pojazdów mechanicznych jest obowiązkowe dla każdego z 20 pojazdów floty — nie podlega więc dyskusji i musi zostać zawarte niezależnie od pozostałych decyzji. Rzeczywisty wybór dotyczy ubezpieczenia autocasco (AC), czyli dobrowolnej ochrony własnego pojazdu przed skutkami kolizji, szkody całkowitej, kradzieży i zdarzeń losowych. Pytanie „AC czy samo OC?” nie ma jednej odpowiedzi dla całej floty — i to jest sedno zagadnienia.
Flota złożona z pojazdów o skrajnie różnej wartości i przeznaczeniu nie powinna być traktowana jednolicie. Objęcie wszystkiego pełnym AC bywa przepłacaniem za pojazdy o znikomej wartości, natomiast rezygnacja z AC dla całości naraża firmę na dotkliwą stratę przy pojazdach drogich. Optymalne rozwiązanie niemal zawsze leży pośrodku: zakres ochrony dobiera się osobno dla każdego segmentu floty, w zależności od wartości pojazdu, jego roli w działalności i poziomu ryzyka.
Kluczowa zasada: AC nie kupuje się „na statystyczną szkodę”, lecz jako zabezpieczenie przed pojedynczym zdarzeniem katastroficznym — utratą lub zniszczeniem pojazdu, którego firma nie chce wziąć na własny rachunek. Im wyższa wartość pojazdu, tym mocniejszy argument za AC; im niższa — tym częściej rozsądniejsze jest samo OC i samodzielne ponoszenie drobnych kosztów.
Struktura floty
| Segment | Liczba | Charakterystyka |
| Auta osobowe premium (>100 000 zł) | 6 | Wysoka wartość, cel kradzieży |
| Auta osobowe starsze | 7 | Niska wartość rynkowa |
| Pojazdy dostawcze | 5 | Narzędzia pracy, duże przebiegi |
| Motocykle | 2 | Sezonowe, wysokie ryzyko |
| Razem | 20 | Flota mieszana |
Co decyduje o opłacalności AC
Zanim przejdziemy do poszczególnych segmentów, warto wskazać czynniki, które w każdym przypadku przesądzają o tym, czy autocasco jest uzasadnione. Decyzja nigdy nie powinna opierać się wyłącznie na wysokości składki — liczy się jej relacja do wartości i roli pojazdu oraz do poziomu ryzyka, na jakie pojazd jest narażony.- Wartość pojazdu — im wyższa, tym większa potencjalna strata przy szkodzie całkowitej i tym mocniejszy argument za AC. Przy niskiej wartości składka rzadko równoważy realną korzyść.
- Wiek i tempo utraty wartości — nowe pojazdy tracą na wartości najszybciej, co przemawia za stałą sumą i GAP; pojazdy stare mają już niską wartość rynkową, więc i niską potencjalną wypłatę.
- Ryzyko kradzieży — dotyczy zwłaszcza aut drogich i motocykli; AC obejmujące kradzież ma w tych przypadkach szczególną wartość.
- Sposób wyceny i udział własny — stała suma chroni wysokość wypłaty, a wysokość udziału własnego decyduje o tym, czy AC realnie zadziała także przy szkodach częściowych.
- Rola pojazdu w działalności — utrata pojazdu kluczowego dla firmy oznacza nie tylko koszt jego odtworzenia, lecz także stratę z tytułu przestoju — co podnosi wartość AC i assistance niezależnie od ceny samego auta.
Analiza segmentów floty
6 aut osobowych o wartości ponad 100 000 zł — AC zdecydowanie tak
W tym segmencie AC jest rozwiązaniem rekomendowanym bez zastrzeżeń. Przy wartości jednostkowej powyżej 100 000 zł szkoda całkowita lub kradzież oznacza dla firmy stratę rzędu kilkuset tysięcy złotych w skali segmentu — kwotę, której utrata na własny rachunek byłaby dotkliwa. Drogie auta osobowe są ponadto częstym celem kradzieży, co dodatkowo podnosi wartość ochrony AC obejmującej to ryzyko.
Choć składka AC dla tych pojazdów jest najwyższa w całej flocie, jej relacja do chronionej wartości pozostaje korzystna — to klasyczny przypadek, w którym warto transferować ryzyko na ubezpieczyciela. Przy konstrukcji ochrony dla tego segmentu należy zwrócić uwagę na trzy elementy: po pierwsze, wybór stałej sumy (wartości) ubezpieczenia, aby wypłata nie spadała wraz z szybką w pierwszych latach utratą wartości rynkowej; po drugie, rozważenie ubezpieczenia GAP, zwłaszcza dla pojazdów finansowanych; po trzecie, niski udział własny, który przy tej wartości pojazdów ma realne znaczenie. Jeżeli którekolwiek z tych aut jest w leasingu, AC jest dla nich i tak obowiązkowe na mocy umowy finansowania.
W tym segmencie warto też zadbać o właściwe zabezpieczenia przeciwkradzieżowe wymagane przez ubezpieczyciela — ich brak może ograniczyć ochronę od kradzieży lub podnieść składkę. Uzasadnione jest również dołączenie rozszerzonego assistance z pojazdem zastępczym oraz ubezpieczenia szyb, ponieważ przy autach tej klasy koszt naprawy lub holowania bywa wysoki, a oczekiwania co do ciągłości użytkowania — duże.
7 starszych aut osobowych — zwykle wystarczy OC
Tu rekomendacja jest odwrotna: w większości przypadków racjonalne jest samo OC. Przy niskiej wartości rynkowej AC staje się nieefektywne kosztowo. Wypłata przy szkodzie całkowitej odpowiada zamortyzowanej wartości pojazdu z dnia zdarzenia, a więc jest niska, podczas gdy składka AC — choć liczona od niższej sumy — nadal bywa nieadekwatna do potencjalnej korzyści. Dodatkowo przy szkodach częściowych ubezpieczyciele często potrącają amortyzację części, co dalej obniża realną wartość ochrony.
W praktyce dla tego segmentu optymalne jest OC uzupełnione o niedrogie assistance, a drobne szkody firma pokrywa we własnym zakresie (samoubezpieczenie) — skoro maksymalna strata, czyli utrata całego pojazdu, jest tu i tak niewielka. Wyjątkiem są pojedyncze pojazdy, które mimo wieku zachowały istotną wartość lub pełnią kluczową rolę — dla nich można rozważyć AC z wysokim udziałem własnym, ograniczonym do najpoważniejszych zdarzeń. Generalnie jednak utrzymywanie pełnego AC na siedmiu starszych autach byłoby przepłacaniem.
Alternatywą wartą rozważenia jest tzw. minicasco, czyli ograniczony wariant AC obejmujący wyłącznie wybrane ryzyka — najczęściej kradzież oraz szkody całkowite i żywiołowe, z pominięciem szkód częściowych z winy kierowcy. Dla starszych aut, które wciąż reprezentują pewną wartość, minicasco bywa rozsądnym kompromisem między pełnym AC a samym OC: zapewnia ochronę przed całkowitą utratą pojazdu przy zauważalnie niższej składce niż pełne autocasco.
5 pojazdów dostawczych — decyzja zależna od wartości i roli
Ten segment wymaga indywidualnej oceny, bo pojazdy dostawcze są narzędziem pracy, a ich przestój generuje realne straty. Dostawczaki cechuje też podwyższona ekspozycja na szkody: duże roczne przebiegi, częste manewry w mieście, załadunek i rozładunek oraz parkowanie w przypadkowych miejscach. To zwiększa prawdopodobieństwo zarówno drobnych uszkodzeń, jak i poważniejszych zdarzeń.
Dla nowszych i bardziej wartościowych pojazdów dostawczych AC jest uzasadnione — w połączeniu z assistance obejmującym pojazd zastępczy, który dla ciągłości działalności bywa cenniejszy niż sama wypłata odszkodowania. Dla pojazdów starszych i o niskiej wartości bardziej opłacalne jest OC lub AC z wysokim udziałem własnym, ograniczające ochronę do szkód całkowitych. Decydując o tym segmencie, warto wycenić nie tylko wartość samego pojazdu, lecz także koszt przestoju działalności w razie jego utraty.
Przy pojazdach dostawczych warto pamiętać, że samo AC chroni pojazd, lecz nie przewożony ładunek — jeśli auta transportują towar o istotnej wartości, odrębną kwestią pozostaje ubezpieczenie mienia w transporcie (cargo) lub odpowiedzialności przewoźnika. To zagadnienie wykracza poza wybór AC, ale powinno być rozważone łącznie, gdyż dotyczy tej samej działalności i tych samych pojazdów.
2 motocykle — AC warte rozważenia, zwłaszcza od kradzieży
Motocykle to segment o specyficznym profilu ryzyka. Charakteryzują się wysoką kradzieżowością oraz większą dotkliwością szkód przy zdarzeniach drogowych, a jednocześnie są użytkowane sezonowo. Składka AC dla motocykli bywa proporcjonalnie wysoka, co odzwierciedla podwyższoną szkodowość tego segmentu.
Jeżeli motocykle mają istotną wartość, AC — przede wszystkim w zakresie ochrony od kradzieży — jest warte rozważenia, ewentualnie z możliwością zawieszenia lub obniżenia składki poza sezonem, jeśli ubezpieczyciel taką opcję oferuje. Dla maszyn starszych lub o niskiej wartości wystarczające pozostaje OC. Jak w pozostałych segmentach, punktem odniesienia jest wartość pojazdu zestawiona z kosztem składki.
Rekomendacja zbiorcza
| Segment | Zakres | Uzasadnienie |
| Osobowe premium (6) | OC + AC | Wysoka wartość, kradzież; stała suma, GAP, niski udział własny |
| Osobowe starsze (7) | OC | Niska wartość; AC nieefektywne, ew. assistance |
| Dostawcze (5) | OC / AC | Zależnie od wartości i roli; assistance z pojazdem zastępczym |
| Motocykle (2) | OC / AC | AC głównie od kradzieży, jeśli wartościowe; sezonowość |
Ochrona uzupełniająca
Niezależnie od wyboru między OC a AC, dla floty warto rozważyć kilka rozszerzeń, które przy stosunkowo niewielkim koszcie istotnie podnoszą realną wartość ochrony. Assistance, omówione szerzej w odrębnym opracowaniu, zapewnia holowanie, naprawę na miejscu i pojazd zastępczy — szczególnie cenne dla pojazdów dostawczych i drogich aut osobowych. Ubezpieczenie NNW obejmuje następstwa nieszczęśliwych wypadków kierowcy i pasażerów, co ma znaczenie zwłaszcza przy motocyklach o podwyższonym ryzyku obrażeń. Ubezpieczenie szyb pozwala naprawić lub wymienić szybę bez naruszania ochrony AC i bez udziału własnego.
Te rozszerzenia można dobierać selektywnie, tak samo jak sam zakres AC — inny zestaw dla aut premium, inny dla pojazdów starszych. Dzięki temu ochrona pozostaje dopasowana do faktycznych potrzeb każdego segmentu, bez ponoszenia kosztów świadczeń, które w danym przypadku nie mają zastosowania.
Jedna polisa flotowa, różny zakres
Zróżnicowanie zakresu między segmentami nie oznacza konieczności prowadzenia wielu odrębnych umów. Cała 20-pojazdowa flota może zostać objęta jedną polisą flotową, w ramach której poszczególne pojazdy mają różny zakres ochrony — pełne AC dla aut premium, samo OC dla starszych, warianty pośrednie dla dostawczaków i motocykli. Takie rozwiązanie łączy korzyści dopasowania zakresu do ryzyka z zaletami ubezpieczenia flotowego: jedną umową, jednym terminem odnowienia, prostą obsługą oraz lepszą stawką wynikającą z efektu skali.
Niska i przewidywalna szkodowość floty jest przy tym atutem negocjacyjnym wobec ubezpieczyciela, a nie powodem do rezygnacji z ochrony tam, gdzie jest ona uzasadniona. Warto też pamiętać, że jedna polisa flotowa upraszcza bieżące zarządzanie: dodanie nowego pojazdu czy zmiana jego zakresu odbywa się w trakcie trwania umowy, bez konieczności zawierania osobnych polis i pilnowania wielu różnych terminów odnowienia.
Podsumowanie
Dla opisanej floty 20 pojazdów odpowiedź na pytanie „AC czy samo OC?” brzmi: jedno i drugie — w zależności od segmentu. OC obejmuje obowiązkowo wszystkie pojazdy. AC jest zdecydowanie uzasadnione dla 6 aut premium, zwykle zbędne dla 7 starszych aut osobowych, a dla 5 dostawczaków i 2 motocykli zależy od ich wartości oraz roli w działalności. Takie selektywne podejście, zamknięte w jednej polisie flotowej, zapewnia ochronę tam, gdzie ryzyko jest realne, i pozwala uniknąć przepłacania tam, gdzie AC nie ma ekonomicznego sensu.

Konrad Gawron
Broker ubezpieczeniowy · doradca ds. ryzyka · rzeczoznawca majątkowy · specjalista w zakresie wycen maszyn, urządzeń i pojazdów
KG Broker Sp. z o.o. to broker ubezpieczeniowy z zezwoleniem KNF nr 2631/21. Prowadzi go Konrad Gawron, broker z egzaminem państwowym zdanym w 2009 r. Działamy w imieniu klienta, nie ubezpieczyciela: porównujemy oferty kilku towarzystw, negocjujemy warunki i pomagamy przy szkodach w całej Polsce.
- Zezwolenie KNFnr 2631/21 ↗︎
- Egzamin brokerskizdany w 2009 r.
- Doświadczenie15 lat w ryzyku firm