


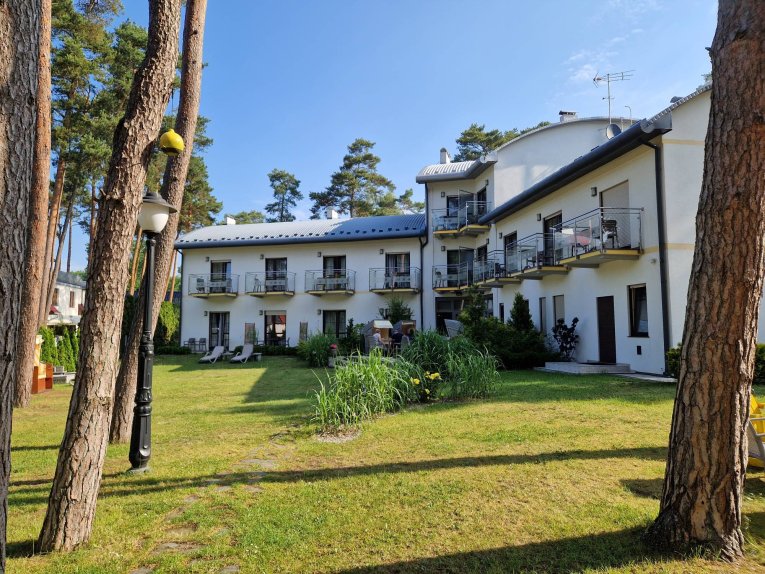
Hotel to obiekt noclegowy, który oferuje zakwaterowanie, a często także dodatkowe usługi, takie jak dostęp do restauracji, siłowni, basenu czy sal konferencyjnych. Hotele różnią się standardem, liczbą oferowanych pokoi oraz dostępnymi udogodnieniami. Mogą one być klasyfikowane według liczby gwiazdek – od jednej do pięciu, gdzie większa liczba gwiazdek oznacza wyższy standard usług i wygód.
Hotele oferują różne typy pokoi, takie jak pokoje jednoosobowe, dwuosobowe, apartamenty, a czasem także bardziej luksusowe opcje, takie jak apartamenty typu suite. Większość hoteli posiada własne restauracje lub bary, niektóre oferują również obsługę pokojową. W zależności od standardu, mogą być dostępne usługi takie jak spa, centra fitness, baseny, usługi concierge czy organizacja wycieczek turystycznych. Hotele mogą być zlokalizowane w centrach miast, w pobliżu lotnisk, blisko atrakcji turystycznych, nad morzem czy w innych miejscach preferowanych przez podróżnych.
Pełen zakres ubezpieczenia hotelu obejmuje co najmniej następujące linie ubezpieczeniowe:
- ubezpieczenie mienia hotelu,
- ubezpieczenia odpowiedzialności cywilnej spółki / firmy prowadzącej usługi hotelowe,
- ubezpieczenie gości od następstw nieszczęśliwych wypadków
- ubezpieczenia D&O – OC członków Zarządu
- Ubezpieczenie Cyber – zabezpieczenie na wypadek wycieku danych gości.
Ubezpieczenie mienia hotelu lub pensjonatu
Pierwszym przedmiotem ubezpieczenia jest ubezpieczenie budynku hotelowego lub pensjonatu. Opis i wyznaczenie sumy ubezpieczenia budynku lub budynków to zawsze początek przygotowywania programu ubezpieczenia dla biznesu związanego z zakwaterowaniem. Taki budynek wraz ze wszystkimi elementami stałymi oraz instalacjami, wyposażaniem, maszynami i urządzeniami ubezpieczamy w zakresie od wszystkich ryzyk. Następnie ustalamy sumę ubezpieczenia wyposażenia, które stanowią telewizory, łóżka, biurka, fotele, kanapy, stoły usytuowane na terenie hotelu.
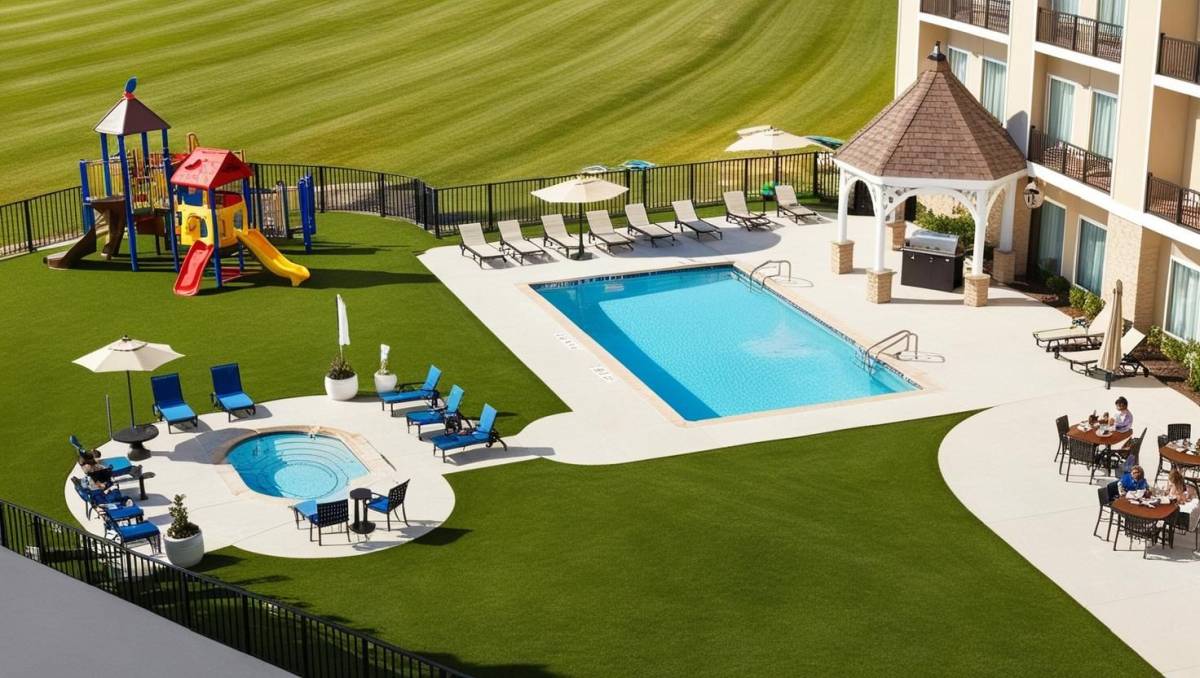
Kolejnymi przedmiotami ubezpieczenia są zazwyczaj mienie niskocenne, które znajduje się w każdym hotelu (np. widelce czy talerzyki), towary i zapasy hotelu (np. produkty do przygotowania śniadań lub środki czystości) na końcu włączamy do polisy gotówkę oraz mienie pracowników. Oczywiście przedmiotem ubezpieczenia muszą być również pozostałe elementy działki takie jak ogrodzenie, bannery reklamowe, ciągi komunikacyjne czy podjazdy. Hotel to jednak nie tylko budynek to czasami cała infrastruktura poza budynkiem do zabawy, uprawiania sportu czy po prostu relaksu i wypoczynku W związku z tym ochrona ubezpieczeniowa musi obejmować baseny, elementy placów zabaw, boiska sportowe, chatki grillowe czy po prostu ławki, krzesła czy stoły oraz parasole chroniące przed słońcem. Absolutnym must have w przypadku hoteli jest ubezpieczenie szyb od stłuczenia z wysokim limitem. Taki produkt obejmują ochroną nie tylko szyby w oknach ale wszelkie oszklenia znajdujące się na terenie nieruchomości hotelowej.
Ubezpieczenie OC hotelu
Kolejny ryzykiem, który na Ubezpieczyciela powinien wytransferować prowadzący hotel jest ryzyko szkód wyrządzonych osobom trzecim najczęściej gościom. Odpowiedzialność właściciela hotelu, za rzeczy osoby korzystającej z ich usług wynika wprost z kodeksu cywilnego i powstaje z chwilą ich wniesienia do hotelu. Właściciel nie może swojej odpowiedzialności ograniczyć ani wyłączyć zarówno zawierając z klientem umowę, w której stwierdzi, że za rzeczy gościa hotelu nie odpowiada, jak też przez ogłoszenie, np. wywieszone w recepcji. Innymi słowy, próby uchylenia się od odpowiedzialności za rzeczy klienta nie wywierają żadnych negatywnych skutków prawnych wobec konsumenta, nie uszczuplają jego praw.
W związku z powyższym podstawowe ubezpieczenie odpowiedzialności cywilnej w związku z prowadzoną działalnością i posiadanym mieniem należy rozszerzyć o klauzule szkód w mieniu pozostającym w pieczy, pod dozorem, pod kontrolą. Znaną jako OC przechowawcy. Za upadek dachówki na pojazd naszego gościa albo poślizgnięcie się na przysłowiowej skórce od banana roszczenia będą rozpatrywane z OC ogólnego. Minimalna suma gwarancyjna jaką sugerujemy wynosi 1 milion złotych.
Ubezpieczenie następstw nieszczęśliwych wypadków gości.
Oddzielną opcją jest wykupienia ubezpieczenia NNW dla wszystkich gości hotelowych, które zadziała nawet w przypadku braku naszej odpowiedzialności za wypadek. Ubezpieczenie przydaje się w sytuacji szczególnie wymagających gości. Do przygotowania oferty nie musimy podawać danych naszych gości, ani ich liczby. Potrzebujemy informacje o przychodach rocznych.
Ubezpieczenie D&O
Ubezpieczenie zarządu, ubezpieczenie D&O. Odpowiedzialność członków zarządu może dotyczyć naprawienia szkody wyrządzonej samej spółce, naprawienia szkody wyrządzonej osobom trzecim (w tym wspólnikom, akcjonariuszom, wierzycielom, pracownikom, innym członkom zarządu etc., na zasadach określonych w KSH, w tym również na zasadach ogólnych), jak również może ona przybierać postać odpowiedzialności za zobowiązania spółki. Więcej o ubezpieczeniu D&O przeczytasz tutaj.
Ubezpieczenie Cyber
Hotel jest podmiotem przetwarzającym dane między innymi swoich gości. Takie czynności mogą skutkować ujawnieniem tych danych wrażliwych, ich kradzieżą, utratą oraz dostępem do tych danych przez osoby nieuprawnione. Źródłem tych zagrożeń mogą być osoby trzecie (np. hakerzy), ale również dostawcy, kontrahenci a nawet byli i obecni pracownicy którzy dzięki poprzez swoją nieuczciwość będą chcieli wykorzystać słabości naszej firmy. Ujawnienie danych może być wynikiem działań ceowych, ale również skutkiem niedbalstwa pracowników i niedostatecznego zabezpieczenia systemu informatycznego.
Konsekwencje wycieku danych mogą obejmować kwestie:
- Odszkodowawcze – odpowiedzialność cywilna względem osób, których dane wyciekły oraz odpowiedzialność administracyjna (np. postępowanie za naruszenie przepisów RODO),
- Ekonomiczne – konieczność poniesienia dodatkowych kosztów (obsługi incydentu, poinformowania poszkodowanych, wdrożenie nowych zabezpieczeń, odtworzenie danych),
- Reputacyjne – oznaczające utratę zaufania klientów i kontrahentów oraz konieczność pokrycia kosztów zarządzania marką i wizerunkiem firmy.
Na rynku dostępne jest ubezpieczenie Cyber które ma ułatwić ubezpieczonemu przedsiębiorcy sfinansowanie kosztów i strat zwany z powyższymi obszarami.
Podsumowanie
- Ubezpieczenie to profesjonalny sposób transfery ryzyka w naszym biznesie na Ubezpieczyciela
- W ramach ubezpieczenia hotelu ochroną obejmujemy budynki, wyposażenie, budowle oraz całą infrastrukturę zewnętrzną znajdująca się na terenie nieruchomości
- Polisa OC chroni nas przed roszczeniami gości za szkody osobowe oraz utratę rzeczy.
- Warto rozszerzyć polisę o ubezpieczenie NNW gości, OC Zarządu oraz polisę Cyber,
- Korzystamy z pośrednika, który pomoże nam wyliczyć odpowiednią sumę ubezpieczenia naszego budynku i całego mienia, porówna nam oferty kilku towarzystw ubezpieczeniowych, a przede wszystkim pomoże nam w procesie likwidacji szkody.

Konrad Gawron







