


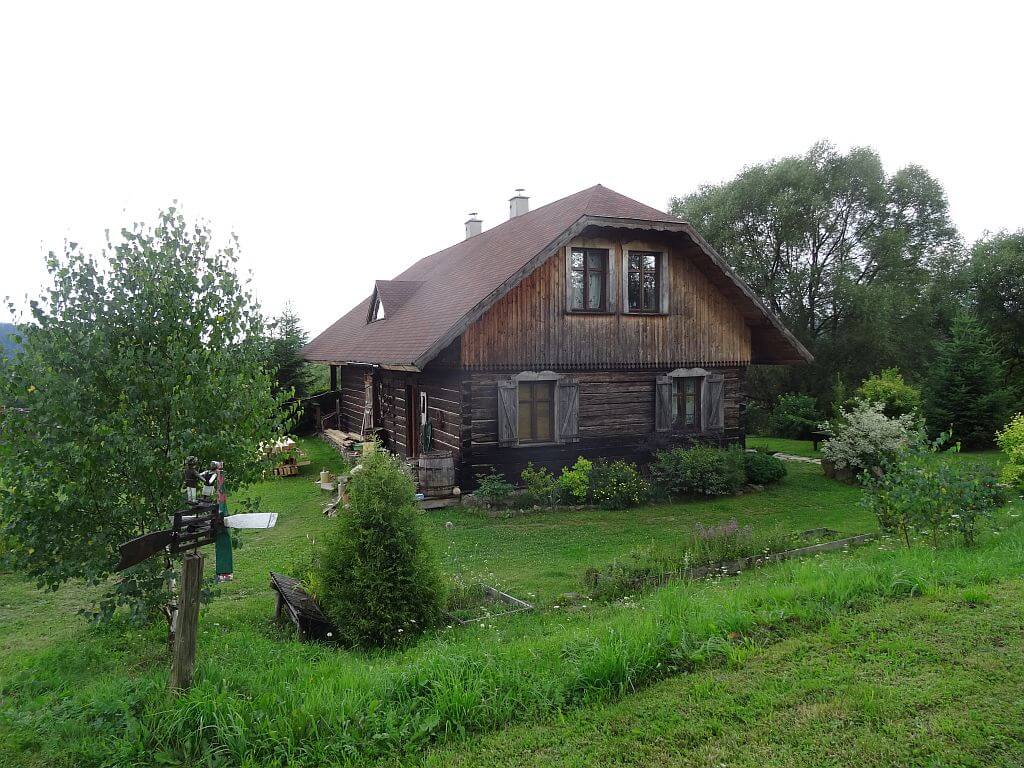
Ubezpieczenie pensjonatu, hotelu, chaty, zajazdu. Nie ma nic piękniejszego, niż prowadzony osobiście przez właściciela pensjonat, hotel, chata dla gości lub zajazd. Takie miejsca mają „duszę”, ponieważ właściciel osobiście dokłada wszelkich starań aby w/w obiekt oraz usługi w nim oferowane przypadły do gustu gościom. W tym roku miałem przyjemność spędzić tydzień w prawdziwej chacie w naszych cudownych Bieszczadach. Chata była drewniana, odrestaurowana i bardzo klimatyczna. Właścicielka sama wszystko urządzała, a gościom oferowała mnóstwo porad i własnoręcznie robione posiłki. Dla takich osób postanowiłem przygotować poradnik o odpowiednim ubezpieczeniu takiej chaty, hotelu, pensjonaty czy zajazdu.
Taka działalność to budynek lub zespół budynków zlokalizowanych na dużej działce w malowniczej scenerii. W budynkach znajdują się przestrzenie ogólnodostępne, pomieszczenia dla personelu (np. kuchnia) oraz pokoje dla gości. W nich udostępnione są meble, sprzęt elektroniczny, środki spożywcze itd.
Ubezpieczenie mienia – zakres ubezpieczenia
Mienie ubezpieczamy w zakresie od wszystkich ryzyk. Zwróćmy uwagę na ubezpieczenie naszych budynków. Budynki, w których prowadzona jest działalność muszą zostać ubezpieczone w wartości odtworzeniowej. Jest to szczególnie istotne w przypadku obiektów zabytkowych, czasami drewnianych wybudowanych dziesiątki lat temu. W momencie szkody w tego rodzaju mieniu Ubezpieczyciel ma prawo obniżyć odszkodowanie o stopień zużycia technicznego budynku. Stąd należy zwrócić uwagę na zapisy w Ogólnych Warunkach Ubezpieczenia. Część z Ubezpieczycieli wypłaca odszkodowanie przy budynkach, których wiek przekracza np. 50 lat w wartości rzeczywistej (tj. z potrąceniem stopnia zużycia). W związku z tym, wybieramy Ubezpieczyciela, który takich zapisów w OWU nie ma lub zabezpieczamy się stosowną klauzulą likwidacji szkód:
Zakres ubezpieczenia od wszystkich ryzyk obejmuje wszystkie zdarzenia powodujące szkodę w naszym mieniu poza wyłączeniami wyspecyfikowanymi w OWU. Najgroźniejszymi niebezpieczeństwami dla każdej nieruchomości zabudowanej są oczywiście pożar oraz wybuch. Realizacja tych ryzyk pociąga za sobą największe konsekwencje. Całkowicie zniszczone zostają meble, sprzęt elektroniczny, wyposażenie pokoi i kuchni oraz w znacznym stopniu konstrukcja obiektu, malatura pensjonatu, czy elementy wykończenia chaty. Ważna w tym przypadku jest jakość substancji budynku, w którym prowadzimy działalność hotelarską. Chaty, zajazdy, hotele czy pensjonaty narażone są na zalania. Przyczyny zalań mogą być różne np. pozostawienie odkręconego kranu przez gościa, wydostanie się wody, pary wodnej lub cieczy wskutek uszkodzenia urządzeń sieci wodociągowej, kanalizacyjnej, ogrzewczej lub technologicznej, cofnięcia się wody lub ścieków z urządzeń publicznej sieci, awaria urządzeń lub instalacji oraz w następstwie nieszczelnej stolarki okiennej lub drzwiowej, nieszczelnych łącz zewnętrznych budynków czy dachów (podczas opadów lub topnienia śniegu). Ta ostatnia przyczyna jest standardowo wyłączona z zakresu ubezpieczenia w Ogólnych Warunkach Ubezpieczenia. Zakres ubezpieczenia można rozszerzyć wprowadzając odpowiednią klauzule brokerską.
Zakres ubezpieczenia od wszystkich ryzyk należy rozszerzyć o szkody związane z kradzieżą, wandalizmem oraz stłuczeniem szyb i innych przedmiotów szklanych. Na polisie określamy stosowny limit dla w/w zdarzeń. Ubezpieczyciel w przypadku szkody będzie odpowiadał odszkodowawczo tylko do zapisanego limitu.
Ubezpieczenie mienia – przedmiot ubezpieczenia
Istotne jest nie tylko to jak się ubezpieczamy, ale także co ubezpieczamy. Na polisie ubezpieczenia naszej chaty, zajazdu czy pensjonatu muszą znaleźć się co najmniej następujące elementy:
- budynki – z sumą ubezpieczenia wg wartości odtworzeniowej wszystkich budynków, w których jest prowadzona działalność. Uwzględniamy także budynki magazynowe czy gospodarcze;
- budowle – ogrodzenia, podjazdy, place, infrastruktura sieciowa, wiaty, altany, place zabaw dla dzieci;
- maszyny, urządzenia i wyposażenie – wartość wyposażenia znajdujące się w budynkach,
- mienie niskocenne,
- środki obrotowe – przykładowo środki czystości wykorzystywane do sprzątania lub żywność wykorzystywana w gotowaniu posiłków dla gości,
- gotówka,
- mienie osób trzecich,
- mienie pracowników,
- nakłady inwestycyjne.
Ubezpieczenie odpowiedzialności cywilnej
Odpowiedzialność właściciela chaty dla gości, hotelu, zajazdu, czy pensjonatu za rzeczy osoby korzystającej z ich usług wynika wprost z kodeksu cywilnego i powstaje z chwilą ich wniesienia do hotelu. Właściciel nie może swojej odpowiedzialności ograniczyć ani wyłączyć zarówno zawierając z klientem umowę, w której stwierdzi, że za rzeczy gościa hotelu nie odpowiada, jak też przez ogłoszenie, np. wywieszone w recepcji. Innymi słowy, próby uchylenia się od odpowiedzialności za rzeczy klienta nie wywierają żadnych negatywnych skutków prawnych wobec konsumenta, nie uszczuplają jego praw.
Odpowiedzialność materialna właściciela działalności za szkody spowodowane utratą lub uszkodzeniem rzeczy (nawet kosztowności) wniesionych przez gości jest ograniczona. I tak, w stosunku do jednego gościa, maksymalna odpowiedzialność ograniczona jest do kwoty równej stukrotnej cenie wynajęcia pokoju, liczonej za jedną dobę (w praktyce kwota ta może wchodzić w grę w razie utraty lub uszkodzenia więcej niż jednej rzeczy). Jednakże odpowiedzialność za jedną rzecz nie może przekroczyć wysokości pięćdziesięciokrotnej należności za zakwaterowanie liczonej za dobę.
W związku z powyższym podstawowe ubezpieczenie odpowiedzialności cywilnej w związku z prowadzoną działalnością i posiadanym mieniem należy rozszerzyć o klauzule szkód w mieniu pozostającym w pieczy, pod dozorem, pod kontrolą. Znaną jako OC przechowawcy. Za upadek dachówki na pojazd naszego gościa albo poślizgnięcie się na przysłowiowej skórce od banana roszczenia będą rozpatrywane z OC ogólnego. W przypadku utraty rzeczy gościa uruchomione zostanie już OC przechowawcy. W związku z coraz większym charakterem roszczeń suma gwarancyjna OC nie powinna być niższa 1 mln zł. Podlimit na szkody związane z odpowiedzialnością przechowawcy będzie zależał od ceny pokoju za jedną dobę.
Ubezpieczenie NNW gości i personelu
Ciekawym rozwiązaniem jest zaoferowanie gościom dodatkowego ubezpieczenia od następstw nieszczęśliwych wypadków podczas wypoczynku naszych gości w czasie zameldowania w naszej chacie lub pensjonacie. Koszt takiego ubezpieczenia można zawrzeć w cenie noclegu, a ewentualne odszkodowanie w przypadku szkody na pewno mile zaskoczy naszych klientów. Pozwoli to nie tylko wzmocnić naszą pozycje na rynku, ale także zyskamy reputacje wśród naszych gości. Ubezpieczenie grupowe NNW gości i personelu zapewnia wypłatę odszkodowania, nie tylko w wyniku wypadku na naszej nieruchomości, ale także na terenie całej okolicy i atrakcji turystycznych. Potwierdzeniem ochrony będzie ważna rezerwacja w naszej chacie lub pensjonacie.
Podsumowanie
1. Ubezpieczenie mienia od wszystkich ryzyk
Ochrona ubezpieczeniowa obejmuje szkody polegające na utracie, uszkodzeniu lub zniszczeniu ubezpieczonego mienia, będące następstwem zdarzenia o charakterze losowym i niepewnym, które wystąpiło nagle, nieprzewidzianie i niezależnie od woli Ubezpieczającego i zaistniało w miejscu i okresie ubezpieczenia oraz nie zostało wyłączone z ochrony ubezpieczeniowej w OWU.
Do polisy ubezpieczeniowej poza sumami ubezpieczenia poszczególnych składników majątku (patrz ubezpieczenie mienia – przedmiot ubezpieczenia) należy wprowadzić klauzule rozszerzające zakres ubezpieczenia oraz podlimity na następujące zdarzenia:
- kradzież z włamaniem i rabunek, w tym: maszyny, urządzenia, wyposażenie, środki obrotowe, gotówka
- wandalizm
- szyby od stłuczenia
2. Ubezpieczenie OC
Odpowiedzialność cywilna deliktowa i kontraktowa za szkody osobowe i rzeczowe wraz z ich następstwami (w tym utracone korzyści) w związku z prowadzoną działalnością gospodarczą i posiadanym mieniem, z włączeniem:
- rażącego niedbalstwa,
- OC za szkody należące do gości (OC przechowawcy) ,
- OC za szkody wyrządzone przez zwierzęta domowe (w tym konie, ptaki, kozy, owce, kury czy pszczoły),
- OC za szkody podczas aktywności ruchowych na terenie gospodarstwa i całej nieruchomości,
- OC organizatora imprez (również tych niemasowych i kameralnych), w tym wesel, zawodów sportowych i integracji,
- OC za szkody związku z użytkowaniem łódek, skuterów oraz jachtów,
- OC za szkody powstałe w następstwie awarii, niewłaściwego działania oraz niewłaściwej eksploatacji urządzeń wodociągowych, kanalizacyjnych i centralnego ogrzewania,
- OC za szkody wyrządzone pracownikom Ubezpieczonego.

Konrad Gawron







