


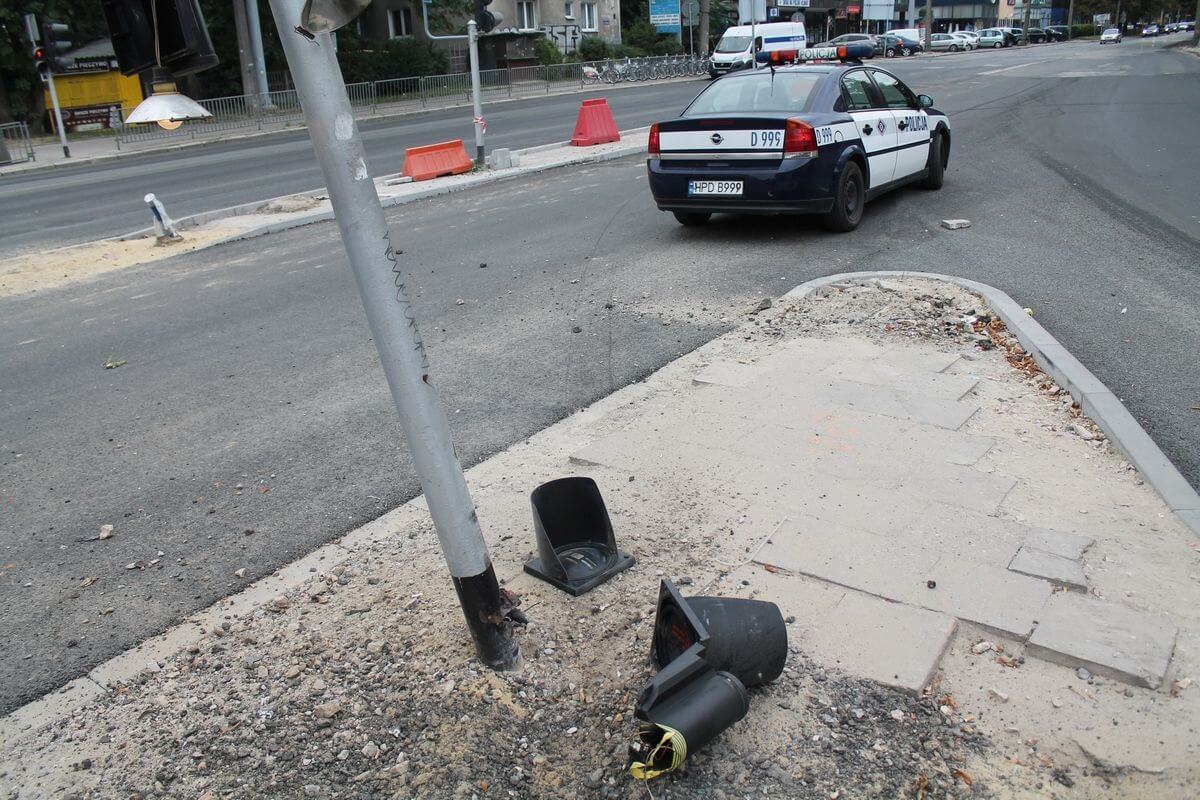
Ucieczka z miejsca wypadku. O ile kwestia uzyskania należnego odszkodowania z tytułu zwykłej kolizji bądź poważniejszego w skutkach wypadku, kiedy wzywamy policję oraz spisujemy właściwe oświadczenie, a następnie kierujemy sprawę do ubezpieczyciela, jest stosunkowo prosta. To mocno komplikuje się w momencie, kiedy sprawca ucieknie z miejsca zdarzenia, a my nie mamy żadnych informacji na jego temat. Niestety, nie jest to sytuacja odosobniona, a takie przypadki zdarzają się na polskich drogach dość często. Jak zatem ją rozwiązać? Kto pokryje straty i wypłaci nam odszkodowanie, a może rozbity samochód będziemy musieli naprawić na własny koszt? Odpowiedzi na wszystkie te pytania zawarliśmy w naszym artykule.
Po pierwsze, zgłośmy sprawę na policji Jeśli padliśmy ofiarą kolizji lub ktoś zarysował nam drzwi, a następnie uciekł z miejsca zdarzenia, to powinniśmy natychmiast zgłosić sprawę organom ścigania. Bardzo ważne jest również odpowiednie zabezpieczenie miejsca zdarzenia, wykonanie zdjęć, a także spisanie zeznań świadków. Wszystko to powinno pomóc w zidentyfikowaniu i odnalezieniu sprawcy. Policjanci przybyli na miejsce odpowiednio zabezpieczą ślady, sporządzą protokół ze zdarzenia, w którym utrwalony zostanie także stan poszkodowanego samochodu oraz cała sytuacja pokolizyjna.
[do_widget tekst] Zgłoszenie sprawy na policję otworzy nam drogę do późniejszego ubiegania się o ewentualne odszkodowanie z Ubezpieczeniowego Funduszu Gwarancyjnego (UFG), jeżeli sprawca nie zostanie ustalony.Następnym krokiem jest jak najszybsze zgłoszenie szkody do dowolnego ubezpieczyciela, oferującego ubezpieczenia komunikacyjne, który ma obowiązek niezwłocznego przyjęcia takiego zgłoszenia. Istotne jest, abyśmy posiadali stosowne dokumenty, które pozwolą oszacować towarzystwu ubezpieczeniowemu powstałą szkodę (notatkę policyjną, zdjęcia, zeznania świadków). Oczywiście konkretny zakład ubezpieczeniowy we własnym zakresie również przeprowadza odpowiednie ustalenia dotyczące odpowiedzialności za wynikłą szkodę, kontaktując się między innymi z policją. Należy pamiętać o tym, aby nie naprawiać pojazdu do czasu dokonania wyceny szkód przez rzeczoznawcę powołanego przez firmę ubezpieczeniową.Nasz ubezpieczyciel po przeprowadzeniu likwidacji prześle akta szkody już do wypłaty do UFG. Pamiętajmy, że w myśl art. 6 Kodeksu cywilnego, to na nas spoczywa obowiązek udowodnienia poniesionej szkody.
Jakie sankcje czekają na uciekiniera? Jeżeli sprawca zbiegł z miejsca zdarzenia, to możemy wnioskować, że miał ku temu poważne powody. Nie posiadał ważnych uprawnień od kierowania pojazdami, znajdował się pod wpływem środków odurzających, nie dysponował aktualną polisą ubezpieczenia od odpowiedzialności cywilnej. Takim działaniem, w przypadku jego zidentyfikowania, ściąga na siebie poważne konsekwencje karne.Sprawcy kolizji lub wypadku, który zbiegł z miejsca zdarzenia i został zidentyfikowany zagraża nie tylko mandat i punkty karne (mandat do 500 złotych, a także 6 punktów karnych), ale również ciąży nad nim perspektywa pozbawienia wolności nawet do lat 12.W sytuacji, kiedy szkoda miała miejsce na prywatnym parkingu, policja po odnalezieniu sprawcy może, choć nie musi odstąpić od wymierzenia kary w postaci mandatu i punktów karnych. Przyjmuje założenie, że sprawca mógł nie wiedzieć, o zaistniałej kolizji.
Kto pokryje powstałą szkodę? Jeżeli policji uda się odnaleźć sprawcę zdarzenia, to wówczas powstałą szkodę pokryje jego ubezpieczyciel, który jednocześnie odbierze przysługujące winowajcy zniżki za ostatni rok bezszkodowej jazdy. Zatem następna polisa będzie kosztowała więcej. Ponadto będzie domagał się od niego opłaty regresowej, czyli zwrotu wypłaconego poszkodowanemu odszkodowania. W przypadku, kiedy zidentyfikowanie sprawcy się nie powiedzie lub nie będzie on posiadał ważnego ubezpieczenia OC, wówczas szkodę zlikwiduje Ubezpieczeniowy Fundusz Gwarancyjny.Określa to ustawa z dnia 22 maja 2003 r. o ubezpieczeniach obowiązkowych, Ubezpieczeniowym Funduszu Gwarancyjnym i Polskim Biurze Ubezpieczycieli Komunikacyjnych.UFG to instytucja powołana do wypłacania odszkodowań w mieniu i na osobie właśnie w takich przypadkach. Reguluje to art. 98. ust 1 i 3 powyższej ustawy.
Jeżeli sprawca nie zostanie odnaleziony, to musimy jednak pamiętać, że odszkodowanie w mieniu otrzymamy tylko i wyłącznie w przypadku, kiedy którykolwiek z osób biorących udział w konkretnym zdarzeniu w jego wyniku doznała jakichkolwiek obrażeń zdrowotnych, a w konsekwencji trafiła do szpitala na minimum 14 dni. Miejmy jednak na względzie, że kompatybilnie z przepisami ustawy, naruszenie czynności narządu ciała lub rozstrój zdrowia powinny zostać stwierdzone orzeczeniem lekarza, posiadającego specjalizację w dziedzinie medycyny odpowiadającej rodzajowi i zakresowi naruszeń czynności narządu ciała lub rozstroju zdrowia. Stosowne odszkodowanie otrzymamy w ciągu 30 dni, licząc od dnia otrzymania akt szkody od ubezpieczyciela. Jeżeli sprawca zbiegł, w wyniku wypadku lub kolizji nikt nie ucierpiał, to możemy pożegnać się z jakimkolwiek odszkodowaniem wypłaconym przez UFG. Wówczas koszty napraw ponosimy z własnej kieszeni, a te przecież mogą opiewać na znaczne kwoty.Ponadto nie możemy liczyć na pomoc UFG, również w przypadku, jeżeli posiadamy wykupione ubezpieczenie auto-casco. Wówczas powstałe szkody pokryjemy ze swojej polisy. Należy jednak pamiętać, że takie rozwiązanie jest dla nas korzystne, ponieważ: • zakład ubezpieczeń pokrywa koszty naprawy pojazdu, • UFG w całości rekompensuje utratę zniżek w następnych latach obowiązywania ubezpieczenia lub może wyrównać wszystkie koszty wynikające z wypłaty odszkodowania (na przykład holowanie).
[do_widget tekst]
Za naprawę zapłacimy z własnej kieszeni Jeśli padliśmy ofiarą stłuczki lub wypadku, a sprawca uciekł i posiadamy tylko i wyłącznie ubezpieczenie OC, to wówczas będziemy musieli sami pokryć koszty naprawy swojego samochodu. Choć może wydawać się to niezrozumiałe, wynika bezpośrednio z przepisów Ustawy o ubezpieczeniach obowiązkowych. Ma to stanowić ochronę dla towarzystw ubezpieczeniowych na wypadek nadużyć. Nietrudno wyobrazić sobie sytuację, kiedy przypadkowo uszkodziliśmy samochód i zgłaszamy do określonego ubezpieczyciela szkodę spowodowaną przez nieznanego sprawcę.
Sytuacja wygląda znacznie prościej, jeżeli posiadamy ubezpieczenie AC To najbezpieczniejsze, a także najbardziej komfortowe rozwiązanie. Po pierwsze, nie musimy się zastanawiać, czy otrzymamy odszkodowanie z Ubezpieczeniowego Funduszu Gwarancyjnego. Po drugie, za naprawę samochodu nie płacimy z własnej kieszeni, tylko wszystkie powstałe koszty pokrywane są przez naszego ubezpieczyciela. Ubezpieczenie auto-casco swoim zakresem obejmuje przypadki, w których nasz samochód uległ zniszczeniu przez osoby trzecie (na przykład poprzez zarysowanie drzwi lub wgniecenie) bądź kiedy byliśmy uczestnikami kolizji, a jej sprawca zbiegł z miejsca zdarzenia. Wówczas wystarczy zgłosić sprawę do naszego towarzystwa ubezpieczeniowego, dołączyć stosowną dokumentację (zdjęcia, zeznania świadków, notatka policyjna) na uznanie roszczenia i wypłacenie należnego odszkodowania.
Kilka słów podsumowania Reasumując, uzyskanie odszkodowania za szkodę wyrządzoną przez nieznanego bądź nieubezpieczonego sprawcę jest bardzo trudne, choć możliwe do osiągnięcia. Należy spełnić tylko kilka określonych warunków.Niestety, wielu kierujących nadal nie posiada dostatecznej wiedzy na ten temat, co przejawia się bezpośrednią odmową wypłacenia odszkodowania.Jednak, aby uniknąć niepotrzebnych kłopotów i nadmiaru stresu warto zdecydować się na zakup ubezpieczenia auto-casco, które skutecznie ochroni nas przed skutkami tego rodzaju sytuacji.Ponadto, jeżeli zdarzy nam się spowodować stłuczkę lub wypadek, to w żadnym razie nie uciekajmy z miejsca zdarzenia. Korzyści z takiego działania nie otrzymamy żadnych, a konsekwencje będą bardzo poważne, nie tylko dla naszego portfela.
Podstawa prawna: Kodeks cywilny Ustawa z dnia 22 maja 2003 r. o ubezpieczeniach obowiązkowych, Ubezpieczeniowym Funduszu Gwarancyjnym i Polskim Biurze Ubezpieczycieli Komunikacyjnych

Konrad Gawron







